
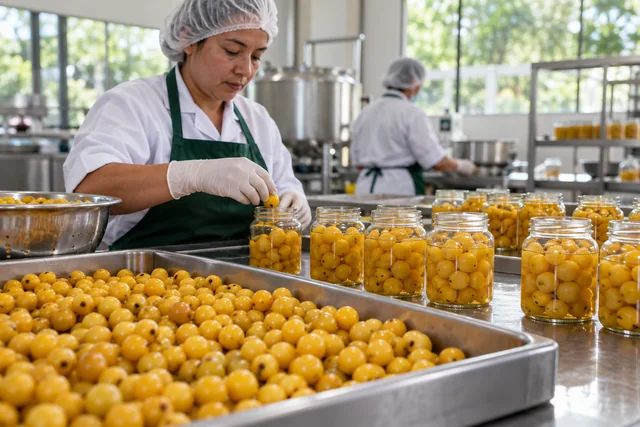
Empaque especializado de nanche para exportación
Producción, acopio, selección, empaque y comercialización de nanche (Byrsonima crassifolia). Sur de Michoacán de Ocampo, México — localización exacta confidencial.
Resumen Ejecutivo
La Sociedad (razón social disponible bajo acuerdo de confidencialidad) es una empresa legalmente constituida conforme a las leyes de los Estados Unidos Mexicanos, dedicada al acopio, procesamiento, empaque y comercialización de nanche (Byrsonima crassifolia), con domicilio legal en el sur de Michoacán de Ocampo (municipio y localidad confidenciales).
La empresa ya cuenta con más de $10,000,000.00 MXN invertidos con recursos propios en maquinaria, equipo, terrenos y cultivos propios de nanche — este plan no parte de cero, sino que representa la siguiente fase de escalamiento de una operación con capitalización real y activos productivos ya en operación.
El proyecto corresponde a una solicitud de financiamiento por $15,000,000.00 MXN (quince millones de pesos 00/100 moneda nacional) — equivalente aproximado de USD $862,069 al tipo de cambio de referencia de $17.40 MXN/USD —, destinado principalmente a la construcción, infraestructura, equipamiento y puesta en operación de un empaque agrícola especializado, así como al capital de trabajo necesario para respaldar las operaciones de acopio, selección, empaque, comercialización y logística de productos agrícolas.
Tipo de cambio de referencia USD/MXN consultado el 21 de julio de 2026: $17.40 MXN por dólar (promedio de mercado). Las cifras en dólares se presentan únicamente como equivalencia informativa; el monto contractual y de financiamiento es en pesos mexicanos.
Constitución Legal y Perfil de la Empresa
- Razón social
- Reservado / Withheld
- RFC (persona moral)
- Reservado / Withheld
- Domicilio legal
- Reservado / Withheld (Michoacán de Ocampo)
- Representante legal
- Reservado / Withheld
- Facultad
- Autorizado para suscribir y obligar a la sociedad conforme al expediente contractual.
Por acuerdo de confidencialidad, el nombre, RFC personal, clave de elector INE y domicilio particular del representante legal se mantienen fuera de esta versión pública. Dicha información permanece íntegra en el expediente legal, bajo resguardo de ONCE14 Capital & Business Strategy y de la propia sociedad.
2.1 Naturaleza Jurídica
La sociedad opera bajo una figura asociativa contemplada en la Ley Agraria mexicana orientada a productores del sector rural que se organizan formalmente para actividades de producción, procesamiento y comercialización agropecuaria, con responsabilidad limitada de sus socios. El tipo societario específico se encuentra disponible en el expediente legal bajo acuerdo de confidencialidad.
2.2 Perfil Operativo
La empresa se dedica al acopio, selección, procesamiento (cocción y envasado en almíbar, entre otras líneas) y comercialización de nanche, apoyándose en huertos propios y en relaciones de abasto con productores regionales de Michoacán. La operación cuenta ya con activos productivos propios — maquinaria, equipo, terrenos y cultivos de nanche — con un valor de inversión acumulado superior a $10,000,000.00 MXN, financiado enteramente con recursos propios de la sociedad.
2.3 Ventajas Competitivas
- ◆Base de activos productivos propios ya capitalizada, lo que reduce el riesgo de ejecución frente a un negocio construido enteramente con deuda nueva.
- ◆Ubicación (confidencial) dentro de la región productora de nanche de Michoacán, segundo estado productor a nivel nacional.
- ◆Huertos propios que aportan trazabilidad y control sobre la frescura de la materia prima, crítica dado que el nanche fermenta rápidamente tras la cosecha.
- ◆Relación directa con productores locales, fomentando desarrollo regional.
Análisis Económico Regional — Municipio Confidencial, Michoacán
3.1 Contexto Geográfico y Demográfico
El municipio (identidad confidencial) se ubica en el centro-sur del estado de Michoacán de Ocampo, con una superficie aproximada de 368 km² (0.72% del territorio estatal), a una altitud aproximada de 640 metros sobre el nivel del mar. Colinda con varios municipios de la franja agrícola que rodea a Uruapan, una de las regiones agroindustriales más relevantes del país — el detalle de colindancias específicas se omite por razones de confidencialidad de la ubicación.
Su cabecera municipal es la población de Lombardía. Según fuentes municipales y del INEGI, el municipio cuenta con una población de entre aproximadamente 10,000 y 21,000 habitantes según la fuente y el año de referencia, con una tasa de alfabetización cercana al 86% y un grado promedio de escolaridad de 6.2 años en la población mayor de 15 años.
Fuentes: INEGI/INAFED, Enciclopedia de los Municipios de México; Data México (Secretaría de Economía); PueblosAmérica.
3.2 Historia Económica de la Región
La región tiene una historia económica ligada al desarrollo agrícola de gran escala del sur de Michoacán, con haciendas de irrigación de principios del siglo XX que convirtieron varios valles de la zona en tierras propicias para el cultivo, originalmente enfocadas en arroz. Esa infraestructura hidroagrícola histórica sigue siendo, más de un siglo después, parte de la base productiva de la región.
3.3 Estructura Económica Actual
La actividad económica principal del municipio es la agricultura, seguida de la ganadería. La región forma parte del corredor frutícola de Michoacán, con presencia de cultivos de aguacate, limón, mango y, de manera relevante para este proyecto, nanche — tanto en huertos establecidos como en producción de traspatio, un patrón típico de este fruto nativo en toda la región centro-sur del estado.
Agricultura
Actividad económica principal del municipio; incluye fruticultura (aguacate, cítricos, mango, nanche) y cultivos tradicionales.
Ganadería
Segunda actividad económica en importancia en el municipio.
Comercio y servicios
Empleos en ventas, comercio establecido y servicios de apoyo a la actividad agrícola.
Infraestructura hidroagrícola
Legado de las obras de irrigación de principios del siglo XX que sostienen la vocación agrícola.
3.4 Pertinencia para el Proyecto
La vocación agrícola histórica y actual de la región, sumada a su ubicación dentro de la zona productora de nanche de Michoacán y su cercanía a la infraestructura logística y agroindustrial de Uruapan, hacen de esta localización (confidencial) un sitio estructuralmente adecuado para una operación de acopio y empaque de nanche orientada a la exportación.
Vale la pena señalar con honestidad una limitación de los datos disponibles: las estadísticas socioeconómicas a nivel municipal para la región son limitadas y en ocasiones inconsistentes entre fuentes. Esto es habitual en municipios rurales de tamaño medio en México y no invalida el análisis, pero implica que las cifras demográficas deben tomarse como aproximaciones de orden de magnitud, no como datos censales precisos.
Mercado y Análisis Sectorial
4.1 El Nanche como Fruto Nativo Mexicano
El nanche (Byrsonima crassifolia (L.) H.B.K.), también conocido como nance, nancite o changunga, es originario de México y Centroamérica, de la familia Malpighiaceae. Es un fruto pequeño, de epicarpio amarillo en madurez, sabor agridulce característico y alto contenido de vitamina C.
Fuente: SNICS/SIAP; Revista Mexicana de Ciencias Agrícolas (2020), "Caracterización y evaluación de frutos de nanche".
Consumo en fresco
Se consume tradicionalmente fresco por su sabor agridulce distintivo.
Procesamiento industrial
Ates, refrescos, mermeladas, almíbares, helados, licores, cremas, gelatinas y repostería.
Perfil nutricional
Alto contenido de vitamina C (92.5 mg/100g, ~154% IDR), vitamina B9, potasio y manganeso.
Estacionalidad
Cosecha concentrada en temporada de lluvias, con ventanas según región.
4.2 Producción Nacional y Posición de Michoacán
Según SIAP/SADER, el nanche se produce en al menos 11 estados del país. Guerrero encabeza la producción nacional, seguido por Michoacán como segundo productor, con Campeche en tercer lugar. Michoacán ha reportado producciones históricas cercanas a las 900–960 toneladas anuales.
Fuente: SADER/SIAP (2019–2020); prensa regional (La Voz de Michoacán).
Guerrero
1er lugar nacional (~3,890 t/año, SIAP 2019).
Michoacán
2do lugar nacional (~900–960 t/año).
Campeche
3er lugar nacional en volumen reportado.
Valor económico nacional
Entre $23 y $28 millones de pesos según año y superficie cosechada.
4.3 Mercados Objetivo de Exportación
Estados Unidos — mercado primario
Comunidades hispanas/latinas en California, Texas, Illinois y otros estados de alta concentración mexicana/centroamericana.
Industria de alimentos y bebidas
Fabricantes de helados, licores, aguas frescas embotelladas y otros productos con nanche como ingrediente.
Canal foodservice especializado
Restaurantes de cocina mexicana regional en Estados Unidos.
Mercado doméstico mexicano
Mayor volumen actual; la exportación se construye como diversificación.
4.4 Tendencias Relevantes
- ◆Frutas exóticas/nativas: creciente interés internacional por frutas tropicales poco conocidas fuera de su región de origen.
- ◆Trazabilidad de origen: valoración creciente del origen geográfico certificado.
- ◆Valor agregado: el procesamiento permite exportar un producto con vida de anaquel mucho mayor que la fruta fresca.
4.5 Cinco Fuerzas de Porter — Sector de Procesamiento de Frutas Nativas
Rivalidad entre competidores — Baja/Moderada
Estructura fragmentada sin procesadores industriales dominantes (§5.2); la competencia se da más contra el consumo de traspatio que contra otras plantas certificadas.
Amenaza de nuevos entrantes — Moderada
Barrera de entrada real: acceso a huerto propio/relaciones de abasto y registro FDA de baja acidez (21 CFR 108/113/114), no solo capital.
Poder de negociación de proveedores — Moderado/Alto
Producción dispersa en huertos de traspatio (§5.2) da poder relativo al productor disperso; los huertos propios de la empresa mitigan esta exposición.
Poder de negociación de compradores — Moderado
Concentración inicial en el canal étnico/latino (§4.3) da cierto poder al comprador; la diversificación hacia bebidas/helados (Fase II) lo reduce.
Amenaza de sustitutos — Moderada
Otras frutas tropicales procesadas (mango, guayaba, tamarindo) compiten por el mismo lineal étnico/latino en EE. UU.; el nanche se diferencia por ser un sabor no replicable y de nicho cultural específico, lo que limita —pero no elimina— la sustitución directa.
Marco cualitativo aplicado sobre la información de mercado y estructura sectorial descrita en §4 y §5.2; no sustituye un estudio de posicionamiento competitivo dedicado.
4.6 Análisis VRIO de Recursos y Capacidades
| Recurso / Capacidad | Valioso | Raro | Inimitable | Organizado | Implicación |
|---|---|---|---|---|---|
| Huertos propios de nanche | Sí | Sí | Parcial | Sí | Ventaja competitiva sostenida |
| Capitalización previa ($10M MXN) | Sí | Sí | No | Sí | Ventaja competitiva temporal |
| Ubicación en corredor Uruapan (municipio confidencial) | Sí | No | No | Sí | Paridad competitiva |
| Relaciones con productores aliados | Sí | Parcial | Parcial | Sí | Ventaja competitiva temporal |
| Know-how de proceso térmico/IQF (a construir) | Sí | Sí | Parcial | Por definir | Ventaja potencial sujeta a ejecución |
Evaluación cualitativa (Valioso/Raro/Inimitable/Organizado) construida sobre los hechos declarados en §2 y §6; no constituye una auditoría de activos intangibles.
Marco Macroeconómico, Microeconómico y Modelo Econométrico
Esta sección desarrolla el marco analítico que sustenta la tesis de inversión: el entorno macroeconómico y de política comercial, la estructura microeconómica del sector de procesamiento de nanche, y una especificación econométrica de demanda que sirve como marco metodológico para futura validación de mercado.
5.1 Marco Macroeconómico e Institucional
Política Monetaria y Tipo de Cambio
El Banco de México (Banxico) mantuvo su tasa de interés de referencia en 6.50% en su decisión más reciente reportada. El diferencial entre tasas en pesos y dólares es relevante para el costo de financiamiento de proyectos agroindustriales, y forma parte de las condiciones de mercado bajo las cuales se evalúa el financiamiento de $15,000,000.00 MXN al 6.00% anual fijo de este proyecto.
Fuente: Banco de México, decisión de política monetaria (julio 2026); Investing.com, USD/MXN (21 julio 2026, $17.40 promedio de mercado).
Cobertura Cambiaria Natural Parcial
Dado que parte de los ingresos proviene de ventas de exportación en dólares, mientras la mayoría de los costos operativos se realiza en pesos, la empresa cuenta con una cobertura cambiaria natural parcial: una depreciación real del peso mejora el margen operativo sobre los ingresos de exportación, aunque el financiamiento está denominado íntegramente en pesos, eliminando el riesgo cambiario sobre el servicio de la deuda.
Marco de Política Comercial — T-MEC/USMCA
Bajo el Capítulo 3 (Agricultura) del T-MEC/USMCA, la gran mayoría de productos agrícolas y agroindustriales mexicanos —incluyendo frutas procesadas como el nanche en almíbar— tienen acceso preferencial arancelario hacia Estados Unidos y Canadá, reduciendo estructuralmente la barrera arancelaria de entrada.
5.2 Estructura Microeconómica del Sector
A diferencia de sectores agroexportadores maduros, el procesamiento industrial de nanche se caracteriza por una estructura fragmentada: la mayor parte de la producción proviene de huertos de traspatio o dispersos, con escasa presencia de plantas certificadas de escala industrial. Esto implica un mercado con bajo grado de concentración entre procesadores formales — lo que reduce el riesgo de competencia predatoria, pero también implica que la disponibilidad de materia prima a escala depende de relaciones directas con múltiples productores dispersos.
La inversión en activos de alto costo fijo —líneas de cocción y envasado, equipo IQF, cámaras de refrigeración— genera economías de escala significativas. El diseño de capacidad del nuevo empaque busca ubicar a la empresa en un rango de escala donde los costos fijos se absorban eficientemente sobre el volumen proyectado en la Sección 10.
5.3 Especificación Econométrica de Demanda de Exportación
Se propone un marco de especificación econométrica log-log estándar para modelar la sensibilidad de la demanda de exportación ante cambios en precio, ingreso del mercado de destino y tipo de cambio:
Donde Qx,t es el volumen de demanda de exportación (toneladas); Px,t el precio real de exportación (USD); YUS,t el ingreso disponible en el mercado de destino; REERt el tipo de cambio real efectivo; εt un término de error.
El nanche procesado no cuenta con series de tiempo públicas de exportación suficientemente extensas para estimar econométricamente β₁, β₂ y β₃ con rigor estadístico en este momento. Este documento presenta la especificación como marco metodológico recomendado, sin reportar coeficientes estimados como si fueran resultados empíricos. Se recomienda contratar un estudio de mercado de exportación dedicado como siguiente paso de diligencia.
5.4 Simulación de Sensibilidad (Monte Carlo)
Como alternativa honesta a una estimación econométrica no disponible, se ejecutó una simulación Monte Carlo de 10,000 iteraciones sobre los supuestos financieros del caso base (Sección 10), asumiendo distribución normal de ingresos (σ=10%) y gastos operativos (σ=6%) sobre el horizonte de 10 años.
VPN Esperado (Media, @12%)
$19,961,483 MXN
aprox. USD $1,147,212
VPN Percentil 5 (adverso)
−$18,781,538 MXN
aprox. −USD $1,079,399
VPN Percentil 95 (favorable)
$58,271,088 MXN
aprox. USD $3,348,913
Probabilidad de VPN Negativo
20.1%
sensibilidad real; no libre de riesgo.
Calculada a partir de los supuestos financieros declarados en la Sección 10 (Monte Carlo, 10,000 iteraciones, semilla determinística), no de datos históricos de mercado del nanche.
El marco macro y microeconómico (5.1–5.2) se apoya en fuentes públicas verificables. La especificación econométrica (5.3) es un marco metodológico honesto, no una medición — presentar coeficientes inventados como resultados reales socavaría la credibilidad del documento ante cualquier institución financiera seria. La simulación de sensibilidad (5.4) sí es un cálculo real ejecutado sobre los supuestos de este plan, y por tanto una herramienta legítima de análisis de riesgo.
Plan de Operaciones y Cadena de Suministro
El modelo operativo está diseñado alrededor de la característica más determinante del nanche como materia prima: es un fruto altamente perecedero que fermenta con rapidez una vez cosechado. Esta particularidad exige tiempos de proceso mucho más cortos que otras frutas de exportación, y es el eje central del diseño de la nueva planta de empaque.
6.1 Proceso Operativo
- 01Acopio: recolección de fruta de huertos propios y productores aliados, con ventanas coordinadas para minimizar el tiempo entre cosecha y proceso.
- 02Recepción e inspección de calidad: verificación de madurez, color, ausencia de daño físico y descarte de fruta con fermentación no deseada.
- 03Selección y clasificación: separación por tamaño y calidad para las distintas líneas de producto.
- 04Procesamiento: cocción y envasado en almíbar bajo control de tiempo/temperatura; IQF para pulpa; despulpado y pasteurizado para puré.
- 05Envasado y etiquetado: conforme a especificaciones de mercado y cliente, incluyendo etiquetado bilingüe para exportación.
- 06Logística de exportación: documentación aduanal, cumplimiento fitosanitario y coordinación de transporte a puerto o cruce fronterizo.
6.2 Infraestructura a Construir
El capital de inversión financiará la construcción de una nave industrial de empaque, líneas de cocción y envasado en almíbar, equipo IQF para pulpa, cámaras de almacenamiento refrigerado, equipo de despulpado y pasteurizado, y equipo de etiquetado y paletizado — en adición a la maquinaria, equipo, terrenos y cultivos ya capitalizados con recursos propios (Sección 2).
6.3 Capital Humano
La operación requiere personal capacitado en manejo de fruta perecedera, control de calidad e inocuidad alimentaria, operación de equipo de proceso térmico y congelación, y logística de exportación.
Cumplimiento Regulatorio y Certificaciones
Al combinar fruta fresca seleccionada con productos procesados y envasados (almíbar, puré), la Sociedad debe cumplir con marcos regulatorios complementarios en México y en el mercado de destino.
7.1 — FDA, producto envasado (EE. UU.)
El nanche en almíbar cae bajo regulación FDA para alimentos enlatados de baja acidez y acidificados (21 CFR Partes 108, 113 y 114), con registro de planta y presentación del proceso térmico, además del registro FSMA.
7.2 — FDA, fresco y congelado (EE. UU.)
Para fruta fresca seleccionada y pulpa IQF, aplican requisitos fitosanitarios USDA-APHIS y controles preventivos FDA/FSMA.
7.3 — Regulación mexicana
Cumplimiento con SENASICA para movilización/exportación y con las Normas Oficiales Mexicanas de procesamiento de alimentos.
7.4 — Gestión de calidad e inocuidad
Implementación de sistema HACCP para líneas de proceso térmico, con procedimientos estandarizados y trazabilidad lote a lote desde el huerto de origen.
Estrategia Comercial
8.1 Clientes Objetivo
Distribuidores de producto étnico/latino en EE. UU.
Cadenas mayoristas especializadas en abasto a tiendas mexicanas y centroamericanas.
Fabricantes de bebidas y helados
Empresas que utilizan pulpa o puré de nanche como ingrediente.
Importadores de nicho
Especializados en frutas tropicales de nicho de origen latinoamericano.
Foodservice de cocina regional mexicana
Restaurantes y cadenas de gastronomía mexicana auténtica en Estados Unidos.
8.2 Estrategia de Crecimiento — Tres Fases
Fase I — Consolidación
Escalar la línea de almíbar, incrementando el volumen exportado con la nueva capacidad instalada.
Fase II — Diversificación de Producto
Lanzar las líneas de pulpa IQF y puré dirigidas al canal industrial de bebidas y helados.
Fase III — Expansión de Mercado
Explorar nichos gastronómicos adicionales y mercados centroamericanos con demanda cultural similar.
Inversión Existente y Requerimientos de Capital
9.1 Inversión Propia Ya Realizada
La Sociedad ha invertido, con recursos propios, más de $10,000,000.00 MXN (aprox. USD $574,713) en maquinaria, equipo, terrenos y cultivos propios de nanche. Esta capitalización previa constituye la base operativa del presente proyecto de expansión, y representa una señal directa de compromiso patrimonial de la sociedad con el negocio.
9.2 Nuevo Financiamiento Solicitado
El proyecto corresponde a una solicitud de financiamiento por $15,000,000.00 MXN — equivalente aproximado de USD $862,069 al tipo de cambio de referencia de $17.40 MXN/USD. Los recursos se destinarán a la construcción, infraestructura, equipamiento y puesta en operación del empaque, así como al capital de trabajo de acopio, selección, empaque, comercialización y logística.
| Categoría de Inversión | Monto (MXN) | Monto (USD aprox.) | % del Total |
|---|---|---|---|
| Construcción, infraestructura y equipamiento | $9,300,000.00 | $534,483 | 62.00% |
| Certificaciones y activos diferidos | $700,000.00 | $40,230 | 4.67% |
| Capital de trabajo (acopio, selección, empaque, comercialización, logística) | $5,000,000.00 | $287,356 | 33.33% |
| Financiamiento Total Solicitado | $15,000,000.00 | $862,069 | 100.00% |
Tipo de cambio de referencia: $17.40 MXN/USD (21 de julio de 2026). Los montos en dólares son informativos; el contrato de financiamiento es en pesos mexicanos.
9.3 Condiciones del Financiamiento
9.4 Capitalización Combinada del Proyecto
| Componente | Monto (MXN) | Monto (USD aprox.) |
|---|---|---|
| Inversión propia ya realizada | $10,000,000.00 | $574,713 |
| Nuevo financiamiento solicitado | $15,000,000.00 | $862,069 |
| Capitalización total del proyecto | $25,000,000.00 | $1,436,782 |
9.5 Cronograma de Despliegue de Capital
Fase I (Meses 1–6)
Construcción y obra civil, adquisición e instalación de equipo, inicio de trámites regulatorios (FDA, SENASICA), reclutamiento y capacitación.
Fase II (Meses 7–12)
Puesta en marcha de las líneas de proceso, primeros embarques de exportación bajo la nueva capacidad, incorporación de nuevos clientes.
Fase III (Año 2 en adelante)
Lanzamiento de las líneas de pulpa IQF y puré, optimización de capacidad y expansión de mercado.
Proyecciones Financieras y Retornos de Inversión
10.1 Modelo de Ingresos y Supuestos Base
El caso base proyecta ingresos anuales de $38,280,000 MXN (aprox. USD $2,200,000), concentrados principalmente en la línea de nanche en almíbar, con un margen EBITDA proyectado de 20.0% ($7,656,000 MXN anuales, aprox. USD $440,000).
10.2 Métricas Financieras Clave
10.3 Tabla de Amortización a 10 Años
Amortización de $15,000,000.00 MXN a tasa fija anual de 6.00%, a 10 años, pagos anuales.
10.4 Estado Pro Forma Detallado a 10 Años (MXN)
Equivalente aproximado en dólares de los ingresos base: USD $2,200,000/año; EBITDA: USD $440,000/año, al tipo de cambio de referencia de $17.40 MXN/USD.
10.5 Descomposición DuPont
Carga Fiscal ≈ 0.70
La empresa retiene ~70% de la utilidad antes de impuestos tras el ISR corporativo del 30%.
Carga por Intereses ≈ 0.87
Los intereses consumen ~13% de la utilidad operativa (EBIT) en el Año 1.
Margen Operativo ≈ 18.0%
Cada peso de ingreso genera aproximadamente $0.18 de utilidad operativa.
ROA sobre Nueva Inversión ≈ 27.9%
Retorno sobre la base de activos de la nueva inversión de $15,000,000 MXN (Año 1).
10.6 Punto de Equilibrio
Bajo los supuestos del modelo (~35% de OpEx fijo, 65% variable), el punto de equilibrio se estima en $22,330,000 MXN de ingresos anuales (aprox. USD $1,283,333), equivalente al 58.3% de los ingresos del caso base.
10.7 Retorno del Proyecto
TIR del Proyecto (no apalancada)
~40.0% a 10 años, valor terminal conservador de 5.0x EBITDA y recuperación de capital de trabajo en año 10.
VPN del Proyecto (@12%)
$30,516,217 MXN — aprox. USD $1,753,806 sobre la inversión total de $15,000,000 MXN.
Periodo de Recuperación
~3.0 años, sobre flujo de caja después del servicio de deuda.
Naturaleza del Financiamiento
100% deuda a tasa fija; sin estructura de capital mixta adicional en este análisis.
10.8 Matriz de Indicadores Financieros Clave (KPI)
| Categoría | Indicador | Valor Base | Referencia Bancaria |
|---|---|---|---|
| Rentabilidad | Margen EBITDA | 20.0% | >15.0% |
| Rentabilidad | Margen Operativo (EBIT) | 18.0% | >10.0% |
| Rentabilidad | Margen Neto — Año 1 | 11.0% | >8.0% |
| Cobertura de Deuda | DSCR — Año 1 | 3.76x | ≥1.25x |
| Cobertura de Deuda | ICR — Año 1 | 7.65x | ≥3.00x |
| Apalancamiento | Deuda / EBITDA — Año 1 | 1.96x | ≤3.50x |
| Retorno | TIR del Proyecto (no apalancada) | ~40.0% | — |
| Riesgo | Punto de Equilibrio (% ingresos base) | 58.3% | <70.0% |
| Riesgo | Probabilidad de VPN Negativo (Monte Carlo) | 20.1% | — |
10.10 Matriz de Sensibilidad — VPN / TIR No Apalancada
Reconstrucción de la TIR no apalancada del proyecto (§10.7) bajo variaciones simultáneas de ingresos y gastos operativos, aplicando la misma metodología: EBIT × (1 − 30% ISR) + D&A como flujo libre anual, valor terminal conservador de 5.0x EBITDA en el año 10, descuento al 12%. Los valores en el eje base reproducen aproximadamente el caso central de §10.7 (la diferencia frente a los $30,516,217 MXN declarados corresponde a que aquí no se añade la recuperación de capital de trabajo, por lo que esta matriz es ligeramente conservadora).
| Ingresos \ OpEx | −5% OpEx | OpEx base | +5% OpEx | +10% OpEx |
|---|---|---|---|---|
| +10% Ingresos ($42.11M) | $58,730,418 (TIR 63.8%) | $50,209,256 (TIR 56.9%) | $41,688,094 (TIR 50.0%) | $33,166,932 (TIR 43.1%) |
| +5% Ingresos ($40.19M) | $48,078,966 (TIR 55.2%) | $39,557,804 (TIR 48.3%) | $31,036,641 (TIR 41.3%) | $22,515,479 (TIR 34.1%) |
| Ingresos Base ($38.28M) | $37,427,513 (TIR 46.6%) | $28,906,351 (TIR 39.5%) | $20,385,189 (TIR 32.3%) | $11,864,027 (TIR 24.6%) |
| −5% Ingresos ($36.37M) | $26,776,060 (TIR 37.8%) | $18,254,898 (TIR 30.4%) | $9,733,736 (TIR 22.6%) | $1,212,574 (TIR 13.5%) |
| −10% Ingresos ($34.45M) | $16,124,608 (TIR 28.5%) | $7,603,445 (TIR 20.4%) | −$917,717 (TIR 10.8%) | −$9,438,879 (TIR −3.6%) |
Lectura de la matriz: la celda más adversa modelada — ingresos 10% por debajo del caso base combinados con OpEx 10% por encima — arroja VPN negativo (−$9.4M) y TIR de −3.6%, es decir, el proyecto deja de ser rentable únicamente bajo un deterioro simultáneo de ambas variables cercano al límite superior de las bandas ensayadas. El caso base no se ubica en el borde de la matriz, lo que sugiere que el margen de holgura del proyecto es amplio frente a shocks moderados, pero también que la combinación de caída de ingresos y presión de costos es, con diferencia, el riesgo individual más determinante para la viabilidad — más que el riesgo cambiario o el regulatorio descritos en la Sección 11.
10.11 Costo de Capital — WACC y CAPM (Referencial)
WACC efectivo de la estructura financiada (100% deuda)
Kd × (1 − T) = 6.00% × (1 − 30%) = 4.20%
Al financiarse el 100% del monto solicitado con deuda senior, el WACC de la porción nueva de capital colapsa al costo de deuda después de impuestos.
Costo de capital propio — CAPM (referencial)
Ke = Rf + β × ERP = 9.50% + 0.85 × 5.50% ≈ 14.17%
Rf aproximado con el rendimiento del Bono M a 10 años; ERP México y β de un procesador agroindustrial de escala pequeña son estimaciones ilustrativas, no cifras de mercado verificadas para este proyecto específico.
El 12% utilizado como tasa de descuento en §10.7 y en la matriz de sensibilidad de §10.10 es una tasa de referencia conservadora superior al WACC efectivo de 4.20% de la estructura 100% deuda — es decir, el VPN reportado ya incorpora un colchón adicional de prudencia frente al costo de capital contractual real del proyecto. El cálculo CAPM de Ke se incluye únicamente como referencia comparativa para un eventual inversionista de capital (equity) que evalúe entrar en fases posteriores (§12.2), no como parte de la estructura de financiamiento actual, que es 100% deuda.
10.12 Ratios Adicionales de Rentabilidad y Solvencia
ROE calculado sobre los $10,000,000 MXN de capital propio ya invertido (Sección 9.1) como proxy de base patrimonial, no sobre un balance auditado. ROIC y Rotación de Activos usan la capitalización combinada total de $25,000,000 MXN (Sección 9.4, propio + nuevo financiamiento) como proxy de capital invertido. Estas métricas son indicativas y deberán recalcularse sobre estados financieros auditados una vez cerrado el financiamiento.
Evolución de Deuda / EBITDA a 10 años
10.13 Supuestos y Limitaciones del Modelo
El modelo mantiene ingresos y gastos operativos constantes en términos nominales durante los 10 años, sin modelar inflación, crecimiento de precio ni un periodo de ramp-up gradual — asume que la planta alcanza utilización plena desde el Año 1. El plazo de amortización de 10 años es un supuesto de planeación; el plazo contractual final del financiamiento de $15,000,000 MXN al 6.00% anual deberá confirmarse con la institución financiera correspondiente. Los ratios de §10.12 y la matriz de §10.10 heredan las mismas limitaciones: son reconstrucciones metodológicamente consistentes con los supuestos declarados en §10.1–10.9, no mediciones sobre estados financieros auditados. La verificación independiente del supuesto de ingresos de exportación —particularmente para las líneas nuevas de pulpa IQF y puré, que aún no cuentan con historial de ventas propio— sigue siendo el siguiente paso natural de diligencia antes de que este documento respalde una decisión de capital.
Análisis de Riesgos y Mitigación
Riesgo de Perecibilidad y Fermentación
Riesgo: el nanche fermenta rápidamente tras la cosecha.
Mitigación: coordinación de ventanas acopio-proceso, líneas de mayor capacidad, protocolos de tiempo/temperatura.
Riesgo de Disponibilidad de Materia Prima
Riesgo: gran parte de la producción nacional proviene de huertos de traspatio o silvestres.
Mitigación: huertos propios como base garantizada, más red de productores aliados.
Riesgo de Concentración de Mercado
Riesgo: la demanda de exportación se concentra en la diáspora mexicana en EE. UU.
Mitigación: diversificación hacia el canal industrial de ingredientes.
Riesgo Regulatorio
Riesgo: el registro FDA de baja acidez requiere validación técnica del proceso térmico.
Mitigación: iniciar el trámite desde la Fase I del cronograma de capital.
Riesgo Cambiario
Riesgo: ingresos en dólares frente a costos en pesos; financiamiento denominado en pesos.
Mitigación: cobertura natural parcial por la proporción de ingresos en USD.
Riesgo de Ejecución de Nuevas Líneas
Riesgo: las líneas de pulpa IQF y puré no cuentan con historial de ventas propio.
Mitigación: lanzamiento escalonado en Fase II sobre la base de clientes de almíbar.
Estrategia de Salida y ESG
Adquisición Estratégica
Empresas agroindustriales interesadas en un portafolio de fruta nativa mexicana con operación establecida.
Recapitalización
Tras un historial sostenido de crecimiento, apertura a inversión de capital adicional para acelerar la Fase III.
Alianza Estratégica
Con distribuidores o fabricantes de bebidas/helados interesados en abasto exclusivo.
Flujo de Caja de Largo Plazo
Para los socios de la sociedad, el proyecto está diseñado para convertirse en fuente de ingreso recurrente.
12.1 ESG y Desarrollo Regional
- ◆Colaboración directa con productores locales de nanche en la región (municipio confidencial) y zonas vecinas
- ◆Aprovechamiento de un fruto nativo mexicano de bajo requerimiento hídrico
- ◆Generación de empleo formal en una región agrícola de Michoacán
- ◆Prácticas responsables de manejo de agua y residuos
12.2 Conclusión
La Sociedad está posicionada para escalar una operación con más de $10,000,000 MXN de capitalización propia ya en activos productivos, mediante la construcción de un empaque agrícola especializado que resuelve la principal limitante técnica del nanche y diversifica sus líneas de producto hacia canales industriales de mayor margen. El financiamiento solicitado de $15,000,000.00 MXN proporciona el capital de infraestructura y de trabajo necesarios para ejecutar esta estrategia de forma disciplinada.
Apéndices
- ADocumentación legal corporativa — acta constitutiva, RFC
- BEstructura organizacional
- CModelo financiero a 10 años — integrado en la Sección 10
- DPresupuesto de inversión de capital
- EInventario de activos ya capitalizados — maquinaria, equipo, terrenos, cultivos
- FDatos de producción nacional de nanche — SIAP/SADER
- GRequisitos regulatorios de exportación — FDA, USDA-APHIS, SENASICA
- HMarco de gestión de riesgos
- IExpediente legal completo del representante legal — bajo confidencialidad, no incluido en esta versión
- JCatálogo de KPI operativos y agroindustriales — acopio, procesamiento, empaque y post-cosecha, incluido a continuación
13.1 Catálogo de KPI Operativos y Agroindustriales
La Matriz de Indicadores Financieros (§10.8) cubre rentabilidad, cobertura de deuda y apalancamiento. El catálogo siguiente la complementa con los indicadores operativos estándar de una planta de acopio y procesamiento de fruta perecedera como el nanche, organizados por etapa de la cadena — desde el acopio en huerto hasta el empaque, la cadena de frío y la exportación. Son definiciones de indicadores y rangos de referencia de uso común en la agroindustria de frutas tropicales de nicho en México; se presentan como marco de monitoreo y diligencia, no como cifras reportadas específicas de este proyecto.
| Etapa | Indicador | Definición | Rango de Referencia |
|---|---|---|---|
| Acopio y Abastecimiento | Rendimiento de Acopio | Kilogramos de fruta recolectados por hectárea/huerto aliado por temporada | Varía por densidad y edad del huerto |
| Acopio y Abastecimiento | Tiempo Cosecha–Recepción | Horas entre la cosecha y la llegada a planta (crítico por perecibilidad del nanche) | <6–8 horas (objetivo) |
| Acopio y Abastecimiento | Cobertura de Productores Aliados | % del volumen total abastecido por productores externos vs. huertos propios | Variable según fase de expansión |
| Acopio y Abastecimiento | Estacionalidad de Abasto | Concentración del volumen anual en la ventana de cosecha pico | Alta concentración (fruto estacional) |
| Recepción y Control de Calidad | Tasa de Rechazo en Recepción | % de fruta descartada por fermentación, daño físico o madurez inadecuada | 5%–15% |
| Recepción y Control de Calidad | Cumplimiento de Madurez Óptima | % de fruta que cumple el estándar de color/madurez al ingreso | >90% |
| Recepción y Control de Calidad | Tiempo de Inspección por Lote | Minutos promedio de verificación de calidad por lote recibido | Definido por SOP interno |
| Procesamiento — Almíbar | Rendimiento de Envasado | Kilogramos de producto terminado en almíbar por kilogramo de fruta fresca | 60%–75% |
| Procesamiento — Almíbar | Cumplimiento de Proceso Térmico | % de lotes que cumplen el binomio tiempo/temperatura validado (21 CFR 113) | 100% |
| Procesamiento — Pulpa IQF | Rendimiento de Congelación (IQF) | Kilogramos de pulpa IQF obtenidos por kilogramo de fruta fresca | 55%–70% |
| Procesamiento — Pulpa IQF | Tiempo de Congelación | Minutos para alcanzar temperatura de congelación objetivo por lote | Definido por especificación de equipo |
| Procesamiento — Puré | Rendimiento de Despulpado | Kilogramos de puré pasteurizado por kilogramo de fruta fresca | 50%–65% |
| Procesamiento — Puré | Cumplimiento de Pasteurización | % de lotes con verificación de parámetro térmico de pasteurización | 100% |
| Envasado y Etiquetado | Productividad de Línea de Envasado | Unidades envasadas por hora por línea | Según capacidad instalada |
| Envasado y Etiquetado | Tasa de Error de Etiquetado | % de unidades con error de etiqueta bilingüe o especificación de cliente | <1% |
| Envasado y Etiquetado | Costo de Empaque por Unidad | Costo de envase, etiqueta y embalaje por unidad terminada | Variable por línea de producto |
| Almacenamiento y Cadena de Frío | Utilización de Cámara Refrigerada | % de capacidad de almacenamiento refrigerado utilizada en temporada alta | 70%–90% |
| Almacenamiento y Cadena de Frío | Merma en Almacenamiento | % de producto perdido por deterioro durante almacenamiento previo a despacho | <5% |
| Calidad e Inocuidad | Cumplimiento HACCP | % de puntos críticos de control monitoreados conforme al plan HACCP | 100% |
| Calidad e Inocuidad | Trazabilidad Lote a Lote | % de lotes con trazabilidad completa desde huerto de origen | 100% |
| Calidad e Inocuidad | Tasa de Reclamación de Cliente | % de envíos con queja o devolución por calidad | <2% |
| Logística y Exportación | Cumplimiento de Ventana de Embarque | % de envíos despachados dentro de la ventana programada | >95% |
| Logística y Exportación | Tiempo de Despacho Aduanal | Horas de trámite fitosanitario/aduanal por embarque de exportación | Según cruce fronterizo/puerto |
| Comercial | Concentración de Clientes (Top 5) | % del volumen exportado concentrado en los cinco principales clientes | Objetivo de diversificación <60% |
| Comercial | Mezcla de Líneas de Producto | Distribución de ingresos entre almíbar, pulpa IQF y puré | Meta: diversificación progresiva |
| Capital Humano y Sostenibilidad | Cobertura de Personal en Temporada Alta | % de posiciones de cosecha/planta cubiertas frente al requerimiento pico | >95% |
| Capital Humano y Sostenibilidad | Índice de Frecuencia de Accidentes | Accidentes registrables por cada 200,000 horas-hombre trabajadas | <2.0 |
Perspectiva ONCE14
Junto con la matriz financiera de §10.8, este catálogo operativo entrega al comité de crédito o inversionista de capital el panorama completo de diligencia de una planta de acopio y procesamiento: vincula el desempeño financiero con los factores físicos — rendimiento de acopio, tiempos de recepción, cadena de frío y cumplimiento de embarque — que en última instancia lo generan. Se recomienda que cualquier término vinculante de financiamiento condicione el desembolso a que la sociedad reporte los indicadores de este catálogo con periodicidad trimestral durante el periodo de inversión.
Contacto y Sobre esta Asesoría
Este documento fue preparado por ONCE14 Capital & Business Strategy bajo la dirección de Dr. Jaudiel Katawra, con base en la información proporcionada por la Sociedad y datos públicos citados de fuentes oficiales (SIAP/SADER, INEGI/INAFED, Banco de México). Los recuadros marcados como "Perspectiva ONCE14" reflejan el análisis independiente de la asesoría.
Por acuerdo de confidencialidad, los datos personales sensibles del representante legal (RFC personal, clave de elector INE y domicilio particular) fueron omitidos de esta versión pública. El modelo financiero de la Sección 10 se presenta como una proyección ilustrativa de planeación y debe validarse con la institución financiera correspondiente antes de respaldar una decisión de capital.
Specialized Nanche Packing Facility for Export
Production, sourcing, sorting, packing, and commercialization of nanche (Byrsonima crassifolia). Southern Michoacán de Ocampo, Mexico — exact location confidential.
Executive Summary
The Company (legal name available under NDA) is legally constituted under the laws of the United Mexican States, dedicated to the sourcing, processing, packing, and commercialization of nanche (Byrsonima crassifolia), with its legal domicile in southern Michoacán de Ocampo (municipality and locality confidential).
The company has already invested more than $10,000,000.00 MXN of its own capital in machinery, equipment, land, and its own nanche orchards — this plan does not start from zero, but represents the next scaling phase of an operation with real capitalization and productive assets already in place.
The project corresponds to a financing request of $15,000,000.00 MXN (fifteen million pesos 00/100 national currency) — an approximate equivalent of USD $862,069 at the reference exchange rate of $17.40 MXN/USD — earmarked primarily for construction, infrastructure, equipping, and start-up of a specialized agricultural packing facility, plus the working capital needed to support sourcing, sorting, packing, commercialization, and logistics operations.
Reference USD/MXN exchange rate as of July 21, 2026: $17.40 MXN per dollar (market average). USD figures are informational only; the contractual and financing amount is in Mexican pesos.
Legal Constitution & Company Profile
- Legal name
- Reservado / Withheld
- Tax ID (RFC)
- Reservado / Withheld
- Legal domicile
- Reservado / Withheld (Michoacán de Ocampo)
- Legal representative
- Reservado / Withheld
- Authority
- Authorized to execute and bind the company per the corresponding contractual file.
Under a confidentiality agreement, the legal representative's name, personal tax ID, INE voter registration key, and home address are omitted from this public version. This information remains complete in the legal file, held by ONCE14 Capital & Business Strategy and the company itself.
2.1 Legal Nature
The company operates under an associative structure defined by Mexican Agrarian Law for rural-sector producers formally organizing for production, processing, and commercialization activities, with limited liability for its members. The specific corporate form is available in the legal file under a confidentiality agreement.
2.2 Operating Profile
The company is engaged in sourcing, sorting, processing (cooking and syrup-packing, among other lines), and commercialization of nanche, supported by its own orchards and supply relationships with regional producers in Michoacán. The operation already holds its own productive assets — machinery, equipment, land, and nanche orchards — with a cumulative investment value exceeding $10,000,000.00 MXN, financed entirely with the company's own resources.
2.3 Competitive Advantages
- ◆An already-capitalized base of owned productive assets, reducing execution risk versus a business built entirely on new debt.
- ◆Location (confidential) within Michoacán's nanche-producing region, ranking second nationally.
- ◆Own orchards providing traceability and freshness control, critical given nanche's rapid post-harvest fermentation.
- ◆Direct relationships with local producers, fostering regional development.
Regional Economic Analysis — Confidential Municipality, Michoacán
3.1 Geographic and Demographic Context
The municipality (identity confidential) is located in south-central Michoacán de Ocampo, covering approximately 368 km² (0.72% of state territory), at ~640 meters above sea level, within the agricultural belt surrounding Uruapan, one of the country's most significant agro-industrial regions — specific bordering municipalities are omitted for location confidentiality.
Its municipal seat is Lombardía. Per municipal and INEGI sources, the municipality has approximately 10,000–21,000 inhabitants depending on source and year, with ~86% literacy and 6.2 years average schooling among the population over 15.
Sources: INEGI/INAFED, Encyclopedia of Mexican Municipalities; Data México (Ministry of Economy); PueblosAmérica.
3.2 Economic History of the Region
The region's economic history ties to large-scale agricultural development across southern Michoacán, with early-20th-century irrigation haciendas that turned several valleys in the area into farmland, originally rice-focused. That hydro-agricultural infrastructure remains part of the region's productive base over a century later.
3.3 Current Economic Structure
The municipality's principal economic activity is agriculture, followed by livestock. The region is part of Michoacán's fruit-growing corridor, with avocado, lime, mango, and — notably — nanche cultivation, both in established orchards and backyard production.
Agriculture
Principal economic activity; includes avocado, citrus, mango, nanche and traditional crops.
Livestock
Second most important economic activity in the municipality.
Trade and Services
Employment in sales, commerce, and support services for agriculture.
Hydro-agricultural Infrastructure
Legacy of early-20th-century irrigation works sustaining the region's agricultural vocation.
3.4 Relevance to the Project
This region's agricultural vocation, combined with its location within Michoacán's nanche-producing zone and proximity to Uruapan's logistics infrastructure, make this location (confidential) structurally suitable for an export-oriented nanche sourcing and packing operation.
It is worth honestly noting a limitation of the available data: municipal-level socioeconomic statistics for the region are limited and occasionally inconsistent across sources. This is common in mid-sized rural Mexican municipalities and does not invalidate the analysis, but demographic figures should be treated as order-of-magnitude approximations rather than precise census data.
Market and Sector Analysis
4.1 Nanche as a Native Mexican Fruit
Nanche (Byrsonima crassifolia (L.) H.B.K.), also known as nance, nancite, or changunga, is native to Mexico and Central America, family Malpighiaceae. A small fruit with yellow epicarp at maturity, characteristic tart-sweet flavor, and high vitamin C content.
Source: SNICS/SIAP; Revista Mexicana de Ciencias Agrícolas (2020).
Fresh Consumption
Traditionally consumed fresh for its distinctive tart-sweet flavor.
Industrial Processing
Used in candies, soft drinks, jams, syrups, ice cream, liqueurs, creams, gelatins, baked goods.
Nutritional Profile
High vitamin C (92.5 mg/100g, ~154% RDI), vitamin B9, potassium, manganese.
Seasonality
Harvest concentrates in the rainy season, with region-specific windows.
4.2 National Production and Michoacán's Position
Per SIAP/SADER, nanche is produced in at least 11 states. Guerrero leads national production, followed by Michoacán, with Campeche third. Michoacán has historically reported ~900–960 tons/year.
Source: SADER/SIAP (2019–2020); regional press (La Voz de Michoacán).
Guerrero
1st nationally (~3,890 t/year, SIAP 2019).
Michoacán
2nd nationally (~900–960 t/year).
Campeche
3rd nationally in reported volume.
National Economic Value
Between $23–$28M pesos depending on year and harvested area.
4.3 Target Export Markets
United States — primary market
Hispanic/Latino communities in California, Texas, Illinois and other high-concentration states.
Food and Beverage Industry
Manufacturers of ice cream, liqueurs, bottled fruit drinks using nanche as ingredient.
Specialized Foodservice
Regional Mexican-cuisine restaurants in the United States.
Domestic Mexican Market
Highest-volume channel; export built as revenue diversification.
4.4 Relevant Trends
- ◆Exotic/native fruits: growing international interest in little-known tropical fruits.
- ◆Origin traceability: increasing value placed on certified geographic origin.
- ◆Value-added processing: processing allows a much longer shelf life than fresh fruit.
4.5 Porter's Five Forces — Native Fruit Processing Sector
Competitive Rivalry — Low/Moderate
Fragmented structure with no dominant industrial processors (§5.2); competition is more against backyard consumption than against other certified plants.
Threat of New Entrants — Moderate
A real entry barrier: own-orchard/supply-relationship access and FDA low-acid registration (21 CFR 108/113/114), not capital alone.
Supplier Bargaining Power — Moderate/High
Dispersed backyard-orchard production (§5.2) gives relative power to scattered producers; the company's own orchards mitigate this exposure.
Buyer Bargaining Power — Moderate
Initial concentration in the ethnic/Latino channel (§4.3) gives buyers some power; Phase II diversification into beverages/ice cream reduces it.
Threat of Substitutes — Moderate
Other processed tropical fruits (mango, guava, tamarind) compete for the same ethnic/Latino U.S. shelf space; nanche differentiates through a non-replicable, culturally specific flavor niche, which limits — but does not eliminate — direct substitution.
Qualitative framework applied over the market and sector-structure information described in §4 and §5.2; it does not substitute for a dedicated competitive-positioning study.
4.6 VRIO Analysis of Resources and Capabilities
| Resource / Capability | Valuable | Rare | Inimitable | Organized | Implication |
|---|---|---|---|---|---|
| Own nanche orchards | Yes | Yes | Partial | Yes | Sustained competitive advantage |
| Prior capitalization ($10M MXN) | Yes | Yes | No | Yes | Temporary competitive advantage |
| Uruapan corridor location (municipality confidential) | Yes | No | No | Yes | Competitive parity |
| Allied-producer relationships | Yes | Partial | Partial | Yes | Temporary competitive advantage |
| Thermal/IQF process know-how (to be built) | Yes | Yes | Partial | To be defined | Potential advantage subject to execution |
Qualitative assessment (Valuable/Rare/Inimitable/Organized) built on the facts stated in §2 and §6; not an intangible-asset audit.
Macroeconomic, Microeconomic & Econometric Framework
This section develops the analytical framework underlying the investment thesis: the macroeconomic and trade-policy environment, the microeconomic structure of the nanche processing sector, and an econometric demand specification serving as a methodological framework for future market validation.
5.1 Macroeconomic and Institutional Framework
Monetary Policy and Exchange Rate
Banco de México (Banxico) held its reference rate at 6.50% in its most recent decision. The peso/dollar rate differential is relevant to agro-industrial financing costs, forming part of the market conditions under which this project's $15,000,000.00 MXN financing at a fixed 6.00% annual rate is evaluated.
Source: Banco de México (July 2026); Investing.com, USD/MXN (July 21, 2026, $17.40 market average).
Partial Natural Currency Hedge
Given a portion of revenue comes from USD-denominated export sales while most operating costs are peso-denominated, the company holds a partial natural currency hedge: real peso depreciation improves margin on export revenue, though this project's financing is denominated entirely in pesos, eliminating currency risk on debt service.
Trade Policy Framework — USMCA/T-MEC
Under Chapter 3 (Agriculture) of USMCA/T-MEC, most Mexican agricultural and agro-industrial products — including processed fruit such as nanche in syrup — receive preferential tariff access to the U.S. and Canadian markets.
5.2 Microeconomic Sector Structure
Unlike mature, highly mechanized agro-export sectors, industrial nanche processing is fragmented: most national production comes from backyard or scattered orchards, with limited formally certified industrial-scale plants. This implies a low-concentration market among formal processors — reducing predatory-competition risk, but also meaning raw-material availability depends on relationships with multiple dispersed producers.
Investment in high-fixed-cost assets — cooking/syrup lines, IQF equipment, refrigerated storage — generates significant economies of scale. The new facility's capacity design seeks to absorb fixed costs efficiently over the volume projected in Section 10.
5.3 Export Demand Econometric Specification
A standard log-log econometric specification is proposed to model export demand sensitivity to price, income, and exchange rate:
Where Qx,t is export demand volume (tons); Px,t real export price (USD); YUS,t destination-market disposable income; REERt real effective exchange rate; εt an error term.
Processed nanche lacks sufficiently extensive public export time series to estimate β₁, β₂, β₃ with statistical rigor at this time. This document presents the specification as a recommended methodological framework, not as reported empirical coefficients. A dedicated export market study is recommended as the next diligence step.
5.4 Sensitivity Simulation (Monte Carlo)
As an honest alternative to an unavailable econometric estimate, a 10,000-iteration Monte Carlo simulation was run on Section 10's base-case assumptions, with normal distributions for revenue (σ=10%) and OpEx (σ=6%) over the 10-year horizon.
Expected NPV (Mean, @12%)
$19,961,483 MXN
approx. USD $1,147,212
5th Percentile NPV (downside)
−$18,781,538 MXN
approx. −USD $1,079,399
95th Percentile NPV (upside)
$58,271,088 MXN
approx. USD $3,348,913
Probability of Negative NPV
20.1%
real sensitivity; not risk-free.
Calculated from Section 10's stated financial assumptions (Monte Carlo, 10,000 iterations, deterministic seed), not historical nanche market data.
The macro/micro framework (5.1–5.2) rests on verifiable public sources. The econometric specification (5.3) is an honest methodological framework, not a measurement — presenting invented coefficients as real findings would undermine the document's credibility before any serious financial institution. The sensitivity simulation (5.4) is a real calculation on this plan's own assumptions, and therefore a legitimate risk-analysis tool.
Operations Plan & Supply Chain
The operating model is designed around nanche's most determining characteristic as a raw material: it is highly perishable and ferments rapidly once harvested. This requires much shorter processing windows than other export fruits, and is the central design driver of the new packing facility.
6.1 Operating Process
- 01Sourcing: fruit collection from own orchards and allied producers, with coordinated harvest windows minimizing harvest-to-process time.
- 02Receiving & Inspection: ripeness, color, physical damage checks, and rejection of fruit showing unwanted fermentation.
- 03Sorting & Grading: separation by size and quality for each product line.
- 04Processing: cooking/syrup-packing under time/temperature control; IQF for pulp; depulping and pasteurizing for purée.
- 05Packing & Labeling: per market/customer specs, including bilingual export labeling.
- 06Export Logistics: customs documentation, phytosanitary compliance, transport coordination to port or border crossing.
6.2 Infrastructure to Be Built
Investment capital will finance an industrial packing facility, cooking/syrup-packing lines, IQF equipment for pulp, refrigerated storage, depulping/pasteurizing equipment, and labeling/palletizing equipment — in addition to the assets already capitalized with own resources (Section 2).
6.3 Human Capital
The operation requires personnel trained in perishable fruit handling, food safety/quality control, thermal-processing and freezing equipment operation, and export logistics.
Regulatory Compliance & Certifications
As a product combining selected fresh fruit with processed, packaged products (syrup, purée), the Company must comply with complementary regulatory frameworks in Mexico and the destination market.
7.1 — FDA, Packaged Product (U.S.)
Nanche in syrup falls under FDA regulation for low-acid canned/acidified foods (21 CFR Parts 108, 113, 114), requiring plant registration, thermal-process filing, and FSMA registration.
7.2 — FDA, Fresh & Frozen (U.S.)
USDA-APHIS phytosanitary requirements and FDA/FSMA preventive controls apply for fresh fruit and IQF pulp.
7.3 — Mexican Regulation
Compliance with SENASICA for movement/export and applicable Mexican Official Standards for food processing.
7.4 — Quality & Food Safety Management
HACCP system for thermal-process lines, with standardized procedures and lot-by-lot traceability from orchard to finished product.
Commercial Strategy
8.1 Target Customers
Ethnic/Latino Distributors (U.S.)
Wholesale chains specialized in Mexican/Central American product stores.
Beverage & Ice Cream Manufacturers
Companies using nanche pulp or purée as an ingredient.
Niche Importers
Specialized in niche Latin American tropical fruits.
Regional Mexican Foodservice
Restaurants and chains specialized in authentic Mexican cuisine in the U.S.
8.2 Growth Strategy — Three Phases
Phase I — Consolidation
Scale the syrup line, increasing exported volume with new installed capacity.
Phase II — Product Diversification
Launch IQF pulp and purée lines for the industrial beverage/ice cream channel.
Phase III — Market Expansion
Explore additional gastronomic niches and Central American markets.
Existing Investment & Capital Requirements
9.1 Own Investment Already Made
The Company has invested, with its own resources, more than $10,000,000.00 MXN (approx. USD $574,713) in machinery, equipment, land, and orchards. This prior capitalization forms the operating base for this expansion, signaling direct financial commitment to the business.
9.2 New Financing Requested
The project corresponds to a financing request of $15,000,000.00 MXN — an approximate equivalent of USD $862,069 at the reference rate of $17.40 MXN/USD. Funds will finance construction, infrastructure, equipping, and start-up of the facility, plus working capital for sourcing, sorting, packing, commercialization, and logistics.
| Investment Category | Amount (MXN) | Amount (approx. USD) | % of Total |
|---|---|---|---|
| Construction, infrastructure and equipping | $9,300,000.00 | $534,483 | 62.00% |
| Certifications and deferred assets | $700,000.00 | $40,230 | 4.67% |
| Working capital (sourcing, sorting, packing, commercialization, logistics) | $5,000,000.00 | $287,356 | 33.33% |
| Total Financing Requested | $15,000,000.00 | $862,069 | 100.00% |
Reference exchange rate: $17.40 MXN/USD (July 21, 2026). USD amounts are informational; the financing contract is in Mexican pesos.
9.3 Financing Terms
9.4 Combined Project Capitalization
| Component | Amount (MXN) | Amount (approx. USD) |
|---|---|---|
| Own investment already made | $10,000,000.00 | $574,713 |
| New financing requested | $15,000,000.00 | $862,069 |
| Total project capitalization | $25,000,000.00 | $1,436,782 |
9.5 Capital Deployment Timeline
Phase I (Months 1–6)
Construction and civil works, equipment procurement/installation, initiation of regulatory processes (FDA, SENASICA), staff recruitment/training.
Phase II (Months 7–12)
Commissioning of process lines, first export shipments under new capacity, onboarding of new customers.
Phase III (Year 2 onward)
Launch of IQF pulp and purée lines, capacity optimization, market expansion.
Financial Projections & Investment Returns
10.1 Revenue Model and Base Assumptions
The base case projects annual revenue of $38,280,000 MXN (approx. USD $2,200,000), concentrated in the nanche-in-syrup line, with a projected EBITDA margin of 20.0% ($7,656,000 MXN/year, approx. USD $440,000).
10.2 Key Financial Metrics
10.3 10-Year Debt Amortization Schedule
Amortization of $15,000,000.00 MXN at a fixed 6.00% annual rate, over 10 years, annual payments.
10.4 Detailed 10-Year Pro Forma Statement (MXN)
Approximate USD equivalent of base revenue: USD $2,200,000/year; EBITDA: USD $440,000/year, at the reference rate of $17.40 MXN/USD.
10.5 DuPont Decomposition
Tax Burden ≈ 0.70
The company retains ~70% of pre-tax income after the 30% corporate tax rate.
Interest Burden ≈ 0.87
Financing interest consumes ~13% of operating income (EBIT) in Year 1.
Operating Margin ≈ 18.0%
Every peso of revenue generates approximately $0.18 of operating income.
ROA on New Investment ≈ 27.9%
Return on the new $15,000,000 MXN asset base (Year 1).
10.6 Break-Even Point
Under the model's assumptions (~35% fixed OpEx, 65% variable), break-even is estimated at $22,330,000 MXN annual revenue (approx. USD $1,283,333), equivalent to 58.3% of base-case revenue.
10.7 Project Return
Project IRR (unlevered)
~40.0% over 10 years, conservative 5.0x EBITDA terminal value and Year-10 working capital recovery.
Project NPV (@12%)
$30,516,217 MXN — approx. USD $1,753,806 on the $15,000,000 MXN investment.
Payback Period
~3.0 years, based on cash flow after debt service.
Financing Structure
100% fixed-rate debt; no additional mixed capital structure modeled.
10.8 Key Financial Indicators (KPI) Matrix
| Category | Indicator | Base Value | Typical Bank Benchmark |
|---|---|---|---|
| Profitability | EBITDA Margin | 20.0% | >15.0% |
| Profitability | Operating Margin (EBIT) | 18.0% | >10.0% |
| Profitability | Net Margin — Year 1 | 11.0% | >8.0% |
| Debt Coverage | DSCR — Year 1 | 3.76x | ≥1.25x |
| Debt Coverage | ICR — Year 1 | 7.65x | ≥3.00x |
| Leverage | Debt / EBITDA — Year 1 | 1.96x | ≤3.50x |
| Return | Project IRR (unlevered) | ~40.0% | — |
| Risk | Break-Even (% base revenue) | 58.3% | <70.0% |
| Risk | Probability of Negative NPV (Monte Carlo) | 20.1% | — |
10.10 Sensitivity Matrix — Unlevered NPV / IRR
Reconstruction of the project's unlevered IRR (§10.7) under simultaneous revenue and OpEx variation, using the same methodology: EBIT × (1 − 30% tax) + D&A as annual free cash flow, a conservative 5.0x EBITDA terminal value in Year 10, discounted at 12%. Base-axis values approximately reproduce §10.7's central case (the difference from the stated $30,516,217 MXN reflects that working-capital recovery is not added here, making this matrix slightly conservative).
| Revenue \ OpEx | −5% OpEx | Base OpEx | +5% OpEx | +10% OpEx |
|---|---|---|---|---|
| +10% Revenue ($42.11M) | $58,730,418 (IRR 63.8%) | $50,209,256 (IRR 56.9%) | $41,688,094 (IRR 50.0%) | $33,166,932 (IRR 43.1%) |
| +5% Revenue ($40.19M) | $48,078,966 (IRR 55.2%) | $39,557,804 (IRR 48.3%) | $31,036,641 (IRR 41.3%) | $22,515,479 (IRR 34.1%) |
| Base Revenue ($38.28M) | $37,427,513 (IRR 46.6%) | $28,906,351 (IRR 39.5%) | $20,385,189 (IRR 32.3%) | $11,864,027 (IRR 24.6%) |
| −5% Revenue ($36.37M) | $26,776,060 (IRR 37.8%) | $18,254,898 (IRR 30.4%) | $9,733,736 (IRR 22.6%) | $1,212,574 (IRR 13.5%) |
| −10% Revenue ($34.45M) | $16,124,608 (IRR 28.5%) | $7,603,445 (IRR 20.4%) | −$917,717 (IRR 10.8%) | −$9,438,879 (IRR −3.6%) |
Reading the matrix: the worst modeled cell — revenue 10% below base combined with OpEx 10% above base — yields a negative NPV (−$9.4M) and an IRR of −3.6%; the project only stops being profitable under a simultaneous deterioration of both variables near the upper end of the tested bands. The base case does not sit at the matrix's edge, suggesting ample headroom against moderate shocks, but also that the combination of revenue decline and cost pressure is, by a clear margin, the single most decisive risk to viability — more so than the currency or regulatory risks described in Section 11.
10.11 Cost of Capital — WACC and CAPM (Reference)
Effective WACC of the financed structure (100% debt)
Kd × (1 − T) = 6.00% × (1 − 30%) = 4.20%
With 100% of the requested amount financed by senior debt, the WACC of the new capital tranche collapses to the after-tax cost of debt.
Cost of equity — CAPM (reference)
Ke = Rf + β × ERP = 9.50% + 0.85 × 5.50% ≈ 14.17%
Rf approximated with the 10-year Bono M yield; Mexico ERP and a small-scale agro-industrial processor β are illustrative estimates, not verified market figures for this specific project.
The 12% discount rate used in §10.7 and the §10.10 sensitivity matrix is a conservative reference rate above the 4.20% effective WACC of the 100%-debt structure — meaning the reported NPV already incorporates an additional prudence buffer over the project's actual contractual cost of capital. The CAPM Ke calculation is included solely as a comparative reference for a prospective equity investor evaluating entry in later phases (§12.2), not as part of the current financing structure, which is 100% debt.
10.12 Additional Profitability & Solvency Ratios
ROE is calculated on the $10,000,000 MXN of own capital already invested (Section 9.1) as an equity-base proxy, not an audited balance sheet. ROIC and Asset Turnover use the $25,000,000 MXN combined capitalization (Section 9.4, own + new financing) as an invested-capital proxy. These metrics are indicative and should be recalculated on audited financial statements once financing closes.
Debt / EBITDA Evolution — 10 Years
10.13 Model Assumptions & Limitations
The model holds revenue and OpEx constant in nominal terms over 10 years, without modeling inflation, price growth, or a gradual ramp-up — it assumes full utilization from Year 1. The 10-year amortization term is a planning assumption; the final contractual term of the $15,000,000 MXN financing at 6.00% should be confirmed with the corresponding institution. The ratios in §10.12 and the matrix in §10.10 inherit the same limitations: they are methodologically consistent reconstructions of the assumptions stated in §10.1–10.9, not measurements from audited financial statements. Independent verification of the export revenue assumption — particularly for the new IQF pulp and purée lines, which lack their own sales history — remains the natural next diligence step before this document supports a capital decision.
Risk Analysis & Mitigation
Perishability & Fermentation Risk
Risk: nanche ferments rapidly after harvest.
Mitigation: tight sourcing-to-process coordination, higher-capacity receiving, strict time/temperature protocols.
Raw Material Availability Risk
Risk: much national production comes from backyard/wild orchards.
Mitigation: own orchards as guaranteed supply plus allied-producer network.
Market Concentration Risk
Risk: export demand concentrated among the Mexican diaspora in the U.S.
Mitigation: diversification toward the industrial ingredient channel.
Regulatory Risk
Risk: FDA low-acid registration requires technical thermal-process validation.
Mitigation: initiate from Phase I of the capital deployment timeline.
Currency Risk
Risk: USD export revenue vs. mostly peso operating costs; financing itself is peso-denominated.
Mitigation: partial natural hedge from USD-revenue portion.
New Line Execution Risk
Risk: IQF pulp and purée lines lack their own sales history.
Mitigation: staged Phase II launch on the syrup-line customer base.
Exit Strategy & ESG
Strategic Acquisition
Agro-industrial companies interested in a native Mexican fruit portfolio with an established operation.
Recapitalization
After sustained growth, openness to additional capital to accelerate Phase III.
Strategic Alliance
With distributors or beverage/ice cream manufacturers interested in exclusive supply.
Long-Term Cash Flow
For the Company's members, designed to become a recurring income source.
12.1 ESG and Regional Development
- ◆Direct collaboration with local nanche producers in the region (municipality confidential) and neighboring areas
- ◆Use of a native Mexican fruit with low water requirements
- ◆Formal employment generation in an agricultural region of Michoacán
- ◆Responsible water and waste management practices
12.2 Conclusion
The Company is positioned to scale an operation with more than $10,000,000 MXN of own capitalization already in productive assets, through a specialized packing facility resolving nanche's principal technical constraint and diversifying toward higher-margin industrial channels. The requested financing of $15,000,000.00 MXN provides the infrastructure and working capital needed to execute this strategy in a disciplined manner.
Appendices
- ACorporate legal documentation — articles of incorporation, tax ID
- BOrganizational structure
- C10-year financial model — integrated in Section 10
- DCapital investment budget
- EInventory of already-capitalized assets — machinery, equipment, land, orchards
- FNational nanche production data — SIAP/SADER
- GExport regulatory requirements — FDA, USDA-APHIS, SENASICA
- HRisk management framework
- IComplete legal file of the legal representative — confidential, not included in this version
- JOperational & agro-industrial KPI catalog — sourcing, processing, packing, and post-harvest, included below
13.1 Operational & Agro-Industrial KPI Catalog
The Financial KPI Matrix (§10.8) covers profitability, debt coverage, and leverage. The catalog below complements it with the operational KPIs standard to a perishable-fruit sourcing and processing plant such as nanche, organized by stage of the chain — from orchard sourcing through packing, cold chain, and export. These are industry-standard metric definitions and reference ranges commonly used across Mexico's niche tropical-fruit agro-industry, provided as a monitoring and diligence framework rather than as reported figures specific to this project.
| Stage | KPI | Definition | Reference Range |
|---|---|---|---|
| Sourcing & Supply | Sourcing Yield | Kilograms of fruit collected per hectare/allied orchard per season | Varies by orchard density and age |
| Sourcing & Supply | Harvest-to-Receiving Time | Hours between harvest and arrival at plant (critical given nanche's perishability) | <6–8 hours (target) |
| Sourcing & Supply | Allied-Grower Coverage | % of total volume sourced from external growers vs. own orchards | Variable by expansion phase |
| Sourcing & Supply | Supply Seasonality | Concentration of annual volume in the peak harvest window | High concentration (seasonal fruit) |
| Receiving & Quality Control | Receiving Rejection Rate | % of fruit discarded for fermentation, physical damage, or off-maturity | 5%–15% |
| Receiving & Quality Control | Optimal Maturity Compliance | % of fruit meeting the color/maturity standard on intake | >90% |
| Receiving & Quality Control | Inspection Time per Lot | Average minutes of quality check per lot received | Set by internal SOP |
| Processing — Syrup | Packing Yield | Kilograms of finished syrup product per kilogram of fresh fruit | 60%–75% |
| Processing — Syrup | Thermal Process Compliance | % of lots meeting the validated time/temperature binomial (21 CFR 113) | 100% |
| Processing — IQF Pulp | Freezing Yield (IQF) | Kilograms of IQF pulp obtained per kilogram of fresh fruit | 55%–70% |
| Processing — IQF Pulp | Freeze Time | Minutes to reach target freezing temperature per lot | Set by equipment specification |
| Processing — Purée | Pulping Yield | Kilograms of pasteurized purée per kilogram of fresh fruit | 50%–65% |
| Processing — Purée | Pasteurization Compliance | % of lots with verified thermal pasteurization parameter | 100% |
| Packing & Labeling | Packing Line Productivity | Units packed per hour per line | Per installed capacity |
| Packing & Labeling | Labeling Error Rate | % of units with bilingual label or customer-spec errors | <1% |
| Packing & Labeling | Packaging Cost per Unit | Container, label, and casing cost per finished unit | Variable by product line |
| Storage & Cold Chain | Cold Storage Utilization | % of refrigerated storage capacity used at peak season | 70%–90% |
| Storage & Cold Chain | Storage Shrinkage | % of product lost to spoilage during storage prior to dispatch | <5% |
| Quality & Food Safety | HACCP Compliance | % of critical control points monitored per the HACCP plan | 100% |
| Quality & Food Safety | Lot-to-Lot Traceability | % of lots with complete traceability back to the source orchard | 100% |
| Quality & Food Safety | Customer Claim Rate | % of shipments with a quality complaint or return | <2% |
| Logistics & Export | Shipment Window Compliance | % of shipments dispatched within the scheduled window | >95% |
| Logistics & Export | Customs Clearance Time | Hours of phytosanitary/customs processing per export shipment | By border crossing/port |
| Commercial | Customer Concentration (Top 5) | % of exported volume concentrated in the top five customers | Diversification target <60% |
| Commercial | Product-Line Mix | Revenue distribution across syrup, IQF pulp, and purée | Target: progressive diversification |
| Workforce & Sustainability | Peak-Season Staffing Fill Rate | % of harvest/plant positions filled against peak requirement | >95% |
| Workforce & Sustainability | Lost-Time Injury Frequency Rate | Recordable injuries per 200,000 labor hours | <2.0 |
ONCE14 Perspective
Together with the financial matrix in §10.8, this operational catalog gives a credit committee or equity sponsor the full diligence surface for a sourcing-and-processing plant: it links financial performance to the physical drivers — sourcing yield, receiving times, cold chain, and shipment compliance — that ultimately produce it. We recommend that any binding financing term condition disbursement on the Company reporting actuals against this catalog on a quarterly cadence during the investment period.
Contact & About This Advisory
This document was prepared by ONCE14 Capital & Business Strategy under the direction of Dr. Jaudiel Katawra, based on information provided by the Company and public data from official sources (SIAP/SADER, INEGI/INAFED, Banco de México). Boxes marked "ONCE14 Perspective" reflect the advisory's independent analysis.
Under a confidentiality agreement, the legal representative's sensitive personal data (personal tax ID, INE voter registration key, and home address) were omitted from this public version. The financial model in Section 10 is an illustrative planning projection and should be validated with the corresponding financial institution before supporting a capital decision.