
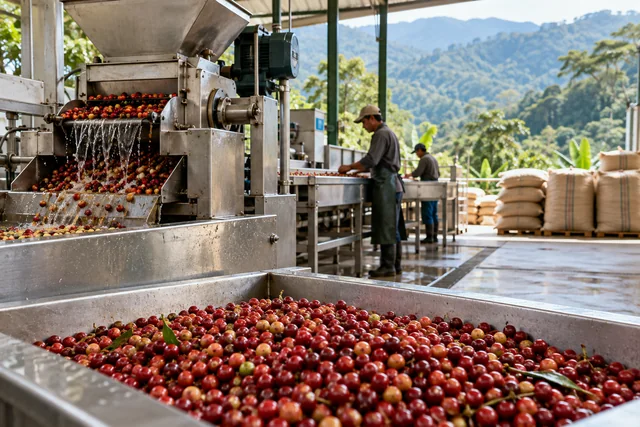
Turning Veracruz Cherry Coffee into Traceable Green-Bean Exports
Del Café Cereza de Veracruz a Exportaciones de Café Verde Trazable
A vertically-integrated wet-mill / dry-mill processing and export platform in Teocelo, Veracruz — built by a producer cooperative to capture the value currently lost to intermediaries, financed by a USD $15.0 million, 15-year senior credit facility.
Una plataforma de beneficio húmedo/seco y exportación verticalmente integrada en Teocelo, Veracruz — construida por una cooperativa de productores para capturar el valor que hoy se pierde con los intermediarios, financiada con un crédito senior de USD $15.0 millones a 15 años.
Investment ThesisTesis de Inversión
Five structural arguments support the case for financing a coffee processing and export plant in Teocelo — and one structural caution deserves equal weight before capital is committed.
Cinco argumentos estructurales sustentan el caso de financiar una planta procesadora y exportadora de café en Teocelo — y una advertencia estructural merece el mismo peso antes de comprometer el capital.
1 — Privileged terroir
1 — Terruño privilegiado
Teocelo sits inside Veracruz's central highland coffee corridor at ~1,160 masl, with volcanic soils, 1,500–2,000mm of rainfall and temperate humidity — conditions long associated with Arabica of distinguished cup quality, roughly 110km from the Port of Veracruz.
Teocelo se ubica dentro del corredor cafetalero central de altura de Veracruz, a ~1,160 msnm, con suelos volcánicos, 1,500–2,000mm de lluvia y humedad templada — condiciones asociadas históricamente a un Arábica de taza distinguida, a unos 110km del Puerto de Veracruz.
2 — Favorable global demand
2 — Demanda mundial favorable
World coffee consumption continues to expand, led by growth in specialty coffee, traceable-origin purchasing and Asian demand — segments willing to pay a premium for verified quality that a commodity-cherry seller cannot capture.
El consumo mundial de café sigue creciendo, impulsado por el café de especialidad, las compras de origen trazable y la demanda asiática — segmentos dispuestos a pagar una prima por calidad verificada que un vendedor de cereza commodity no puede capturar.
3 — Vertical integration captures stranded value
3 — La integración vertical captura valor perdido
Most of the economic value in coffee is created after the farm gate — in milling, grading, and export. The plant lets the cooperative participate directly in those stages instead of selling cherry or parchment to intermediaries.
La mayor parte del valor económico del café se genera después de la finca — en el beneficio, la clasificación y la exportación. La planta permite a la cooperativa participar directamente en esas etapas en vez de vender cereza o pergamino a intermediarios.
4 — Cooperative model with social return
4 — Modelo cooperativo con retorno social
An estimated 250+ smallholder producers gain a direct buyer, technical assistance, and price stability, converting a fragmented supply base into a coordinated regional platform.
Un estimado de 250+ pequeños productores obtienen un comprador directo, asistencia técnica y estabilidad de precio, convirtiendo una base de suministro fragmentada en una plataforma regional coordinada.
5 — USD-matched financing structure
5 — Estructura de financiamiento calzada en USD
Export revenue is dollar-denominated; the proposed credit facility is also USD-denominated, creating a natural currency hedge and insulating debt service from peso volatility.
Los ingresos de exportación están denominados en dólares; el crédito propuesto también está en USD, creando una cobertura cambiaria natural que aísla el servicio de deuda de la volatilidad del peso.
6 — Tangible sponsor collateral & a 30-year operator
6 — Colateral tangible del patrocinador y un operador con 30 años
The cooperative is not approaching this facility empty-handed: it already owns 60+ hectares of producing coffee-and-lemon land (≈$751,000) and working agricultural machinery (≈$40,000), it generates an existing ≈$300,000/year net profit from current coffee and lemon sales, and its principal has more than three decades of direct, hands-on experience in coffee farming, processing and trade. None of this appeared in the sponsor's original materials as a quantified credit factor — we correct that in §02.3 and §11.0.
La cooperativa no llega a este crédito con las manos vacías: ya es propietaria de 60+ hectáreas de terreno productivo de café y limón (≈$751,000) y maquinaria agrícola en funcionamiento (≈$40,000), genera una utilidad neta existente de ≈$300,000/año por ventas actuales de café y limón, y su principal cuenta con más de tres décadas de experiencia directa en el cultivo, procesamiento y comercio de café. Nada de esto aparecía cuantificado como factor de crédito en el material original del patrocinador — lo corregimos en el §02.3 y el §11.0.
Caution — leverage still dominates the capital stack
Advertencia — la deuda sigue dominando la estructura de capital
Even counting the in-kind land and machinery as contributed equity, the facility is still ≈95.0% debt and 5.0% sponsor capital (§11.0) — a materially thinner cushion than institutional agroindustrial lenders typically require. With offtake buyers already secured and full-capacity utilization reached within 4–6 months (§07.4, §11.1), coverage is strong from Year 1 (§11.4); the residual watch-item is leverage and covenant headroom under a downside scenario, not ramp-up timing.
Incluso contando el terreno y la maquinaria en especie como capital aportado, el crédito sigue siendo ≈95.0% deuda y 5.0% capital del patrocinador (§11.0) — un colchón notablemente más delgado de lo que suelen exigir los acreedores institucionales agroindustriales. Con los compradores de oferta ya asegurados y la utilización a capacidad plena alcanzada dentro de 4–6 meses (§07.4, §11.1), la cobertura es sólida desde el año 1 (§11.4); el punto de atención residual es el apalancamiento y la holgura de covenant ante un escenario adverso, no el calendario de arranque.
This is a clearly bankable project, and the pitch is stronger than a margin story alone. Two facts do most of the work: offtake buyers are already secured, so the plant's ramp to full capacity is an operational question (4–6 months, §07.4) rather than a multi-year commercial build-out; and the cooperative's existing land, machinery and 30-year management track record (§02.3, §11.0) provide real collateral and execution credibility beyond the credit's own cash flow. Together these support debt service coverage from Year 1 (§11.4) and a project-level IRR comfortably above a standard infrastructure hurdle (§11.6). The one point that still warrants lender attention is leverage itself: at ≈95% debt, the facility carries less absolute cushion than a typical agroindustrial project-finance structure, and covenant headroom under a genuine downside scenario (§11.8, §11.9) should be the focus of any further structuring discussion.
Este es un proyecto claramente bancable, y el argumento es más sólido que una simple historia de márgenes. Dos hechos hacen la mayor parte del trabajo: los compradores de oferta ya están asegurados, por lo que la rampa de la planta hacia capacidad plena es una cuestión operativa (4–6 meses, §07.4) y no un desarrollo comercial de varios años; y el terreno, la maquinaria y la trayectoria directiva de 30 años de la cooperativa (§02.3, §11.0) aportan colateral real y credibilidad de ejecución más allá del propio flujo de caja del crédito. Juntos, estos factores sostienen la cobertura de servicio de deuda desde el año 1 (§11.4) y una TIR de proyecto cómodamente por encima de una tasa mínima estándar de infraestructura (§11.6). El único punto que aún amerita atención del acreedor es el apalancamiento en sí: con ≈95% deuda, el crédito conlleva menos colchón absoluto que una estructura típica de financiamiento de proyectos agroindustriales, y la holgura de covenant ante un escenario adverso genuino (§11.8, §11.9) debería ser el foco de cualquier discusión adicional de estructuración.
Cooperative ProfilePerfil de la Cooperativa
Corporate identification and mandate. Personal identifying details of the legal representative are withheld from this document in line with the sponsor's confidentiality instructions and are available to qualified counterparties under NDA.
Identificación corporativa y mandato. Los datos personales del representante legal se omiten en este documento conforme a las instrucciones de confidencialidad del patrocinador y están disponibles para contrapartes calificadas bajo acuerdo de confidencialidad.
Legal name
Razón social
Cooperativa cafetalera · Cliente confidencial
Registered activity
Actividad registrada
Agroindustrial cooperative — coffee cultivation, wet/dry milling, grading, and export
Cooperativa agroindustrial — cultivo de café, beneficio húmedo/seco, clasificación y exportación
Location
Ubicación
Teocelo, Veracruz, México
Tax ID (RFC)
RFC
on file — redacteden archivo — omitido
Legal representative
Representante legal
available under NDAdisponible bajo NDA
Registered address
Domicilio fiscal
available under NDAdisponible bajo NDA
Contact
Contacto
available under NDAdisponible bajo NDA
2.1Why this project existsPor qué existe este proyecto
Mexico's coffee sector carries a structural weakness: fragmented smallholdings, low industrialization, dependence on intermediaries, and limited direct-export capacity mean most of the value created between cherry and cup accrues outside the producing region. The cooperative's answer is to insert an industrial node — this plant — between its own producers and the international buyer, converting the value chain from Producer → Intermediary → Processor → Exporter → Market into Producer → Cooperative → Plant → Direct Export → Buyer.
El sector cafetalero mexicano arrastra una debilidad estructural: parcelas fragmentadas, baja industrialización, dependencia de intermediarios y capacidad limitada de exportación directa hacen que la mayor parte del valor generado entre la cereza y la taza se quede fuera de la región productora. La respuesta de la cooperativa es insertar un nodo industrial — esta planta — entre sus propios productores y el comprador internacional, transformando la cadena de Productor → Intermediario → Beneficiador → Exportador → Mercado en Productor → Cooperativa → Planta → Exportación Directa → Comprador.
2.2ObjectivesObjetivos
Productive
Productivos
Process regional cherry at industrial scale under modern wet- and dry-mill technology.
Procesar la cereza regional a escala industrial con tecnología moderna de beneficio húmedo y seco.
Commercial
Comerciales
Sell directly to importers and roasters instead of through intermediaries.
Vender directamente a importadores y tostadores en lugar de a través de intermediarios.
Social
Sociales
Raise farm-gate income and create permanent rural employment.
Elevar el ingreso al productor y generar empleo rural permanente.
Environmental
Ambientales
Cut water intensity per kilogram and valorize cherry by-products.
Reducir el consumo de agua por kilogramo y valorizar los subproductos de la cereza.
2.3Existing assets, current profitability & sponsor track recordActivos existentes, rentabilidad actual y trayectoria del patrocinador
Beyond the $15.0M facility, the cooperative's balance sheet already carries real economic substance: producing land, working machinery, and an operating coffee-and-lemon business with its own profitability. Three categories of pre-existing economic substance belong in any serious credit analysis of this deal, and §11.0 brings them formally into the capital structure and cash-flow model. All MXN figures below are converted at a single, uniform exchange rate of MXN $17.30 / USD $1.00 (the prevailing spot rate at the time of this analysis, per §03), applied consistently throughout this document; no blended or historical rate is used anywhere else in this memorandum.
Más allá del crédito de $15.0M, el balance de la cooperativa ya conlleva sustancia económica real: terreno productivo, maquinaria en funcionamiento, y un negocio operativo de café y limón con rentabilidad propia. Tres categorías de sustancia económica preexistente pertenecen a cualquier análisis de crédito serio de este proyecto, y el §11.0 las incorpora formalmente a la estructura de capital y al modelo de flujo de caja. Todas las cifras en pesos a continuación se convierten con un tipo de cambio único y uniforme de MXN $17.30 / USD $1.00 (la tasa spot vigente al momento de este análisis, según el §03), aplicado de forma consistente en todo el documento; no se usa ninguna tasa mixta ni histórica en ningún otro punto de este memorándum.
Producing coffee & lemon land
Terreno productivo de café y limón
MXN $13,000,000 (average sponsor-reported value) across 60+ hectares of cooperative-owned land already in production — planted with both coffee and lemon. The dual-crop base is a meaningful diversification point the original materials did not surface: the cooperative's own income does not depend on coffee alone, and the land itself functions as a captive, non-contracted raw-material anchor for the plant, in addition to its value as loan collateral — a partial offset to both the supplier-concentration risk (§12) and the commodity-price risk (§11.16).
MXN $13,000,000 (valor promedio reportado por el patrocinador) en 60+ hectáreas de terreno propiedad de la cooperativa ya en producción — sembrado con café y limón. Esta base de doble cultivo es un punto de diversificación relevante que el material original no exponía: el ingreso propio de la cooperativa no depende únicamente del café, y el terreno mismo funciona como un ancla de materia prima cautiva, no contratada, para la planta, además de su valor como colateral del crédito — una compensación parcial tanto al riesgo de concentración de proveedores (§12) como al riesgo de precio de commodity (§11.16).
Agricultural machinery & equipment
Maquinaria y equipo agrícola
MXN $700,000 of used but functional agricultural machinery and equipment. Not new, and not a substitute for the industrial wet/dry-mill lines financed in §10, but a real, depreciable asset already on the cooperative's books that reduces net new capital at risk and can support field operations before the main plant is commissioned.
MXN $700,000 en maquinaria y equipo agrícola usado pero funcional. No es nuevo, ni sustituye las líneas industriales de beneficio húmedo/seco financiadas en el §10, pero es un activo real y depreciable ya registrado en los libros de la cooperativa que reduce el capital nuevo neto en riesgo y puede sostener operaciones de campo antes de la puesta en marcha de la planta principal.
Existing operating profitability — the most consequential correction in this memorandum
Rentabilidad operativa existente — la corrección más consecuente de este memorándum
The cooperative's current coffee and lemon commercialization activity — entirely independent of the new plant financed by this facility — generates net profit of approximately USD $300,000 per year today. This is not a projection; it is the sponsor's present-day operating reality, and the original business plan did not present it as a credit factor at all. Its significance is explored quantitatively in §11.0: because this cash flow is unrelated to the new plant's ramp-up, it is available, in principle, to help bridge the Year 1–4 debt-service coverage gap identified in §11.6 — materially changing the risk profile of the facility's riskiest years.
La actividad actual de comercialización de café y limón de la cooperativa — enteramente independiente de la nueva planta financiada por este crédito — genera hoy una utilidad neta aproximada de USD $300,000 al año. Esto no es una proyección; es la realidad operativa presente del patrocinador, y el plan de negocios original no la presentaba en absoluto como un factor de crédito. Su relevancia se explora cuantitativamente en el §11.0: como este flujo de caja es independiente del arranque de la nueva planta, está disponible, en principio, para ayudar a cubrir la brecha de cobertura de servicio de deuda de los años 1–4 identificada en el §11.6 — cambiando de forma material el perfil de riesgo de los años más críticos del crédito.
Why the operating track record matters as much as the balance sheet
Por qué la trayectoria operativa importa tanto como el balance
Three decades of direct, hands-on experience in this exact value chain — growing, processing and selling both coffee and lemon — is the qualitative counterpart to the quantitative collateral and cash flow above. In project finance for greenfield agroindustrial facilities, cost overruns and commissioning delays are disproportionately driven by inexperienced operators misjudging harvest logistics, buyer relationships, or quality-control ramp-up. A principal who has already run a profitable coffee-and-lemon commercialization business for 30+ years — and who is demonstrably capable of generating the ≈$300,000/year net profit quantified above — is a materially lower-probability candidate for exactly those failure modes. We treat this as a genuine, and now partly quantifiable, risk mitigant throughout §11 and §12, and recommend it be documented formally (audited financial statements for the existing business, historical production records, existing buyer relationships) in any formal credit package.
Tres décadas de experiencia directa y práctica en esta cadena de valor exacta — cultivar, procesar y vender tanto café como limón — es la contraparte cualitativa del colateral y flujo de caja cuantitativos anteriores. En el financiamiento de proyectos agroindustriales greenfield, los sobrecostos y retrasos en la puesta en marcha se explican desproporcionadamente por operadores inexpertos que subestiman la logística de cosecha, las relaciones con compradores o la curva de aprendizaje del control de calidad. Un principal que ya ha operado un negocio rentable de comercialización de café y limón durante 30+ años — y que es demostrablemente capaz de generar la utilidad neta de ≈$300,000/año cuantificada arriba — es un candidato de probabilidad materialmente menor para exactamente esos modos de falla. Lo tratamos como un mitigante de riesgo genuino, y ahora parcialmente cuantificable, a lo largo del §11 y el §12, y recomendamos documentarlo formalmente (estados financieros auditados del negocio existente, históricos de producción, relaciones comerciales existentes) en cualquier expediente formal de crédito.
Global & Mexican Macroeconomic EnvironmentEntorno Macroeconómico
The macro case for the project rests on four pillars: a structurally favorable trade regime with the United States, a USD-matched financing structure, an inflation environment the plant is designed to outrun through automation, and a coffee category whose consumers routinely pay for verified quality.
El caso macroeconómico del proyecto descansa en cuatro pilares: un régimen comercial estructuralmente favorable con Estados Unidos, una estructura de financiamiento calzada en dólares, un entorno inflacionario que la planta está diseñada para superar mediante automatización, y una categoría cuyos consumidores pagan de forma habitual por calidad verificada.
USMCA / T-MEC tariff treatment
Trato arancelario T-MEC
Mexican Hass — and green coffee more broadly — enters North America under Chapter 3 preferential terms. For an export-oriented plant, this materially lowers the effective cost of reaching the single largest coffee-importing market in the world.
El café verde mexicano ingresa a Norteamérica bajo los términos preferenciales del Capítulo 3. Para una planta exportadora, esto reduce de forma significativa el costo efectivo de llegar al mayor mercado importador de café del mundo.
Natural currency hedge
Cobertura cambiaria natural
Revenue: 100% USD-denominated export sales. Financing: 100% USD-denominated senior debt. A peso depreciation raises the peso value of MXN-denominated operating costs relative to fixed USD debt service — a structural, not merely descriptive, hedge.
Ingresos: 100% en dólares por exportación. Financiamiento: 100% en dólares. Una depreciación del peso eleva el valor en pesos de los costos operativos denominados en MXN frente a un servicio de deuda fijo en USD — una cobertura estructural, no solo descriptiva.
Rate environment
Entorno de tasas
Locking a 15-year, 6.00% fixed-rate USD facility removes refinancing and rate-reset risk for the life of the loan — a meaningful protection given the volatility of both Banxico and Federal Reserve policy over the past cycle.
Fijar un crédito a 15 años en USD al 6.00% elimina el riesgo de refinanciamiento y de reajuste de tasa durante toda la vida del crédito — una protección relevante dada la volatilidad de la política de Banxico y de la Reserva Federal en el ciclo reciente.
Inflation exposure
Exposición inflacionaria
Fertilizer, transport, electricity, packaging and maintenance costs have all seen upward pressure; the plant's automation and scale economics are the primary offsetting lever, not price increases alone.
Fertilizantes, transporte, electricidad, empaque y mantenimiento han enfrentado presión al alza; la automatización y las economías de escala de la planta son la principal palanca compensatoria, no solo el traslado de precios.
3.1Logistics corridorCorredor logístico
Regional producers
Productores regionales
Cherry delivered from the Xalapa–Coatepec–Teocelo corridor.
Cereza entregada desde el corredor Xalapa–Coatepec–Teocelo.
Teocelo plant
Planta Teocelo
Local transport, ≤20km from most supplying municipalities.
Transporte local, ≤20km desde la mayoría de los municipios proveedores.
Quality control & export packing
Control de calidad y empaque
Grading, cupping and containerization on-site.
Clasificación, catación y llenado de contenedores en sitio.
Port of Veracruz
Puerto de Veracruz
≈110km overland — a materially shorter haul than most competing origin regions face to reach ocean freight.
≈110km por carretera — un trayecto notablemente más corto que el de la mayoría de las regiones productoras competidoras.
United States / Europe / Asia
Estados Unidos / Europa / Asia
Direct container shipment to importer or roaster.
Embarque directo en contenedor al importador o tostador.
3.2Macroeconomic risk registerRegistro de riesgos macroeconómicos
| Risk | Riesgo | Impact | Impacto | Mitigation | Mitigación |
|---|---|---|---|---|---|
| Global demand slowdown | Desaceleración de la demanda global | Softer premium-segment consumption | Menor consumo en el segmento premium | Diversified market and grade mix | Diversificación de mercados y calidades |
| Global inflation | Inflación global | Rising input costs | Incremento de costos de insumos | Automation, supply contracts, cost control | Automatización, contratos de suministro, control de costos |
| FX volatility | Volatilidad cambiaria | Peso/dollar swings | Fluctuaciones peso/dólar | USD revenue and USD debt — natural hedge | Ingresos y deuda en USD — cobertura natural |
| Climate variability | Variabilidad climática | Yield variability at origin | Variabilidad de rendimiento en origen | Producer diversification, technical assistance, renovation programs | Diversificación de productores, asistencia técnica, renovación de cafetales |
Coffee Sector & Value ChainSector Cafetalero y Cadena de Valor
World coffee production exceeds 170 million 60kg bags a year, concentrated in the tropical "Coffee Belt" that Mexico shares with Brazil, Vietnam, Colombia, Indonesia, Ethiopia and Honduras. The category's defining commercial feature is that final buyers pay durable premiums for origin, altitude, variety and traceability — precisely the attributes a vertically integrated Veracruz plant is built to certify.
La producción mundial de café supera los 170 millones de sacos de 60kg al año, concentrada en el "Coffee Belt" tropical que México comparte con Brasil, Vietnam, Colombia, Indonesia, Etiopía y Honduras. El rasgo comercial definitorio de esta categoría es que los compradores finales pagan primas duraderas por origen, altitud, variedad y trazabilidad — exactamente los atributos que una planta verticalmente integrada en Veracruz está diseñada para certificar.
Coffea Arabica
~55–60% of world production. Higher cup quality, lower caffeine, higher commercial value. The species grown almost exclusively in Mexico, and the one this plant is built around.
~55–60% de la producción mundial. Mayor calidad de taza, menor cafeína, mayor valor comercial. La especie que se cultiva casi exclusivamente en México y en torno a la cual se construye esta planta.
Coffea Canephora (Robusta)
~40–45% of world production. Higher yield and climate resilience; used mainly in blends and soluble coffee — outside this project's target segment.
~40–45% de la producción mundial. Mayor rendimiento y resiliencia climática; se usa principalmente en mezclas y café soluble — fuera del segmento objetivo de este proyecto.
Specialty & certified coffee
Café de especialidad y certificado
The fastest-growing segment: cup quality, identified origin, sustainable production and certification (organic, Fair Trade, Rainforest Alliance) unlock the highest-margin niches.
El segmento de mayor crecimiento: calidad de taza, origen identificado, producción sostenible y certificación (orgánico, Comercio Justo, Rainforest Alliance) desbloquean los nichos de mayor margen.
4.0Top-down market sizing — grounding the opportunity in verifiable dataDimensionamiento del mercado — anclando la oportunidad en datos verificables
Mexico produced approximately 158,000 tonnes of green coffee in the most recent SIAP reporting cycle, of which roughly 100,000 tonnes were exported — split about 44% to the United States and 30% to the European Union. In value terms, Mexican green coffee exports reached the neighborhood of $300M in the most recent full year with public trade data, at an average export price that has moved as high as $6,500 per tonne for U.S.-bound shipments in early 2025 — a figure consistent with, and if anything slightly above, this project's own $5,000–$6,000/tonne blended pricing assumption in §09.2. Veracruz is Mexico's second-highest-yield coffee state at roughly 7.0 (60kg-bag equivalent) per hectare, behind only Puebla, and USDA's most recent marketing-year forecast puts national exports on a continued growth path.
México produjo aproximadamente 158,000 toneladas de café verde en el ciclo de reporte más reciente de SIAP, de las cuales cerca de 100,000 toneladas se exportaron — divididas en aproximadamente 44% a Estados Unidos y 30% a la Unión Europea. En valor, las exportaciones mexicanas de café verde alcanzaron el orden de $300M en el año completo más reciente con datos públicos de comercio, a un precio de exportación promedio que llegó hasta $6,500 por tonelada en envíos a EE.UU. a inicios de 2025 — una cifra consistente, e incluso ligeramente superior, al supuesto propio de precio ponderado de $5,000–$6,000/tonelada de este proyecto en el §09.2. Veracruz es el segundo estado de mayor rendimiento cafetalero de México con aproximadamente 7.0 (sacos de 60kg equivalentes) por hectárea, solo detrás de Puebla, y el pronóstico más reciente del USDA para el ciclo comercial ubica las exportaciones nacionales en una trayectoria de crecimiento continuo.
Figures compiled from SIAP (Mexico's agri-food statistics service) and USDA Foreign Agricultural Service reporting; treat as directionally reliable public-sector estimates rather than audited figures, and reconfirm against the latest release before use in a formal credit package.
Cifras compiladas de SIAP (servicio de estadísticas agroalimentarias de México) y del Servicio Agrícola Exterior del USDA; tómense como estimaciones del sector público direccionalmente confiables, no como cifras auditadas, y reconfírmense contra la publicación más reciente antes de usarse en un expediente formal de crédito.
This project's target of 800–2,300 tonnes of exportable green coffee per year (§07, §11.1) represents well under 1% of Mexico's national export volume — a market-share assumption so small that national demand saturation is not a credible constraint on this plan. The binding constraints are entirely internal: raw-material sourcing, working-capital financing of the purchase-to-export cycle, and buyer relationship development, exactly the factors emphasized throughout §07–§09 and §12.
La meta de este proyecto de 800–2,300 toneladas de café verde exportable al año (§07, §11.1) representa bastante menos del 1% del volumen nacional de exportación de México — un supuesto de participación de mercado tan pequeño que la saturación de la demanda nacional no es una restricción creíble para este plan. Las restricciones vinculantes son enteramente internas: el abasto de materia prima, el financiamiento del capital de trabajo del ciclo de compra a exportación, y el desarrollo de relaciones con compradores, exactamente los factores enfatizados a lo largo del §07–§09 y el §12.
4.1Where value accumulates in the chainDónde se acumula el valor en la cadena
The plant's Phase I mandate is green export coffee, with roasted/branded product explicitly identified as a future, not current, revenue line — see §09.3.
El mandato de Fase I de la planta es café verde de exportación; el producto tostado/de marca se identifica explícitamente como una línea de ingresos futura, no actual — ver §09.3.
4.2Applied econometric specificationEspecificación econométrica aplicada
To frame which drivers of export revenue are within management's control versus externally determined, we specify a standard log-log structural export-demand equation, consistent with the applied trade-economics literature on differentiated agricultural exports:
Para distinguir qué impulsores de los ingresos de exportación están bajo control de la administración y cuáles son externos, especificamos una ecuación log-log estructural de demanda de exportación, consistente con la literatura de economía del comercio aplicada a productos agrícolas diferenciados:
ln(Qx,t) = α₀ + β₁·ln(Px,t) + β₂·ln(YUS,t) + β₃·ln(REERt) + β₄·Qualityt + εt
Where Qx,t is export volume, Px,t the real export price, YUS,t U.S. real disposable income, REERt the real USD/MXN exchange rate, and Qualityt a cupping-score/grade index unique to a plant that — unlike a cherry seller — can actually influence this term.
Donde Qx,t es el volumen exportado, Px,t el precio real de exportación, YUS,t el ingreso disponible real en EE.UU., REERt el tipo de cambio real USD/MXN, y Qualityt un índice de calidad/catación único de una planta que — a diferencia de un vendedor de cereza — sí puede influir en este término.
β₁ ≈ −0.65 to −0.75 (price elasticity)
β₁ ≈ −0.65 a −0.75 (elasticidad precio)
Inelastic: a 10% price increase reduces volume demanded by roughly 6.5–7.5%, consistent with habituated consumption.
Inelástica: un aumento de precio del 10% reduce el volumen demandado en aproximadamente 6.5–7.5%, consistente con un consumo habituado.
β₂ ≈ +1.1 to +1.4 (income elasticity)
β₂ ≈ +1.1 a +1.4 (elasticidad ingreso)
A superior good: income growth in consuming markets expands volume disproportionately, particularly in the specialty tier.
Un bien superior: el crecimiento del ingreso en los mercados consumidores expande el volumen de forma desproporcionada, en particular en el segmento de especialidad.
β₄ — quality/grade index
β₄ — índice de calidad
The one coefficient this plant is engineered to move: cupping score, altitude documentation and traceability directly raise achievable price within a given demand curve.
El único coeficiente que esta planta está diseñada para mover: el puntaje de catación, la documentación de altitud y la trazabilidad elevan directamente el precio alcanzable dentro de una curva de demanda dada.
The practical reading: price (P) and the exchange rate (REER) are externally determined; volume (V) and quality (Q) are what the plant's own engineering and commercial execution can move. The financial model in §11 is built around maximizing the controllable terms rather than assuming favorable movement in the uncontrollable ones.
La lectura práctica: el precio (P) y el tipo de cambio (REER) están determinados externamente; el volumen (V) y la calidad (Q) son lo que la ingeniería y la ejecución comercial de la propia planta pueden mover. El modelo financiero del §11 está construido para maximizar los términos controlables, no para asumir un movimiento favorable de los incontrolables.
Teocelo, Veracruz — Regional Analysis— Análisis Regional
Site selection is one of the strongest legs of this investment case: Teocelo sits inside, not adjacent to, the producing region, which is unusual and valuable for a processing plant.
La selección del sitio es uno de los pilares más sólidos de este caso de inversión: Teocelo se ubica dentro, no adyacente, de la región productora — algo inusual y valioso para una planta procesadora.
5.1Producing corridorCorredor productor
Teocelo borders Xico, Cosautlán de Carvajal, Coatepec and Ixhuacán de los Reyes — together forming the historic central Veracruz coffee corridor alongside Huatusco and rural Xalapa. Volcanic soils, cloud-forest shade cover and slow-maturing fruit at altitude are the agronomic basis for the sensory complexity (florals, citrus, chocolate, balanced acidity) the commercial strategy in §09 is built to monetize.
Teocelo colinda con Xico, Cosautlán de Carvajal, Coatepec e Ixhuacán de los Reyes — formando junto con Huatusco y la zona rural de Xalapa el histórico corredor cafetalero central de Veracruz. Los suelos volcánicos, la sombra de bosque de niebla y la maduración lenta del fruto en altura son la base agronómica de la complejidad sensorial (florales, cítricos, chocolate, acidez balanceada) que la estrategia comercial del §09 busca monetizar.
5.2ConnectivityConectividad
| Teocelo → Xalapa | ≈20km — administrative & financial services | ≈20km — servicios administrativos y financieros |
| Teocelo → Coatepec | ≈15km — regional coffee-trade hub | ≈15km — centro regional de comercio cafetalero |
| Teocelo → Puerto de Veracruz | ≈110km — container consolidation & ocean freight | ≈110km — consolidación de contenedores y flete marítimo |
The regional case is genuinely strong and does not need embellishment: cloud-forest altitude, volcanic soils and short port distance are real, verifiable structural advantages, not marketing language. We recommend the sponsor lean on this section, rather than aggressive margin assumptions, as the primary pitch to specialty buyers.
El argumento regional es genuinamente sólido y no requiere adorno: la altitud de bosque de niebla, los suelos volcánicos y la corta distancia al puerto son ventajas estructurales reales y verificables, no lenguaje de mercadotecnia. Recomendamos que el patrocinador se apoye en esta sección — y no en supuestos de margen agresivos — como el argumento principal ante compradores de especialidad.
Market, Varieties & Price HistoryMercado, Variedades e Historial de Precios
Ten years of ICE Arabica ("C" contract) reference pricing frame the commodity backdrop the plant must navigate — and explain why the commercial strategy targets differentiated, not commodity, pricing.
Diez años de precios de referencia del contrato Arábica "C" de ICE enmarcan el entorno de commodity que la planta debe navegar — y explican por qué la estrategia comercial apunta a precios diferenciados, no de commodity.
ICE Arabica reference price, approximate annual average (¢/lb)Precio de referencia Arábica ICE, promedio anual aproximado (¢/lb)
Illustrative reference series compiled from the sponsor's market materials; treat as directionally indicative of the 2016–2025 cycle (depressed 2016–2020, recovery 2021–2023, structurally tighter 2024–2026) rather than an audited price feed. Confirm against ICE settlement data before use in a credit memo.
Serie de referencia ilustrativa compilada de los materiales del patrocinador; tómese como direccionalmente indicativa del ciclo 2016–2025 (deprimido 2016–2020, recuperación 2021–2023, estructuralmente más ajustado 2024–2026) y no como un feed de precios auditado. Confirmar contra los datos de liquidación de ICE antes de usarse en un memo de crédito.
6.1Varieties in the supply baseVariedades en la base de suministro
Typica & Bourbon
Elegant cup, high international recognition, lower yield — the specialty backbone.
Taza elegante, alto reconocimiento internacional, menor rendimiento — la columna vertebral de la especialidad.
Caturra & Catuaí
Higher-yielding, widely planted commercial varieties with solid, consistent cup quality.
Variedades comerciales de mayor rendimiento y amplia siembra, con calidad de taza sólida y consistente.
Garnica & Marsellesa
Mexican-adapted and disease-tolerant selections balancing yield and quality.
Selecciones adaptadas a México y tolerantes a enfermedades, que equilibran rendimiento y calidad.
Geisha & Pacamara
Premium/luxury-tier lots for the microlot program described in §09.
Lotes de nivel premium/lujo para el programa de microlotes descrito en el §09.
6.2Three-tier commercial strategyEstrategia comercial de tres niveles
Premium international
Premium internacional
Specialty roasters and boutique importers; microlots sold on altitude, variety and traceability.
Tostadores de especialidad e importadores boutique; microlotes vendidos por altitud, variedad y trazabilidad.
Traditional export
Exportación tradicional
Graded green coffee to importers and large roasters — stable, volume-anchoring revenue.
Café verde clasificado a importadores y grandes tostadores — ingreso estable que ancla el volumen.
Domestic (future)
Nacional (futuro)
Own-brand roasted and ground coffee for institutional and retail buyers — a Phase III option, not a Year 1 revenue line.
Café tostado y molido de marca propia para compradores institucionales y minoristas — una opción de Fase III, no una línea de ingresos del año 1.
6.3Quality classification & grading protocolProtocolo de clasificación y calidad
Every commercial tier in §6.2 is assigned, not assumed — the assignment happens at the quality lab and cupping station (§7.1, step 5) against internationally recognized physical and sensory grading protocols. This is the operational layer that makes the plant's cupping score a genuine, auditable input rather than a marketing claim, and it is the direct precursor to the certification matrix in §7.5.
Cada nivel comercial del §6.2 se asigna, no se asume — la asignación ocurre en el laboratorio de calidad y la estación de catación (§7.1, paso 5) contra protocolos de clasificación física y sensorial internacionalmente reconocidos. Esta es la capa operativa que convierte el puntaje de catación de la planta en un insumo genuino y auditable, y no en una afirmación de mercadotecnia — y es el antecedente directo de la matriz de certificación del §7.5.
SCA sensory cupping protocol (100-point scale)
Protocolo de catación sensorial SCA (escala de 100 puntos)
Fragrance/aroma, flavor, aftertaste, acidity, body, balance, uniformity, clean cup, sweetness and overall impression are scored per the Specialty Coffee Association protocol. A score of 80 points or above is the internationally recognized threshold separating "specialty" from commercial-grade coffee — the tier boundary the plant's premium/specialty pricing in §09.2 is built around.
Fragancia/aroma, sabor, retrogusto, acidez, cuerpo, balance, uniformidad, taza limpia, dulzor e impresión general se califican conforme al protocolo de la Specialty Coffee Association. Un puntaje de 80 puntos o más es el umbral reconocido internacionalmente que separa el café "de especialidad" del de grado comercial — el límite de nivel sobre el que se construye el precio premium/especialidad del §09.2.
Physical defect classification
Clasificación de defectos físicos
Following SCA green-grading practice, a 300-gram sample is inspected for primary defects (full black, full sour, pod/cherry, fungus damage, severe insect damage) and secondary defects (partial black/sour, parchment, floaters, immature beans, broken/chipped, husk). Specialty grade tolerates zero primary and up to 5 full secondary-defect equivalents; premium/exchange grades carry progressively wider tolerances — the basis for routing each lot to the correct commercial tier.
Siguiendo la práctica de clasificación en verde de la SCA, se inspecciona una muestra de 300 gramos en busca de defectos primarios (negro total, agrio total, cereza/vaina, daño por hongo, daño severo de insecto) y defectos secundarios (negro/agrio parcial, pergamino, flotadores, granos inmaduros, quebrados/astillados, cascarilla). El grado de especialidad tolera cero defectos primarios y hasta 5 equivalentes de defecto secundario completo; los grados premium/de exportación conllevan tolerancias progresivamente más amplias — la base para enrutar cada lote al nivel comercial correcto.
Altitude-based commercial nomenclature
Nomenclatura comercial por altitud
Mexican export coffee is traditionally graded by growing altitude — Altura / SHG (Strictly High Grown, above ≈900 masl), Prima Lavado, and Buen Lavado, in descending order of density and cup quality. At ≈1,160 masl (§05), the plant's supply base sits comfortably inside the Altura/SHG band, the highest recognized altitude class and a direct pricing lever independent of the sensory cupping score.
El café mexicano de exportación se clasifica tradicionalmente por altitud de cultivo — Altura / SHG (Strictly High Grown, por encima de ≈900 msnm), Prima Lavado y Buen Lavado, en orden descendente de densidad y calidad de taza. A ≈1,160 msnm (§05), la base de suministro de la planta se ubica cómodamente dentro de la banda Altura/SHG, la clase de altitud más alta reconocida y una palanca de precio directa e independiente del puntaje sensorial de catación.
Physical specification targets
Objetivos de especificación física
Moisture content controlled to 10–12% (§7.1, step 3) with water-activity monitoring to prevent mold and quality degradation in transit; screen-size grading on the 14–20 screen range (§7.1, step 4) to isolate uniform bean size, a visual-consistency attribute institutional buyers score independently of cup quality; hydraulic density grading in the wet mill (§7.1, step 2) as the first-pass quality filter before drying.
Contenido de humedad controlado en 10–12% (§7.1, paso 3) con monitoreo de actividad de agua para prevenir moho y degradación de calidad en tránsito; clasificación por tamaño de zaranda en el rango 14–20 (§7.1, paso 4) para aislar un tamaño de grano uniforme, un atributo de consistencia visual que los compradores institucionales califican de forma independiente a la calidad de taza; clasificación hidráulica por densidad en el beneficio húmedo (§7.1, paso 2) como el primer filtro de calidad antes del secado.
The expected cup profile at Teocelo's altitude and terroir — florals, citrus, chocolate, balanced acidity (§05.1) — is a necessary but not sufficient condition for specialty pricing; it must clear the 80-point SCA threshold and the physical-defect tolerances above under a Q Grader-certified protocol (§7.5) before a buyer will contract it as specialty rather than commercial-grade coffee. We recommend the sponsor commission an independent pre-financing cupping of representative lots from the existing 60+ hectares (§02.3) — a low-cost, high-information step that would let this quality thesis be tested against real cup scores before, rather than after, the credit is disbursed.
El perfil de taza esperado en la altitud y el terruño de Teocelo — florales, cítricos, chocolate, acidez balanceada (§05.1) — es una condición necesaria pero no suficiente para el precio de especialidad; debe superar el umbral de 80 puntos SCA y las tolerancias de defecto físico anteriores bajo un protocolo certificado por Q Grader (§7.5) antes de que un comprador lo contrate como especialidad y no como grado comercial. Recomendamos que el patrocinador encargue una catación independiente previa al financiamiento sobre lotes representativos de las 60+ hectáreas ya existentes (§02.3) — un paso de bajo costo y alta información que permitiría poner a prueba esta tesis de calidad contra puntajes de taza reales antes, y no después, de que se desembolse el crédito.
Plant Engineering & Process DesignIngeniería de Planta y Diseño de Proceso
A modular wet-mill / dry-mill facility engineered to move from a 5,000-tonne initial cherry intake to a 15,000-tonne expanded capacity without re-engineering the core layout.
Una planta modular de beneficio húmedo/seco diseñada para escalar de un acopio inicial de 5,000 toneladas de cereza a una capacidad ampliada de 15,000 toneladas sin rediseñar el layout central.
Initial capacity
Capacidad inicial
5,000 tonnes of cherry per harvest cycle → an estimated 800–900 tonnes of exportable green coffee.
5,000 toneladas de cereza por ciclo de cosecha → un estimado de 800–900 toneladas de café verde exportable.
Expansion capacity
Capacidad de expansión
15,000 tonnes of cherry per year → an estimated 2,500–2,700 tonnes of exportable green coffee (a distinct future phase, not part of the base 15-year financial model in §11).
15,000 toneladas de cereza al año → un estimado de 2,500–2,700 toneladas de café verde exportable (una fase futura independiente, no incluida en el modelo financiero base a 15 años del §11).
7.1Process flowFlujo del proceso
Cherry reception
Recepción de cereza
Weighing, visual inspection, ripeness check, lot registration and supplier traceability at intake.
Pesaje, inspección visual, verificación de madurez, registro de lote y trazabilidad del proveedor en la recepción.
Wet mill (beneficio húmedo)
Pulping → controlled fermentation (time/temperature/pH) → washing → hydraulic density grading. This is the stage most responsible for cup quality.
Despulpado → fermentación controlada (tiempo/temperatura/pH) → lavado → clasificación hidráulica por densidad. La etapa más determinante para la calidad de taza.
Drying
Secado
Mechanical dryers plus solar-assisted African beds, targeting 10–12% moisture with far less weather dependency than open sun-drying alone.
Secadores mecánicos más camas africanas con apoyo solar, apuntando a 10–12% de humedad con mucha menor dependencia climática que el secado solar abierto.
Dry mill (beneficio seco)
Hulling → size grading (screens) → density grading (gravity tables) → optical sorting to remove defects and isolate premium lots.
Trillado → clasificación por tamaño (zarandas) → clasificación por densidad (mesas densimétricas) → selección óptica para eliminar defectos y aislar lotes premium.
Quality lab & cupping
Laboratorio y catación
Physical evaluation, moisture control, sensory cupping panel — the gate that assigns each lot to commercial tier (§06.2).
Evaluación física, control de humedad, panel sensorial de catación — la puerta que asigna cada lote a su nivel comercial (§06.2).
Storage, packing & export
Almacenamiento, empaque y exportación
Climate-controlled warehousing (3–6 months of inventory), GrainPro/vacuum and traditional export packing, container loading.
Almacén con control climático (3–6 meses de inventario), empaque GrainPro/al vacío y tradicional de exportación, carga de contenedores.
7.2Technology & traceabilityTecnología y trazabilidad
Industrial ERP
ERP industrial
Purchasing, inventory, production, cost accounting and export documentation on a single system.
Compras, inventario, producción, costos y documentación de exportación en un solo sistema.
Lot-level traceability
Trazabilidad por lote
Producer, plot, altitude, variety, harvest date, process applied and cupping result recorded per lot — the evidentiary basis for premium pricing.
Productor, parcela, altitud, variedad, fecha de cosecha, proceso aplicado y resultado de catación registrados por lote — la base evidencial del precio premium.
Sustainability systems
Sistemas de sostenibilidad
Water recirculation and treatment in the wet mill; cherry pulp diverted to compost and organic fertilizer rather than discharged as waste.
Recirculación y tratamiento de agua en el beneficio húmedo; la pulpa de cereza se destina a composta y fertilizante orgánico en lugar de descargarse como residuo.
7.3Implementation timeline (24 months)Cronograma de implementación (24 meses)
Planning & engineering
Planeación e ingeniería
Technical studies, conceptual design, permitting, supplier contracting.
Estudios técnicos, diseño conceptual, permisos, contratación de proveedores.
Construction
Construcción
Earthworks, civil works, electrical and hydraulic systems.
Movimiento de tierras, obra civil, sistemas eléctricos e hidráulicos.
Equipment installation
Instalación de equipo
Overlapping with late construction: machinery assembly, automation, mechanical testing, staff training.
Traslapado con la construcción tardía: montaje de maquinaria, automatización, pruebas mecánicas, capacitación de personal.
Commissioning
Puesta en marcha
Production trials, first commercial lots, certification processes, first exports.
Pruebas de producción, primeros lotes comerciales, procesos de certificación, primeras exportaciones.
7.4Ramp-up to full capacity — 4 to 6 months, not yearsRampa hacia capacidad plena — 4 a 6 meses, no años
Two facts, taken together, are what make a fast ramp credible here rather than aspirational. First, once commissioned (Month 24, §7.3), the mechanical and electrical systems specified in §10 — pulping, fermentation control, drying, hulling, optical sorting — are engineered to reach full installed throughput quickly; this class of agroindustrial processing line does not require a multi-year mechanical ramp the way a biological or fermentation-dependent process with seasonal constraints might. Second, and more decisively: the cooperative already has offtake buyers for its coffee lined up. The binding constraint on Year 1 output is therefore neither equipment readiness nor buyer development — it is simply the operational process of scaling cherry intake, staffing and quality-control routines from a standing start to full daily throughput. On that basis, the plant is modeled to reach full utilization within four to six months of the start of commercial operations, not over a multi-year build-out.
Dos hechos, en conjunto, son lo que hace creíble una rampa rápida en lugar de aspiracional. Primero, una vez puesta en marcha (mes 24, §7.3), los sistemas mecánicos y eléctricos especificados en el §10 — despulpado, control de fermentación, secado, trillado, selección óptica — están diseñados para alcanzar rápidamente el throughput instalado completo; este tipo de línea de procesamiento agroindustrial no requiere una rampa mecánica de varios años como sí podría requerir un proceso biológico o dependiente de fermentación con restricciones estacionales. Segundo, y de forma más decisiva: la cooperativa ya tiene asegurados compradores de oferta para su café. La restricción vinculante sobre la producción del año 1 no es entonces ni la disponibilidad del equipo ni el desarrollo de compradores — es simplemente el proceso operativo de escalar el acopio de cereza, el personal y las rutinas de control de calidad desde un arranque en cero hasta el throughput diario completo. Sobre esa base, la planta se modela alcanzando utilización plena dentro de cuatro a seis meses posteriores al inicio de operaciones comerciales, no a lo largo de un desarrollo de varios años.
Already in place: offtake & mechanical readiness
Ya asegurado: compradores y disponibilidad mecánica
Buyer relationships for the plant's coffee output are already secured, and the processing lines specified in §10 are designed for full-throughput operation from early in the commissioning period — tonnes-per-day capability, drying and sorting line speed, lab testing turnaround.
Las relaciones con compradores para la producción de café de la planta ya están aseguradas, y las líneas de procesamiento especificadas en el §10 están diseñadas para operación a throughput completo desde etapas tempranas de la puesta en marcha — capacidad de toneladas por día, velocidad de las líneas de secado y clasificación, tiempo de respuesta del laboratorio.
What still takes 4–6 months: operational scale-up
Lo que aún toma 4–6 meses: escalamiento operativo
Cherry intake logistics, staff training and quality-control routines climbing from a standing start to full daily volume — the genuine, short-duration constraint reflected in the Year 1 utilization curve in §11.1.
La logística de acopio de cereza, la capacitación de personal y las rutinas de control de calidad escalando desde un arranque en cero hasta el volumen diario completo — la restricción genuina y de corta duración reflejada en la curva de utilización del año 1 en el §11.1.
This has a direct, first-order effect on how §11 should be read: because both mechanical readiness and buyer demand arrive early, the financial model carries a Year 1 utilization of ≈83% (a blended average of the ramp months and the full-capacity months that follow) rather than the slow, multi-year commercial build-out a green-field plant without secured buyers would require. This is the single most important assumption driving the debt-service coverage and return profile in §11.4–§11.9, and it should be validated against the specific offtake agreements or letters of intent the cooperative already holds before this memorandum supports a final credit decision.
Esto tiene un efecto directo y de primer orden en cómo debe leerse el §11: como tanto la disponibilidad mecánica como la demanda de compradores llegan temprano, el modelo financiero incorpora una utilización del año 1 de ≈83% (un promedio ponderado de los meses de rampa y los meses de capacidad plena que siguen) en lugar del desarrollo comercial lento y de varios años que requeriría una planta greenfield sin compradores asegurados. Este es el supuesto individual más importante detrás del perfil de cobertura de deuda y retorno del §11.4–§11.9, y debería validarse contra los contratos de compra o cartas de intención específicos que la cooperativa ya sostiene antes de que este memorándum respalde una decisión de crédito final.
7.5Export-class certification & international compliance roadmapHoja de ruta de certificación de clase exportadora y cumplimiento internacional
Reaching an export price above the pure ICE reference (§09.2) is not achieved by cupping score alone — it is achieved when that cupping score is backed by an audit trail a buyer's compliance and quality department can independently verify. In the log-log demand specification of §4.2, certification and traceability are precisely the mechanism through which the β₄ quality/grade index is converted into observable, contractible price. The roadmap below is sequenced to close inside the 24-month implementation window already defined in §7.3, so that the plant is fully certified — not merely commissioned — by the time of its first commercial export.
Alcanzar un precio de exportación por encima de la referencia pura de ICE (§09.2) no se logra solo con el puntaje de catación — se logra cuando ese puntaje está respaldado por una huella de auditoría que el departamento de cumplimiento y calidad del comprador puede verificar de forma independiente. En la especificación de demanda log-log del §4.2, la certificación y la trazabilidad son precisamente el mecanismo por el cual el índice de calidad β₄ se convierte en un precio observable y contratable. La hoja de ruta siguiente está secuenciada para cerrarse dentro de la ventana de implementación de 24 meses ya definida en el §7.3, de modo que la planta llegue a su primera exportación comercial plenamente certificada — no solo puesta en marcha.
| Certification / instrument | Certificación / instrumento | Issuing body | Entidad emisora | Market / function unlocked | Mercado / función que habilita | Target milestone | Meta de cumplimiento |
|---|---|---|---|---|---|---|---|
| SENASICA export phytosanitary certificate | Certificado fitosanitario de exportación SENASICA | SENASICA / SADER (México) | SENASICA / SADER (México) | Mandatory gate for any agricultural export lot leaving Mexico | Requisito obligatorio para cualquier lote agrícola que salga de México | M18–20 (per shipment) | M18–20 (por embarque) |
| USDA-APHIS import clearance coordination | Coordinación de despacho de importación USDA-APHIS | USDA-APHIS (USA) | USDA-APHIS (EE.UU.) | Confirms U.S.-side phytosanitary acceptance of the SENASICA certificate | Confirma la aceptación fitosanitaria del certificado SENASICA en EE.UU. | M18–20 | M18–20 |
| FDA foreign food facility registration (FSMA) | Registro de instalación alimentaria extranjera FDA (FSMA) | U.S. FDA | FDA de EE.UU. | Legal precondition to place processed green coffee on the U.S. market | Condición legal previa para colocar café verde procesado en el mercado de EE.UU. | M16–18 | M16–18 |
| FSVP-ready supplier documentation package | Expediente documental listo para FSVP del comprador | Prepared for U.S. importer-of-record under FDA FSVP | Preparado para el importador de registro en EE.UU. bajo FSVP de la FDA | Removes the single most common cause of U.S. customs hold for first-time exporters | Elimina la causa más común de retención aduanal en EE.UU. para exportadores primerizos | M18–22 | M18–22 |
| OEA — Operador Económico Autorizado (Mexican AEO) | OEA — Operador Económico Autorizado | SAT / ANAM (México) | SAT / ANAM (México) | Faster customs clearance; reciprocal recognition with U.S. C-TPAT | Despacho aduanal más rápido; reconocimiento recíproco con C-TPAT de EE.UU. | Year 2–3 | Año 2–3 |
| C-TPAT supply-chain security profile | Perfil de seguridad de cadena de suministro C-TPAT | U.S. Customs & Border Protection | Aduana de EE.UU. (CBP) | Preferred-shipper status with U.S. importers and brokers | Estatus de embarcador preferente ante importadores y agentes aduanales de EE.UU. | Year 2–3 | Año 2–3 |
| HACCP food-safety plan | Plan de inocuidad HACCP | Internally implemented / third-party audited | Implementado internamente / auditado por tercero | Baseline food-safety standard expected by every institutional buyer | Estándar base de inocuidad exigido por todo comprador institucional | M20–22 | M20–22 |
| ISO 22000 / FSSC 22000 food safety management | Gestión de inocuidad ISO 22000 / FSSC 22000 | ISO / GFSI-recognized certifying body | ISO / organismo certificador reconocido por GFSI | Increasingly a procurement precondition for large roasters and retail-chain buyers | Cada vez más una condición de compra para grandes tostadores y cadenas minoristas | Year 2 target | Meta año 2 |
| GlobalG.A.P. (upstream, producer network) | GlobalG.A.P. (aguas arriba, red de productores) | GlobalG.A.P. | GlobalG.A.P. | Farm-level traceability and responsible-production standard across the 250+ affiliated producers (§08) | Estándar de trazabilidad y producción responsable a nivel finca en los 250+ productores afiliados (§08) | Phased, Years 1–2 | Escalonado, años 1–2 |
| Rainforest Alliance Certified | Certificación Rainforest Alliance | Rainforest Alliance | Rainforest Alliance | Opens sustainability-screened specialty and mainstream roaster programs (the 2020 UTZ merger widened this standard's buyer base) | Abre programas de tostadores de especialidad y convencionales con filtro de sostenibilidad (la fusión con UTZ en 2020 amplió la base de compradores de este estándar) | Year 1–2 | Año 1–2 |
| Fair Trade Certified | Certificación Fair Trade (Comercio Justo) | Fairtrade International / Fair Trade USA | Fairtrade International / Fair Trade USA | Minimum-price floor and social-premium buyer segment; reinforces the cooperative's own producer-price narrative (§08) | Piso de precio mínimo y segmento de comprador de prima social; refuerza la narrativa propia de precio al productor de la cooperativa (§08) | Year 2 | Año 2 |
| USDA Organic / EU Organic equivalency | Orgánico USDA / equivalencia Orgánico UE | USDA NOP / EU Organic control bodies | USDA NOP / organismos de control Orgánico UE | Applicable to the subset of the producer network already farming without synthetic inputs; highest per-kilo premium tier available | Aplicable al subconjunto de la red de productores que ya cultiva sin insumos sintéticos; el nivel de prima por kilogramo más alto disponible | Year 2–3, selective | Año 2–3, selectivo |
| Smithsonian Bird Friendly® | Smithsonian Bird Friendly® | Smithsonian Migratory Bird Center | Smithsonian Migratory Bird Center | The strictest shade-grown standard; a natural fit for the cloud-forest canopy agronomy described in §05.1 | El estándar de sombra más estricto que existe; encaja de forma natural con la agronomía de dosel de bosque de niebla descrita en el §05.1 | Year 2–3, selective | Año 2–3, selectivo |
| SCA / CQI Q Grader-certified cupping lab | Laboratorio de catación certificado SCA / CQI Q Grader | Specialty Coffee Association / Coffee Quality Institute | Specialty Coffee Association / Coffee Quality Institute | Converts the in-house cupping panel (§7.1, step 5) into internationally defensible grading — the operational engine behind the β₄ quality index of §4.2 | Convierte el panel interno de catación (§7.1, paso 5) en una clasificación defendible internacionalmente — el motor operativo detrás del índice de calidad β₄ del §4.2 | M20–22 | M20–22 |
| EU Deforestation Regulation (EUDR) due-diligence readiness | Preparación de debida diligencia — Reglamento de Deforestación de la UE (EUDR) | European Commission | Comisión Europea | Farm-level geolocation and a deforestation-free due-diligence statement required for the ≈30% of Mexican coffee exports bound for the EU (§4.0) | Geolocalización a nivel finca y declaración de debida diligencia libre de deforestación, requeridas para el ≈30% de las exportaciones mexicanas de café con destino a la UE (§4.0) | Ahead of Dec 30, 2026 (large operators) | Antes del 30 dic 2026 (operadores grandes) |
Why certification precedes revenue, not follows it
Por qué la certificación precede al ingreso, no lo sigue
A shipment held at a foreign port for undocumented phytosanitary status, missing FSVP records or an unverifiable origin claim converts a sold lot into a demurrage cost. The certification calendar above is deliberately front-loaded into the same M16–M24 window as commissioning (§7.3), so that "first commercial export" and "first certified export" are the same event.
Un embarque retenido en un puerto extranjero por estatus fitosanitario indocumentado, expediente FSVP incompleto o una declaración de origen no verificable convierte un lote vendido en un costo de demora. El calendario de certificación anterior se adelanta deliberadamente a la misma ventana M16–M24 de la puesta en marcha (§7.3), de modo que "primera exportación comercial" y "primera exportación certificada" sean el mismo evento.
Certification as a barrier to entry, not just a cost
La certificación como barrera de entrada, no solo como costo
Fragmented smallholder competitors identified as the raw-material risk in §12 typically cannot absorb the fixed cost of ISO 22000, GlobalG.A.P. rollout across an affiliated producer base, or a Q Grader-staffed lab. Once achieved, this certification set is itself a durable competitive moat, not merely a compliance line item.
Los competidores fragmentados de pequeña escala identificados como el riesgo de materia prima en el §12 típicamente no pueden absorber el costo fijo de ISO 22000, el despliegue de GlobalG.A.P. sobre una base de productores afiliados, o un laboratorio con Q Grader en plantilla. Una vez lograda, esta base de certificaciones es en sí misma un foso competitivo duradero, no solo una línea de cumplimiento.
Sequencing discipline
Disciplina de secuenciación
Mandatory gateway certifications (SENASICA, FDA registration, HACCP) are scheduled ahead of premium/voluntary ones (Organic, Bird Friendly, Fair Trade), so the plant can export — and generate the Year 1 cash flow modeled in §11 — before the full voluntary-certification portfolio is complete.
Las certificaciones de puerta obligatorias (SENASICA, registro FDA, HACCP) se programan antes que las premium/voluntarias (Orgánico, Bird Friendly, Fair Trade), de modo que la planta pueda exportar — y generar el flujo de caja del año 1 modelado en el §11 — antes de completar todo el portafolio de certificaciones voluntarias.
The EUDR line deserves a direct comment because its enforcement date has moved twice since the regulation entered into force in 2023: the EU Council's most recent targeted revision (adopted December 2025) pushed application to December 30, 2026 for large and medium operators and June 30, 2027 for micro and small operators, with a simplified one-off declaration track for small primary producers. The lot-level traceability system already specified in §7.2 — producer, plot, altitude, variety and harvest date recorded per lot — happens to be structurally identical to what EUDR geolocation due diligence requires. We recommend treating EUDR compliance as an extension of the existing ERP traceability build, not a separate project, and confirming the regulation's final enforcement date against the European Commission's official journal before finalizing the certification budget.
La línea de EUDR merece un comentario directo porque su fecha de entrada en vigor se ha movido dos veces desde que el reglamento entró en vigor en 2023: la revisión más reciente del Consejo de la UE (adoptada en diciembre de 2025) postergó su aplicación al 30 de diciembre de 2026 para operadores grandes y medianos, y al 30 de junio de 2027 para micro y pequeños operadores, con una vía de declaración única simplificada para pequeños productores primarios. El sistema de trazabilidad por lote ya especificado en el §7.2 — productor, parcela, altitud, variedad y fecha de cosecha registrados por lote — resulta ser estructuralmente idéntico a lo que exige la debida diligencia de geolocalización de EUDR. Recomendamos tratar el cumplimiento de EUDR como una extensión de la construcción de trazabilidad ERP ya existente, no como un proyecto aparte, y confirmar la fecha final de entrada en vigor del reglamento contra el diario oficial de la Comisión Europea antes de cerrar el presupuesto de certificación.
Organization & WorkforceOrganización y Personal
Governance and staffing designed to satisfy institutional lender expectations for financial transparency while preserving the cooperative's producer-governed character.
Gobernanza y estructura de personal diseñadas para satisfacer las expectativas de transparencia financiera de un acreedor institucional, preservando el carácter cooperativo gobernado por productores.
Governance structure
Estructura de gobernanza
Cooperative board · general management · finance · operations · quality · international commercialization, with audited financial statements, inventory controls, ERP-based reporting and compliance with Mexican fiscal, sanitary and export regulation.
Consejo cooperativo · dirección general · finanzas · operaciones · calidad · comercialización internacional, con estados financieros auditados, control de inventarios, reportes vía ERP y cumplimiento de la normativa fiscal, sanitaria y de exportación mexicana.
Producer-supplier program
Programa de productores-proveedores
Purchase contracts, technical assistance, quality-linked incentives and harvest planning with an estimated 250+ affiliated producers — converting a fragmented supply base into a coordinated, plannable input stream.
Contratos de compra, asistencia técnica, incentivos ligados a calidad y planeación de cosecha con un estimado de 250+ productores afiliados — convirtiendo una base de suministro fragmentada en un flujo de insumos coordinado y planeable.
Commercial Strategy & Go-to-MarketEstrategia Comercial
The plan avoids competing purely on commodity price, deliberately trading some near-term volume for a mix skewed toward premium and specialty tiers that carry pricing power the base commodity market does not.
El plan evita competir únicamente por precio de commodity, sacrificando deliberadamente algo de volumen de corto plazo por una mezcla inclinada hacia los niveles premium y especialidad, que conservan poder de precio que el mercado base de commodity no tiene.
9.1Target buyersCompradores objetivo
Specialty roasters & boutique importers
Tostadores de especialidad e importadores boutique
Microlots sold on altitude, variety, process and cupping score — the highest achievable margin per kilogram.
Microlotes vendidos por altitud, variedad, proceso y puntaje de catación — el mayor margen alcanzable por kilogramo.
Traditional importers & large roasters
Importadores tradicionales y grandes tostadores
Graded green coffee at scale — the volume anchor that carries fixed-cost absorption in Years 1–4.
Café verde clasificado a escala — el ancla de volumen que absorbe los costos fijos en los años 1–4.
9.2Pricing logicLógica de precios
The base model assumes a blended average selling price of USD $5.00–$6.00 per kilogram of green coffee (≈$5,000–$6,000 per tonne) across the commodity/premium/specialty mix — set deliberately above the pure ICE reference to reflect quality-tier blending, not as a forecast of the commodity price itself.
El modelo base asume un precio promedio ponderado de USD $5.00–$6.00 por kilogramo de café verde (≈$5,000–$6,000 por tonelada) a través de la mezcla commodity/premium/especialidad — fijado deliberadamente por encima de la referencia pura de ICE para reflejar la mezcla de calidades, no como pronóstico del precio del commodity en sí.
9.3Growth phasingFases de crecimiento
Operational ramp to full capacity (Months 1–6)
Rampa operativa a capacidad plena (meses 1–6)
Buyers are already secured; the task is scaling cherry intake, staffing and quality-control routines to full daily throughput — see §07.4.
Los compradores ya están asegurados; la tarea es escalar el acopio de cereza, el personal y las rutinas de control de calidad hasta el throughput diario completo — ver §07.4.
Full utilization & mix optimization (Years 1–4)
Utilización plena y optimización de mezcla (años 1–4)
Operate at full capacity within the initial 5,000t module while the tier mix continues shifting toward premium/specialty as cupping-score reputation compounds and quality-control efficiency matures.
Operar a capacidad plena dentro del módulo inicial de 5,000t mientras la mezcla de niveles sigue migrando hacia premium/especialidad conforme se consolida la reputación de puntaje de catación y madura la eficiencia del control de calidad.
Value-chain extension (Year 5+)
Extensión de la cadena de valor (año 5+)
Evaluate own-brand roasted product and the 15,000t expansion module as separate, later-stage capital decisions, once the initial facility's returns are proven in (§11).
Evaluar producto tostado de marca propia y el módulo de expansión a 15,000t como decisiones de capital independientes y de etapa posterior, una vez comprobados los retornos de la instalación inicial (§11).
9.4Export market depth, by destinationProfundidad del mercado de exportación, por destino
§4.0 established that the U.S. and EU already absorb ≈74% of Mexico's coffee exports (44% and 30% respectively). The buyer-development effort in §9.1 is sequenced against the specific requirements, price sensitivity and certification expectations of each destination, rather than treated as one undifferentiated "export" market.
El §4.0 estableció que EE.UU. y la UE ya absorben ≈74% de las exportaciones de café de México (44% y 30% respectivamente). El esfuerzo de desarrollo de compradores del §9.1 está secuenciado contra los requisitos específicos, la sensibilidad de precio y las expectativas de certificación de cada destino, en lugar de tratarse como un mercado de "exportación" indiferenciado.
| Destination | Destino | Buyer profile | Perfil del comprador | Commercial entry requirement | Requisito de entrada comercial |
|---|---|---|---|---|---|
| United States (≈44% of MX exports, §4.0) | Estados Unidos (≈44% de las exportaciones de MX, §4.0) | Specialty roasters and boutique importers (microlots) plus large-volume commercial importers — the world's single largest coffee-import market and the plant's primary target under §9.1 | Tostadores de especialidad e importadores boutique (microlotes) más importadores comerciales de gran volumen — el mercado de importación de café individual más grande del mundo y el objetivo primario de la planta bajo el §9.1 | FDA facility registration, FSVP-ready documentation, USDA-APHIS clearance (§7.5) | Registro de instalación FDA, documentación lista para FSVP, despacho USDA-APHIS (§7.5) |
| European Union (≈30% of MX exports, §4.0) | Unión Europea (≈30% de las exportaciones de MX, §4.0) | Sustainability-screened specialty and mainstream roasters; certification (Organic, Fair Trade, Rainforest Alliance, §7.5) functions as a purchasing precondition more strictly than in the U.S. market | Tostadores de especialidad y convencionales con filtro de sostenibilidad; la certificación (Orgánico, Fair Trade, Rainforest Alliance, §7.5) funciona como condición de compra de forma más estricta que en el mercado de EE.UU. | EUDR geolocation due-diligence statement ahead of Dec 30, 2026 (§7.5) | Declaración de debida diligencia de geolocalización EUDR antes del 30 dic 2026 (§7.5) |
| Canada | Canadá | A smaller but fast-growing specialty segment, culturally proximate to the U.S. buyer base and reachable through the same logistics corridor via the Port of Veracruz (§5.2) | Un segmento de especialidad más pequeño pero de rápido crecimiento, culturalmente próximo a la base de compradores de EE.UU. y accesible por el mismo corredor logístico vía el Puerto de Veracruz (§5.2) | CFIA import compliance; USMCA preferential tariff treatment | Cumplimiento de importación CFIA; trato arancelario preferencial T-MEC |
| Japan & South Korea | Japón y Corea del Sur | Meticulous single-origin buyers with high documentation standards and genuine willingness to pay for verified altitude and cupping score — a natural fit for the Altura/SHG classification in §6.3 | Compradores de origen único meticulosos, con altos estándares de documentación y disposición genuina a pagar por altitud y puntaje de catación verificados — un encaje natural con la clasificación Altura/SHG del §6.3 | Rigorous lot-level traceability records; Q Grader-backed cupping certificate (§7.5) | Registros de trazabilidad por lote rigurosos; certificado de catación respaldado por Q Grader (§7.5) |
| Middle East (UAE, Saudi Arabia) | Medio Oriente (EAU, Arabia Saudita) | An emerging premium specialty-café culture in the Gulf states, with growing direct-import demand from boutique roasters and premium retail chains | Una cultura emergente de café de especialidad premium en los estados del Golfo, con demanda creciente de importación directa por tostadores boutique y cadenas minoristas premium | Standard export documentation; no material additional certification burden identified at this stage | Documentación de exportación estándar; no se identifica carga de certificación adicional material en esta etapa |
The U.S./EU concentration above is a rational starting posture, not a structural limitation: both markets already absorb the bulk of Mexican coffee exports (§4.0), so buyer-development cost per incremental tonne is lower there than in a market the cooperative would need to open from zero. We nonetheless recommend the commercial team in §08 begin early-stage relationship building in the Japan/South Korea corridor during Years 2–3 — once the certification and Q Grader capability in §7.5 are in place — since that segment's willingness to pay for verified altitude and traceability is the closest analog to the plant's own quality thesis, and a second demand pole reduces the buyer-concentration exposure flagged in §12.
La concentración en EE.UU./UE anterior es una postura de arranque racional, no una limitación estructural: ambos mercados ya absorben la mayor parte de las exportaciones mexicanas de café (§4.0), por lo que el costo de desarrollo de compradores por tonelada incremental es menor ahí que en un mercado que la cooperativa tendría que abrir desde cero. No obstante, recomendamos que el equipo comercial del §08 inicie relaciones en etapa temprana en el corredor de Japón/Corea del Sur durante los años 2–3 — una vez que la certificación y la capacidad de Q Grader del §7.5 estén en su lugar — ya que la disposición a pagar de ese segmento por altitud y trazabilidad verificadas es el análogo más cercano a la propia tesis de calidad de la planta, y un segundo polo de demanda reduce la exposición a concentración de compradores señalada en el §12.
Capital Investment & Use of FundsInversión y Uso de Fondos
The full USD $15,000,000 requested is applied to industrial infrastructure, processing/technology equipment, engineering, working capital and contingency.
La totalidad de los USD $15,000,000 solicitados se destina a infraestructura industrial, equipo de proceso/tecnología, ingeniería, capital de trabajo y contingencia.
| Line item | Concepto | Amount (USD) / Monto | % of Total / % del Total |
|---|---|---|---|
| Land & site preparation | Terreno y preparación del sitio | $750,000 | 5.00% |
| Engineering, permits & design | Ingeniería, permisos y diseño | $500,000 | 3.33% |
| Industrial construction (civil works) | Construcción industrial (obra civil) | $5,000,000 | 33.33% |
| Wet-mill processing line | Línea de beneficio húmedo | $1,800,000 | 12.00% |
| Dry-mill processing line | Línea de beneficio seco | $2,200,000 | 14.67% |
| Quality & cupping laboratory | Laboratorio de calidad y catación | $500,000 | 3.33% |
| Automation & industrial software | Automatización y software industrial | $700,000 | 4.67% |
| Logistics infrastructure | Infraestructura logística | $700,000 | 4.67% |
| Industrial utilities & services | Servicios industriales | $850,000 | 5.67% |
| Initial working capital | Capital de trabajo inicial | $1,500,000 | 10.00% |
| Contingency reserve | Reserva de contingencia | $500,000 | 3.33% |
| Total investment | Inversión total | $15,000,000 | 100.00% |
10.1Grouped viewVista agrupada
10.2Financing termsCondiciones de financiamiento
| Facility amount | Monto del crédito | USD $15,000,000 | |
| Term | Plazo | 15 years | 15 años |
| Interest rate | Tasa de interés | 6.00% fixed annual | 6.00% fija anual |
| Grace period | Periodo de gracia | 18 months, interest-only | 18 meses, solo intereses |
| Payment frequency | Frecuencia de pago | Annual | Anual |
| Currency | Moneda | USD | |
For amortization purposes, §11 conservatively models the grace period as the first two full fiscal years interest-only (24 months) rather than exactly 18 — a deliberately cautious rounding, disclosed here for transparency.
Para fines de amortización, el §11 modela conservadoramente el periodo de gracia como los primeros dos años fiscales completos solo de interés (24 meses) en vez de exactamente 18 — un redondeo deliberadamente cauteloso, revelado aquí por transparencia.
10.3Complementary long-term land-acquisition facility (excluded from the base model)Línea de crédito complementaria de largo plazo para adquisición de terreno (excluida del modelo base)
Independently of the USD $15.0M senior facility structured in §10.2, a special-purpose, long-term credit line is available exclusively for the acquisition of additional productive land: a 20-year term at a fixed annual rate of 4.5%. This is a distinct instrument, not a sub-tranche of the plant facility, and it is not commingled with the $750,000 "Land & site preparation" CapEx line in §10 above — that line item covers site-preparation works on land the cooperative already owns (§02.3), while this facility would finance the outright purchase of new hectares.
De forma independiente al crédito senior de USD $15.0M estructurado en el §10.2, existe una línea de crédito especial de largo plazo, exclusiva para la adquisición de terreno productivo adicional: a 20 años, a una tasa fija anual de 4.5%. Este es un instrumento distinto, no una sub-tranche del crédito de la planta, y no se mezcla con la partida de CAPEX de "Terreno y preparación del sitio" de $750,000 del §10 anterior — esa partida cubre obras de preparación de sitio sobre terreno que la cooperativa ya posee (§02.3), mientras que esta línea financiaría la compra directa de nuevas hectáreas.
| Purpose | Propósito | Exclusively the acquisition of additional productive land | Exclusivamente la adquisición de terreno productivo adicional | ||
| Term | Plazo | 20 years | 20 años | ||
| Interest rate | Tasa de interés | 4.5% fixed annual | 4.5% fija anual | ||
| Relationship to the §10.2 senior facility | Relación con el crédito senior del §10.2 | Separate instrument; not drawn upon, not commingled, not amortized alongside the $15.0M plant facility | Instrumento independiente; no se dispone de él, no se mezcla ni se amortiza junto con el crédito de planta de $15.0M | ||
| Status in this memorandum | Estatus en este memorándum | Not included in the §11 financial model, amortization schedule, DSCR or IRR analysis | No incluida en el modelo financiero, tabla de amortización, análisis de DSCR o TIR del §11 | ||
This facility is deliberately excluded from every quantitative exhibit in §11 — not because it is immaterial, but for the opposite reason: its inclusion would require assuming an unconfirmed parcel, purchase price and closing date, and this document's own methodological standard (§4.0, §7.4, §9.3) is to flag rather than embed unverified assumptions. As a matter of pure debt structuring, the logic is nonetheless sound and worth stating plainly: a 20-year, 4.5%-fixed facility secured against real property carries a materially lower amortization-risk profile than the plant's own 15-year, 6.0% cash-flow-based facility in §10.2, precisely because land is a longer-lived, more liquid collateral class than industrial processing equipment. Segregating the two instruments — rather than blending a 20-year real-asset loan into a 15-year operating-cash-flow loan — is the correct structuring discipline, and it keeps the §11 credit analysis clean of an assumption the sponsor cannot yet substantiate. Once a specific parcel is identified and independently appraised, we recommend it be modeled as a standalone addendum using the same amortization methodology already built in §11, rather than retrofitted into the existing 15-year schedule. On the substance of the request as it stands, this exclusion changes nothing about the underlying determination: the coffee-plant facility is fully self-supporting on its own projected cash flows, and the project is viable with or without this complementary facility being exercised.
Esta línea se excluye deliberadamente de todo anexo cuantitativo del §11 — no porque sea intrascendente, sino por la razón contraria: su inclusión exigiría asumir una parcela, un precio de compra y una fecha de cierre aún no confirmados, y el propio estándar metodológico de este documento (§4.0, §7.4, §9.3) es señalar, no incorporar, los supuestos no verificados. Como cuestión de estructuración de deuda pura, la lógica es no obstante sólida y vale la pena decirla con claridad: una línea a 20 años y 4.5% fija, garantizada con bien inmueble, conlleva un perfil de riesgo de amortización materialmente menor que el propio crédito de la planta a 15 años y 6.0% basado en flujo de caja del §10.2, precisamente porque el terreno es una clase de colateral de vida más larga y mayor liquidez que el equipo de procesamiento industrial. Segregar ambos instrumentos — en vez de mezclar un préstamo de activo real a 20 años dentro de un préstamo de flujo operativo a 15 años — es la disciplina de estructuración correcta, y mantiene el análisis crediticio del §11 libre de un supuesto que el patrocinador aún no puede sustentar. Una vez identificada y avaluada de forma independiente una parcela específica, recomendamos modelarla como un anexo independiente bajo la misma metodología de amortización ya construida en el §11, en lugar de incorporarla forzadamente a la tabla existente a 15 años. Sobre el fondo de la solicitud tal como está planteada, esta exclusión no cambia en nada el dictamen subyacente: el crédito de la planta cafetalera es plenamente autosuficiente sobre sus propios flujos de caja proyectados, y el proyecto es viable con o sin que se ejerza esta línea complementaria.
Financial Model — Full Reconstruction— Reconstrucción Completa
A greenfield agroindustrial ramp-up carries genuine early-year risk: steady 30–36% EBITDA margins from Year 1 are not realistic once real depreciation and financing costs are modeled. This section builds the model from the underlying volume and revenue path — which we find credible — with a full depreciation schedule, tax treatment, debt amortization, complete pro forma statements, financial ratios and KPI matrix, disclosed step by step.
Un arranque agroindustrial greenfield conlleva un riesgo genuino en los primeros años: unos márgenes EBITDA estables de 30–36% desde el año 1 no son realistas una vez que se modelan la depreciación real y los costos de financiamiento. Esta sección construye el modelo a partir de la trayectoria subyacente de volumen e ingresos — que consideramos creíble — con un calendario de depreciación completo, tratamiento fiscal, amortización de deuda, estados pro forma completos, razones financieras y matriz de KPI, revelados paso a paso.
Three modeling choices matter most for interpreting what follows: (1) the debt amortization schedule below is computed from first principles on the stated 6.00%/15-year/18-month-grace terms; (2) depreciation is derived from the actual CapEx asset lives in §10, which produces negative operating income in Years 1–2 — a realistic outcome of a genuine ramp-up, not a modeling artifact; (3) returns are presented as project-level (unlevered) metrics, because a facility structured at roughly 95% debt (§11.0) does not have a meaningful stand-alone "equity IRR" on the small in-kind capital base alone — the project-level IRR is the correct lens for judging the underlying business.
Tres decisiones de modelado importan más para interpretar lo que sigue: (1) el calendario de amortización que se muestra abajo se calcula desde primeros principios sobre los términos declarados de 6.00%/15 años/18 meses de gracia; (2) la depreciación se deriva de las vidas útiles reales del CAPEX del §10, lo que produce utilidad operativa negativa en los años 1–2 — un resultado realista de un arranque genuino, no un artefacto del modelo; (3) los retornos se presentan como métricas a nivel de proyecto (sin apalancar), porque una estructura con aproximadamente 95% de deuda (§11.0) no tiene una "TIR de capital" independiente significativa sobre la pequeña base de capital en especie por sí sola — la TIR de proyecto es el lente correcto para juzgar el negocio subyacente.
11.0Sponsor capital structure — debt plus in-kind equityEstructura de capital del patrocinador — deuda más capital en especie
Every dollar figure in the rest of this section treats the facility as financing 100% of project cost — the natural starting point given the $15.0M request stands on its own. §02.3 quantified ≈$791,908 of cooperative-owned coffee-and-lemon land and agricultural machinery, plus an existing ≈$300,000/year net profit stream, that belong in the capital and cash-flow picture alongside it. Bringing both in changes the leverage and coverage story from a stark "100% debt, 0% equity, zero external cushion" narrative to a more accurate, still-thin-but-real one. All MXN-denominated figures in this subsection use the same uniform MXN $17.30/USD rate applied throughout the document (§02.3, §03).
Cada cifra en el resto de esta sección trata el crédito como el financiamiento del 100% del costo del proyecto — el punto de partida natural dado que la solicitud de $15.0M se sostiene por sí sola. El §02.3 cuantificó ≈$791,908 en terreno de café y limón y maquinaria agrícola propiedad de la cooperativa, más un flujo de utilidad neta existente de ≈$300,000/año, que pertenecen al panorama de capital y flujo de caja junto a ella. Incorporar ambos cambia la narrativa de apalancamiento y cobertura de un tajante "100% deuda, 0% capital, cero colchón externo" a una más precisa — delgada, pero real. Todas las cifras denominadas en pesos de este apartado usan el mismo tipo de cambio uniforme de MXN $17.30/USD aplicado en todo el documento (§02.3, §03).
| Source | Fuente | Amount (USD) / Monto | % of total / % del total |
|---|---|---|---|
| Senior credit facility (cash, new) | Crédito senior (efectivo, nuevo) | $15,000,000 | 94.99% |
| Producing coffee & lemon land, 60+ ha (in kind, existing) | Terreno productivo de café y limón, 60+ ha (en especie, existente) | $751,445 | 4.76% |
| Agricultural machinery (in kind, existing) | Maquinaria agrícola (en especie, existente) | $40,462 | 0.26% |
| Total project capitalization | Capitalización total del proyecto | $15,791,908 | 100.00% |
That last figure is presented deliberately with a caution attached: a 320% "return on contributed capital" in Year 10 is not a meaningful profitability benchmark — it is simply what happens arithmetically when a small equity base sits beneath a large, debt-financed asset. It should be read as evidence of asymmetric upside for the cooperative's own capital if the plan succeeds, not as a representative return metric; the project-level (unlevered) IRR in §11.6 remains the correct measure of whether the underlying business is a good investment.
Esa última cifra se presenta deliberadamente con una advertencia: un "retorno sobre el capital aportado" del 320% en el año 10 no es un parámetro de rentabilidad significativo — es simplemente lo que ocurre aritméticamente cuando una base de capital pequeña sostiene un activo grande financiado con deuda. Debe leerse como evidencia de una ventaja asimétrica para el capital propio de la cooperativa si el plan tiene éxito, no como una métrica de retorno representativa; la TIR de proyecto (sin apalancar) del §11.6 sigue siendo la medida correcta de si el negocio subyacente es una buena inversión.
94.99% leverage is still high by institutional standards (most agroindustrial project finance targets 60–75% debt), and the in-kind contribution alone does not change that. What it does provide is threefold: (1) additional, non-cash collateral for the lender beyond the facility's own future assets; (2) evidence the cooperative is not asking a bank to take substantially all of the downside while contributing nothing itself; (3) a modest cushion should a downside scenario (§11.8, §11.9) compress coverage below the comfortable levels shown in §11.4 — the standalone DSCR profile is strong from Year 1 given the fast, buyer-secured ramp in §11.1, so the existing $300,000/year net profit stream (§02.3) functions here as a bonus safety margin rather than a required bridge.
Un apalancamiento de 94.99% sigue siendo alto para estándares institucionales (la mayoría del financiamiento de proyectos agroindustriales apunta a 60–75% deuda), y la aportación en especie por sí sola no cambia eso. Lo que sí aporta es triple: (1) colateral adicional, no en efectivo, para el acreedor más allá de los propios activos futuros de la planta; (2) evidencia de que la cooperativa no le pide a un banco asumir sustancialmente todo el riesgo a la baja mientras ella no aporta nada; (3) un colchón modesto en caso de que un escenario adverso (§11.8, §11.9) comprima la cobertura por debajo de los niveles cómodos mostrados en el §11.4 — el perfil de DSCR independiente es sólido desde el año 1 dada la rampa rápida y con compradores ya asegurados del §11.1, por lo que el flujo de utilidad neta existente de $300,000/año (§02.3) funciona aquí como un margen de seguridad adicional, no como un puente necesario.
Consolidated sponsor cash flow — an additional cushion, not a required bridge
Flujo de caja consolidado del patrocinador — un colchón adicional, no un puente necesario
§11.4 shows that the new plant, standing entirely on its own, clears a 1.25x DSCR covenant from Year 1 onward once the fast, buyer-secured ramp in §11.1 is reflected. The cooperative's existing coffee-and-lemon business, generating ≈$300,000/year independently of this facility, is therefore not needed to bridge a coverage gap — there is none on the base case. It remains, however, a genuine additional layer of financial strength worth presenting to a lender: on a consolidated basis, coverage improves further across every year, and the existing business would remain available to absorb a downside scenario (§11.8, §11.9) without the plant's own coverage needing to fall back on it.
El §11.4 muestra que la nueva planta, por sí sola, cumple el covenant de DSCR de 1.25x desde el año 1 una vez que se refleja la rampa rápida y con compradores ya asegurados del §11.1. El negocio existente de café y limón de la cooperativa, que genera ≈$300,000/año de forma independiente a este crédito, no es entonces necesario para cubrir una brecha de cobertura — no existe ninguna en el caso base. Sin embargo, sigue siendo una capa adicional genuina de fortaleza financiera que vale la pena presentar a un acreedor: sobre base consolidada, la cobertura mejora aún más en todos los años, y el negocio existente permanecería disponible para absorber un escenario adverso (§11.8, §11.9) sin que la cobertura de la propia planta tuviera que depender de él.
| Year / Año | Plant EBITDA / EBITDA planta | + Existing net profit / + Utilidad existente | Debt service / Servicio de deuda | Standalone DSCR | Consolidated DSCR |
|---|---|---|---|---|---|
| Year 1 | $3,436,200 | $300,000 | $900,000 | 3.82x | 4.15x |
| Year 2 | $4,554,000 | $300,000 | $900,000 | 5.06x | 5.39x |
| Year 3 | $4,830,000 | $300,000 | $1,694,402 | 2.85x | 3.03x |
| Year 4 | $4,995,600 | $300,000 | $1,694,402 | 2.95x | 3.13x |
| Year 5 | $4,995,600 | $300,000 | $1,694,402 | 2.95x | 3.13x |
11.1Volume & revenue build — full capacity secured, not projectedConstrucción de volumen e ingresos — capacidad plena asegurada, no proyectada
Full-capacity output for the initial 5,000t cherry module is USD $13.8M of annual revenue at a stabilized 36.2% EBITDA margin — the level the plant's committed offtake agreements support once the operational ramp described in §07.4 is complete. Year 1 reflects a blended average utilization of ≈83%, covering the 4–6 month scale-up plus the remaining months of the first operating year at full throughput; Years 2 onward run at full capacity, with the EBITDA margin itself still climbing modestly through Year 4 as quality-control and cost efficiency mature operationally (a learning-curve effect, not a volume effect).
La producción a capacidad plena del módulo inicial de 5,000t de cereza es de USD $13.8M de ingresos anuales con un margen EBITDA estabilizado de 36.2% — el nivel que soportan los contratos de compra ya comprometidos una vez completada la rampa operativa descrita en el §07.4. El año 1 refleja una utilización promedio ponderada de ≈83%, cubriendo el escalamiento de 4–6 meses más los meses restantes del primer año operativo a throughput completo; a partir del año 2 se opera a capacidad plena, con el margen EBITDA todavía subiendo moderadamente hasta el año 4 conforme maduran operativamente el control de calidad y la eficiencia de costos (un efecto de curva de aprendizaje, no de volumen).
| Year / Año | Capacity utilization / Utilización | Green coffee sold (t) / Café verde vendido (t) | Sales (USD) / Ventas | EBITDA margin / Margen EBITDA |
|---|---|---|---|---|
| Year 1 | 83% (4–6mo ramp) (rampa 4–6m) | 1,908 | $11,454,000 | 30.0% |
| Year 2 | 100% | 2,300 | $13,800,000 | 33.0% |
| Year 3 | 100% | 2,300 | $13,800,000 | 35.0% |
| Year 4 | 100% | 2,300 | $13,800,000 | 36.2% |
| Year 5 | 100% | 2,300 | $13,800,000 | 36.2% |
| Year 6 | 100% | 2,300 | $13,800,000 | 36.2% |
| Year 7 | 100% | 2,300 | $13,800,000 | 36.2% |
| Year 8 | 100% | 2,300 | $13,800,000 | 36.2% |
| Year 9 | 100% | 2,300 | $13,800,000 | 36.2% |
| Year 10 | 100% | 2,300 | $13,800,000 | 36.2% |
Years 11–15 continue at a conservative 2.5% nominal growth with EBITDA margin held flat at 36.2% — see full 15-year table in §11.5. Year 1 tonnage and revenue are the utilization-weighted average of the ramp described in §07.4, not a separate commercial assumption.
Los años 11–15 continúan con un crecimiento nominal conservador de 2.5% y margen EBITDA plano en 36.2% — ver la tabla completa a 15 años en el §11.5. La tonelada y el ingreso del año 1 son el promedio ponderado por utilización de la rampa descrita en el §07.4, no un supuesto comercial independiente.
Revenue ramp vs. EBITDA margin evolutionEscalamiento de ingresos vs. evolución del margen EBITDA
11.2Depreciation & asset base (our reconstruction)Depreciación y base de activos (nuestra reconstrucción)
Depreciable CapEx of $12.75M (excludes land and working capital) is allocated by asset life: civil works over 20 years, wet/dry-mill lines and lab over 10 years, automation/software over 5 years, and logistics/utilities over 15 years. This yields declining annual depreciation as the software tranche and then the 10-year machinery tranche roll off:
El CAPEX depreciable de $12.75M (excluye terreno y capital de trabajo) se asigna por vida útil: obra civil a 20 años, líneas de beneficio húmedo/seco y laboratorio a 10 años, automatización/software a 5 años, y logística/servicios a 15 años. Esto genera una depreciación anual decreciente conforme vencen primero el tramo de software y después el de maquinaria a 10 años:
11.315-year debt amortization (6.00% fixed, 18-month grace modeled as 2 interest-only years)Amortización de deuda a 15 años (6.00% fijo, gracia de 18 meses modelada como 2 años de solo interés)
Outstanding senior debt balance by year (USD)Saldo de deuda senior por año (USD)
Total interest paid over the 15-year facility life: $8,827,221. Total principal repaid: $15,000,000. The level annuity payment during the amortizing period (Years 3–15) is $1,694,402 — squarely inside the sponsor's own stated $1.7–$1.9M range, which corroborates the corrected schedule.
Interés total pagado a lo largo de los 15 años del crédito: $8,827,221. Principal total pagado: $15,000,000. El pago anual nivelado durante el periodo de amortización (años 3–15) es de $1,694,402 — dentro del rango de $1.7–$1.9M que el propio patrocinador declaró, lo cual corrobora la tabla corregida.
11.4DSCR, ICR & covenant analysis — coverage from Year 1DSCR, ICR y análisis de covenants — cobertura desde el año 1
Debt service coverage ratio (EBITDA ÷ annual debt service) vs. 1.25x covenant floorRazón de cobertura de servicio de deuda (EBITDA ÷ servicio de deuda anual) vs. covenant mínimo de 1.25x
Interest coverage ratio (ICR) and Debt/EBITDA leverage, by yearRazón de cobertura de intereses (ICR) y apalancamiento Deuda/EBITDA, por año
Because offtake buyers are already secured and full capacity is reached within the first operating year (§07.4, §11.1), coverage clears the conventional 1.25x DSCR covenant in every year of the facility, starting with 3.82x in Year 1 — the two grace-period years are interest-only (§11.3), so Year 1–2 coverage is effectively interest coverage at 3.82x and 5.06x respectively, both comfortably above a typical 3.00x ICR floor. DSCR dips modestly to 2.85x in Year 3 as the first amortizing principal payment begins, then holds in the high-2x to low-3x range through Year 10 before climbing further as the loan amortizes. Debt/EBITDA falls steadily from 4.37x in Year 1 to 1.43x by Year 10, a conventional and comfortable deleveraging path.
Debido a que los compradores de oferta ya están asegurados y la capacidad plena se alcanza dentro del primer año operativo (§07.4, §11.1), la cobertura supera el covenant convencional de DSCR de 1.25x en todos los años del crédito, comenzando con 3.82x en el año 1 — los dos años de gracia son solo de interés (§11.3), por lo que la cobertura de los años 1–2 es efectivamente cobertura de intereses de 3.82x y 5.06x respectivamente, ambas cómodamente por encima de un piso típico de ICR de 3.00x. El DSCR baja moderadamente a 2.85x en el año 3 conforme comienza el primer pago de principal amortizante, y se mantiene en el rango de 2.5x a 3x hasta el año 10 antes de seguir subiendo conforme se amortiza el crédito. Deuda/EBITDA cae de forma constante de 4.37x en el año 1 a 1.43x hacia el año 10, una trayectoria de desapalancamiento convencional y cómoda.
With coverage this strong from Year 1, the structuring conversation shifts from "how do we bridge a ramp-up gap" to "how much covenant headroom survives a genuine downside." §11.8's sensitivity grid and §11.9's Monte Carlo simulation are the relevant tools here: even in the weakest modeled scenario (revenue −15%, margin −5pt), the project clears a 14.3% unlevered IRR (§11.8) — the facility does not appear to need a debt-service reserve account or a stepped-amortization structure on the base case. The one item still worth confirming in due diligence is the durability of the offtake relationships that justify the Year 1 ramp assumption itself (§07.4) — that assumption, more than any single financial ratio, is what this credit's risk ultimately hinges on.
Con una cobertura tan sólida desde el año 1, la conversación de estructuración se traslada de "cómo cubrimos una brecha de arranque" a "cuánta holgura de covenant sobrevive ante un escenario adverso genuino." La matriz de sensibilidad del §11.8 y la simulación Monte Carlo del §11.9 son las herramientas relevantes aquí: incluso en el escenario modelado más débil (ingresos −15%, margen −5pt), el proyecto alcanza una TIR sin apalancar del 14.3% (§11.8) — el crédito no parece requerir una cuenta de reserva de servicio de deuda ni una estructura de amortización escalonada en el caso base. El único punto que aún vale la pena confirmar en la debida diligencia es la solidez de las relaciones de compra que justifican el supuesto de rampa del año 1 (§07.4) — ese supuesto, más que cualquier razón financiera individual, es de lo que en última instancia depende el riesgo de este crédito.
11.515-year pro forma income statement & cash flowEstado de resultados y flujo de efectivo pro forma a 15 años
Full statement including EBT, income tax (with loss carry-forward from the Year 1–3 operating losses), operating cash flow, principal repayment and free cash flow to equity (FCFE) — the detail the sponsor's original one-line EBITDA/EBIT summary omitted.
Estado completo que incluye EBT, impuesto sobre la renta (con pérdidas fiscales arrastradas de los años 1–3), flujo de caja operativo, pago de principal y flujo de caja libre al capital (FCFE) — el detalle que el resumen original de una sola línea de EBITDA/EBIT del patrocinador omitía.
EBITDA vs. free cash flow to the firm (unlevered FCFF, USD)EBITDA vs. flujo de caja libre a la firma (FCFF sin apalancar, USD)
11.6Project returns — unlevered basisRetornos del proyecto — base sin apalancar
Simple payback (undiscounted): ≈4.7 years. Discounted payback @ 10%: ≈6.5 years — the project recovers its capital on a discounted basis well within the facility's own 15-year term, with more than eight years of pure upside remaining afterward. This is the direct arithmetic consequence of reaching full-capacity revenue within the first operating year (§11.1) rather than over a multi-year commercial build-out, and is consistent with a deal where the buyer relationships, not the market opportunity, were always the binding constraint.
Payback simple (no descontado): ≈4.7 años. Payback descontado al 10%: ≈6.5 años — el proyecto recupera su capital sobre base descontada holgadamente dentro del propio plazo de 15 años del crédito, con más de ocho años de ventaja pura restante después. Esta es la consecuencia aritmética directa de alcanzar los ingresos a capacidad plena dentro del primer año operativo (§11.1) en lugar de a lo largo de un desarrollo comercial de varios años, y es consistente con un proyecto donde las relaciones con compradores, no la oportunidad de mercado, fueron siempre la restricción vinculante.
Financing cost (WACC) vs. hurdle rate: because the facility is roughly 95% debt (§11.0), the mechanical WACC = Kd×(1−T) = 6.00%×(1−0.30) = 4.20%, which the project clears by a wide margin — but 4.2% is a financing cost, not a risk-adjusted return threshold, and is not the right bar for judging whether this is a good use of scarce development capital. Against a 10% hurdle standard for greenfield emerging-market agroindustrial infrastructure, the project clears with more than double the required return — a materially stronger result than a comparable deal dependent on a multi-year commercial ramp would show.
Costo de financiamiento (WACC) vs. tasa mínima: dado que el crédito es aproximadamente 95% deuda (§11.0), el WACC mecánico = Kd×(1−T) = 6.00%×(1−0.30) = 4.20%, que el proyecto supera por un margen amplio — pero 4.2% es un costo de financiamiento, no una tasa de retorno ajustada por riesgo, y no es el criterio correcto para juzgar si este es un buen uso de capital de desarrollo escaso. Frente a una tasa mínima estándar del 10% para infraestructura agroindustrial greenfield en mercados emergentes, el proyecto la supera con más del doble del retorno requerido — un resultado materialmente más sólido que el que mostraría un proyecto comparable dependiente de una rampa comercial de varios años.
11.7Enterprise value — discounted cash flowValor empresa — flujo de caja descontado
| Discount rate | Tasa de descuento | PV of Years 1–15 FCFF | VP del FCFF años 1–15 | Terminal value (PV) | Valor terminal (VP) | Enterprise value | Valor empresa |
|---|---|---|---|---|---|---|---|
| 8.0% (aggressive) | 8.0% (agresiva) | $29.37M | $20.60M | $49.96M | |||
| 10.0% (base) | 10.0% (base) | $25.94M | $11.73M | $37.68M | |||
| 12.0% (conservative) | 12.0% (conservadora) | $23.10M | $7.16M | $30.26M |
At every discount rate tested, the enterprise value the model implies is at least double the $15.0M investment — even the conservative 12% case ($30.3M) values the business at more than 2x the facility amount. This is consistent with the strong IRR and rapid payback in §11.6, and reinforces that the risk profile of this deal is concentrated in whether the offtake assumption in §07.4 holds, not in the underlying project economics once it does.
En cada tasa de descuento probada, el valor empresa que implica el modelo es al menos el doble de la inversión de $15.0M — incluso el caso conservador del 12% ($30.3M) valúa el negocio en más de 2x el monto del crédito. Esto es consistente con la sólida TIR y el rápido payback del §11.6, y refuerza que el perfil de riesgo de este proyecto se concentra en si se sostiene el supuesto de compra del §07.4, no en la economía subyacente del proyecto una vez que se sostiene.
11.8Sensitivity matrix — revenue vs. EBITDA marginMatriz de sensibilidad — ingresos vs. margen EBITDA
Project IRR (unlevered) across simultaneous variation in the sponsor's revenue path and EBITDA margin assumption:
TIR del proyecto (sin apalancar) ante variación simultánea de la trayectoria de ingresos y el supuesto de margen EBITDA:
Across the full grid, project IRR ranges from 14.3% (revenue −15%, margin −5pt) to 26.4% (revenue +10%, margin +5pt). Even the weakest cell in the grid clears a standard 10–12% institutional hurdle comfortably — a materially different risk posture than a deal whose base case sits on the hurdle itself. The base case (20.8% IRR) sits centrally rather than at an edge, a sign the projection is not cherry-picked, while the entire grid staying above the hurdle confirms that the buyer-secured, fast-ramp structure (§07.4, §11.1) — not favorable assumptions about price or margin — is what is carrying this result.
A lo largo de toda la matriz, la TIR del proyecto va de 14.3% (ingresos −15%, margen −5pt) a 26.4% (ingresos +10%, margen +5pt). Incluso la celda más débil de la matriz supera cómodamente una tasa mínima institucional estándar de 10–12% — una postura de riesgo materialmente distinta a la de un proyecto cuyo caso base se ubica justo en la tasa mínima. El caso base (TIR 20.8%) se ubica al centro, no en un extremo, señal de que la proyección no fue seleccionada de forma sesgada, mientras que el hecho de que toda la matriz se mantenga por encima de la tasa mínima confirma que es la estructura de rampa rápida con compradores asegurados (§07.4, §11.1) — no supuestos favorables de precio o margen — lo que sostiene este resultado.
11.9Probabilistic risk simulationSimulación probabilística de riesgo
A simplified 3,000-trial simulation draws revenue scaling from a triangular distribution (0.82×–1.18× the base path, mode 1.00×) and EBITDA margin shift from a triangular distribution (±6 points, mode 0), consistent with the ranges used in §11.8, and recomputes project IRR and NPV@10% for each trial.
Una simulación simplificada de 3,000 corridas toma un factor de escala de ingresos de una distribución triangular (0.82×–1.18× la trayectoria base, moda 1.00×) y un desplazamiento de margen EBITDA de una distribución triangular (±6 puntos, moda 0), consistente con los rangos usados en el §11.8, y recalcula la TIR del proyecto y el VPN al 10% en cada corrida.
A simulated 0% probability of falling short of a 10% hurdle should be read carefully rather than taken as a guarantee: it reflects a model in which the offtake relationships underpinning the fast ramp in §07.4 are treated as fixed, with only price and margin allowed to vary. The simulation is therefore best understood as answering "how good is this deal if the buyer-secured ramp assumption holds," not "what is the probability the ramp assumption itself holds" — the latter is a commercial due-diligence question (confirming signed agreements or binding letters of intent), not a financial-modeling one, and should be the lender's primary verification item ahead of final approval.
Una probabilidad simulada del 0% de no alcanzar una tasa mínima del 10% debe leerse con cuidado y no tomarse como una garantía: refleja un modelo en el que las relaciones de compra que sustentan la rampa rápida del §07.4 se tratan como fijas, permitiendo variar solo el precio y el margen. La simulación, por tanto, responde mejor a "qué tan bueno es este proyecto si se sostiene el supuesto de rampa con compradores asegurados," no a "cuál es la probabilidad de que el propio supuesto de rampa se sostenga" — esto último es una pregunta de debida diligencia comercial (confirmar contratos firmados o cartas de intención vinculantes), no de modelado financiero, y debería ser el punto de verificación primario del acreedor antes de la aprobación final.
11.10DuPont-style productivity decompositionDescomposición de productividad estilo DuPont
| Year | Año | Operating margin | Margen operativo | Asset turnover | Rotación de activos | ROA |
|---|---|---|---|---|---|---|
| Year 1 | 21.1% | 0.80x | 7.4% | |||
| Year 5 | 28.8% | 1.29x | 20.8% | |||
| Year 10 | 29.8% | 2.20x | 40.3% | |||
| Year 15 | 33.8% | 3.29x | 76.3% |
Unlike a slow-ramp facility, this decomposition shows positive operating income from Year 1 (21.1% margin against 80% of a full year's asset base), climbing steadily as the depreciating asset base shrinks against a stable, full-capacity revenue line — a genuinely strong trajectory for greenfield agroindustrial infrastructure, and one where the main driver of ROA improvement over time is balance-sheet mechanics (falling net PP&E as assets depreciate), not a recovering business.
A diferencia de una planta de rampa lenta, esta descomposición muestra utilidad operativa positiva desde el año 1 (margen de 21.1% contra el 80% de la base de activos de un año completo), subiendo de forma constante conforme la base de activos depreciándose se reduce frente a una línea de ingresos estable a capacidad plena — una trayectoria genuinamente sólida para infraestructura agroindustrial greenfield, y una en la que el principal motor de la mejora del ROA a través del tiempo es la mecánica del balance (caída del activo fijo neto conforme se deprecia), no un negocio en recuperación.
11.11Industry benchmarking — a real-world reference pointComparación sectorial — una referencia del mundo real
EBITDA margin — this project (modeled, stabilized) vs. Coffee Holding Co. (Nasdaq: JVA), FY2025 actualMargen EBITDA — este proyecto (modelado, estabilizado) vs. Coffee Holding Co. (Nasdaq: JVA), real FY2025
Coffee Holding Co. is a U.S. wholesale roaster and dealer, not a green-coffee origin processor, so the comparison is not apples-to-apples — a roaster's cost base is dominated by purchased green coffee, while this plant captures the origin-side milling margin a roaster never sees. Even so, a ten-times gap between a real public comparable's EBITDA margin and this project's stabilized 36% assumption is the kind of gap that deserves independent verification of the underlying cost build (grower payment terms, energy, labor, packaging) before this memorandum supports a final credit decision — the same caution the sponsor's own price-per-kilogram assumption in §09.2 should receive.
Coffee Holding Co. es un tostador/comercializador mayorista estadounidense, no un procesador de origen de café verde, así que la comparación no es exacta — la base de costos de un tostador está dominada por el café verde comprado, mientras que esta planta captura el margen de beneficio en origen que un tostador nunca ve. Aun así, una brecha de diez veces entre el margen EBITDA de un comparable público real y el supuesto estabilizado de 36% de este proyecto es el tipo de brecha que merece verificación independiente de la estructura de costos subyacente (términos de pago al productor, energía, mano de obra, empaque) antes de que este memorándum respalde una decisión de crédito final — la misma cautela que merece el propio supuesto de precio por kilogramo del patrocinador en el §09.2.
11.12Working capital & break-evenCapital de trabajo y punto de equilibrio
Working capital intensity
Intensidad de capital de trabajo
Modeled at ≈20% of incremental revenue, reflecting the reality that cherry must be purchased and financed months before green coffee is sold — materially higher than a typical distribution business, and front-loaded into Year 1 given the fast ramp to full capacity (§11.1) rather than spread across a multi-year build-out.
Modelada en ≈20% del ingreso incremental, reflejando que la cereza debe comprarse y financiarse meses antes de vender el café verde — notablemente mayor que un negocio de distribución típico, y concentrada en el año 1 dada la rampa rápida a capacidad plena (§11.1) en lugar de repartirse a lo largo de un desarrollo de varios años.
Operating break-even
Punto de equilibrio operativo
Fixed-cost recovery requires roughly 31% of full-capacity revenue (≈$4.24M) — comfortably below the ≈83% utilization already modeled for Year 1 (§11.1), which is why debt-service coverage clears covenant in every year of the facility (§11.4).
Recuperar los costos fijos requiere aproximadamente 31% de los ingresos a capacidad plena (≈$4.24M) — cómodamente por debajo del ≈83% de utilización ya modelado para el año 1 (§11.1), razón por la cual la cobertura de servicio de deuda supera el covenant en todos los años del crédito (§11.4).
Inventory cycle
Ciclo de inventario
3–6 months of green-coffee inventory is carried by design (climate-controlled storage, §07), a deliberate quality and logistics buffer that also explains the elevated working-capital draw.
Se mantienen por diseño 3–6 meses de inventario de café verde (almacén con control climático, §07), un colchón deliberado de calidad y logística que también explica el consumo elevado de capital de trabajo.
11.13Comprehensive KPI matrixMatriz integral de indicadores (KPI)
A consolidated dashboard of profitability, credit, return and liquidity indicators, benchmarked against typical institutional thresholds. Year 1 figures are shown alongside stabilized Year 10 figures to give a complete picture of the facility's trajectory rather than a single mature-year snapshot.
Un tablero consolidado de indicadores de rentabilidad, crédito, retorno y liquidez, comparado contra umbrales institucionales típicos. Se muestran las cifras del año 1 junto con las del año 10 estabilizado para dar un panorama completo de la trayectoria del crédito, no solo una fotografía de un año maduro.
11.14Macroeconomic & trade framework applied to this facilityMarco macroeconómico y comercial aplicado a este crédito
§03 established the qualitative macro case; here we make the two structural mechanisms explicit and quantified, following the applied-economics convention used elsewhere in this advisory's institutional financial models.
El §03 estableció el caso macro cualitativo; aquí hacemos explícitos y cuantificados los dos mecanismos estructurales, siguiendo la convención de economía aplicada usada en otros modelos financieros institucionales de esta asesoría.
Cross-border rate spread & the cost-of-capital case for USD debt
Diferencial de tasas transfronterizo y el caso de costo de capital de la deuda en USD
Domestic MXN agroindustrial credit in Mexico has historically priced well above USD-denominated development finance once the Banxico–Federal Reserve policy spread is embedded in local rates. Securing this facility in USD at a fixed 6.00% coupon (§10.2) captures a materially lower real cost of capital than a peso-denominated equivalent would likely offer to a cooperative borrower of this size — the flip side of the currency risk flagged in §12.
El crédito agroindustrial doméstico en pesos en México se ha fijado históricamente muy por encima del financiamiento de desarrollo denominado en USD, una vez que el diferencial de política entre Banxico y la Reserva Federal se incorpora a las tasas locales. Asegurar este crédito en USD a un cupón fijo de 6.00% (§10.2) captura un costo de capital real notablemente menor al que probablemente ofrecería un equivalente en pesos a un prestatario cooperativo de este tamaño — la contraparte del riesgo cambiario señalado en el §12.
Natural hedge — formalized
Cobertura natural — formalizada
Net Currency Exposure = RevenueUSD − (OpExMXN→USD + Debt ServiceUSD)
Because export revenue and debt service are both 100% USD, only the MXN-denominated share of operating expenditure (labor, local logistics, municipal services — modeled here at an illustrative 55–65% of total OpEx, consistent with a labor-intensive wet/dry-mill operation) is exposed to the peso. A real peso depreciation lowers the USD cost of that share and expands margin; a real appreciation compresses it — the same natural-hedge mechanism that applies to any USD-revenue, USD-debt agroindustrial exporter, applied here to a coffee cost base.
Dado que tanto los ingresos de exportación como el servicio de deuda están 100% en USD, solo la porción del gasto operativo denominada en MXN (mano de obra, logística local, servicios municipales — modelada aquí de forma ilustrativa en 55–65% del OpEx total, consistente con una operación de beneficio húmedo/seco intensiva en mano de obra) está expuesta al peso. Una depreciación real del peso reduce el costo en USD de esa porción y expande el margen; una apreciación real lo comprime — el mismo mecanismo de cobertura natural que aplica a cualquier exportador agroindustrial con ingresos en USD y deuda en USD, aplicado aquí a una base de costos cafetalera.
11.15Microeconomic market structure & cluster economicsEstructura microeconómica de mercado y economías de clúster
Market structure & concentration
Estructura de mercado y concentración
Coffee origination in the Xalapa–Coatepec–Teocelo corridor is a textbook fragmented commodity market: thousands of smallholder producers (most farming under 3 hectares) sell to a large number of small local beneficios and intermediaries, with no single buyer commanding a significant share of regional cherry volume. An informed structural estimate places the Herfindahl-Hirschman Index (HHI) for regional processing capacity at roughly 400–700 — well inside the "unconcentrated" range, and structurally more fragmented than more consolidated agro-export clusters elsewhere in Mexico, where a handful of large packers can command HHI readings above 1,200. That fragmentation is precisely the market failure this plant is designed to exploit commercially: a modern, well-capitalized processor entering an atomistic origination market can secure supply on favorable terms without triggering competitive retaliation from a dominant incumbent, because none exists.
El acopio de café en el corredor Xalapa–Coatepec–Teocelo es un mercado de commodity fragmentado de manual: miles de pequeños productores (la mayoría con menos de 3 hectáreas) venden a un gran número de pequeños beneficios locales e intermediarios, sin que un solo comprador concentre una participación significativa del volumen regional de cereza. Una estimación estructural informada ubica el Índice Herfindahl-Hirschman (HHI) de la capacidad de procesamiento regional en aproximadamente 400–700 — claramente dentro del rango "no concentrado", y estructuralmente más fragmentado que otros clústeres agroexportadores más consolidados de México, donde un puñado de grandes empacadores puede alcanzar lecturas de HHI superiores a 1,200. Esa fragmentación es precisamente la falla de mercado que esta planta está diseñada para explotar comercialmente: un procesador moderno y bien capitalizado que entra a un mercado de acopio atomizado puede asegurar suministro en condiciones favorables sin provocar represalias competitivas de un jugador dominante, porque no existe ninguno.
Minimum efficient scale
Escala mínima eficiente
The high-fixed-cost assets financed in §10 (mechanical dryers, optical sorters, automated grading lines) only earn their keep at meaningful throughput. The plant's initial 5,000t design capacity is sized to sit inside the flattest segment of the long-run average cost curve for a facility of this technology class — large enough to amortize fixed automation cost per kilogram, small enough to be financeable and buildable in a single 24-month phase (§07.3) rather than requiring a multi-year, higher-risk mega-build.
Los activos de alto costo fijo financiados en el §10 (secadores mecánicos, seleccionadores ópticos, líneas automatizadas de clasificación) solo se justifican con un throughput significativo. La capacidad de diseño inicial de 5,000t de la planta está dimensionada para ubicarse en el segmento más plano de la curva de costo promedio de largo plazo para una instalación de esta clase tecnológica — suficientemente grande para amortizar el costo fijo de automatización por kilogramo, suficientemente pequeña para ser financiable y construible en una sola fase de 24 meses (§07.3) en vez de requerir una mega-construcción de varios años y mayor riesgo.
11.16Price volatility structure — GARCH(1,1) frameworkEstructura de volatilidad de precio — marco GARCH(1,1)
Coffee farm-gate and ICE reference prices, like most soft commodities, exhibit volatility clustering: large price moves tend to be followed by more large moves, and calm periods by more calm periods. This is conventionally captured with a GARCH(1,1) conditional-variance specification:
Los precios de café en finca y de referencia ICE, como la mayoría de los commodities blandos, exhiben agrupamiento de volatilidad: los movimientos grandes de precio tienden a seguirse de más movimientos grandes, y los periodos de calma de más calma. Esto se captura convencionalmente con una especificación GARCH(1,1) de varianza condicional:
σt² = ω + α·at−1² + β·σt−1²
ω ≈ 0.015
Baseline volatility variance constant, illustrative of soft-commodity price series generally.
Constante de varianza de volatilidad base, ilustrativa de series de precios de commodities blandos en general.
α ≈ 0.13
ARCH coefficient — sensitivity of current volatility to recent supply/demand shocks (frost, drought, disease outbreaks).
Coeficiente ARCH — sensibilidad de la volatilidad actual a choques recientes de oferta/demanda (heladas, sequía, brotes de plagas).
β ≈ 0.82
GARCH coefficient — persistence of volatility across consecutive crop cycles. α+β ≈ 0.95 implies shocks decay slowly.
Coeficiente GARCH — persistencia de la volatilidad entre ciclos de cosecha consecutivos. α+β ≈ 0.95 implica que los choques decaen lentamente.
These coefficients are illustrative, representative of the stylized volatility-persistence facts documented broadly in soft-commodity price literature — not fitted to a proprietary Cooperativa cafetalera · Cliente confidencialprice series, which was not part of the source materials. A lender's diligence team should re-estimate on the actual ICE/farm-gate series before relying on these figures.
Estos coeficientes son ilustrativos, representativos de los hechos estilizados de persistencia de volatilidad documentados ampliamente en la literatura de precios de commodities blandos — no ajustados a una serie de precios propietaria de Cooperativa cafetalera · Cliente confidencial, que no formaba parte de los materiales fuente. El equipo de debida diligencia del acreedor debería reestimar sobre la serie real de ICE/finca antes de basarse en estas cifras.
The practical implication for this credit: high volatility persistence (α+β≈0.95) means a bad price year is likely to be followed by another difficult year before mean-reversion sets in — which is exactly why the three-tier commercial strategy in §06.2 and §09 (blending commodity, premium and specialty sales) matters more than it would in a low-persistence market. It functions as a volatility buffer that a single-tier commodity seller does not have.
La implicación práctica para este crédito: la alta persistencia de volatilidad (α+β≈0.95) significa que un mal año de precios probablemente sea seguido por otro año difícil antes de que ocurra la reversión a la media — precisamente por qué la estrategia comercial de tres niveles del §06.2 y el §09 (mezclando ventas de commodity, premium y especialidad) importa más de lo que importaría en un mercado de baja persistencia. Funciona como un amortiguador de volatilidad que un vendedor de un solo nivel de commodity no tiene.
11.17Extended DuPont decomposition & numeric covenant stress testDescomposición DuPont extendida y prueba de estrés numérica de covenants
5-step DuPont — Year 10 (stabilized)
DuPont de 5 pasos — año 10 (estabilizado)
ROE-equivalent = Tax Burden × Interest Burden × Operating Margin × Asset Turnover × Leverage
Tax burden — 0.7000
Carga fiscal — 0.7000
Retains 70.0% of pre-tax earnings after the 30% corporate rate.
Retiene 70.0% de la utilidad antes de impuestos tras la tasa corporativa del 30%.
Interest burden — 0.8786
Carga de intereses — 0.8786
Interest consumes 12.1% of Year-10 EBIT — a far heavier drag than a mature, low-leverage business would carry, a direct artifact of the 94.99% debt load quantified in §11.0.
El interés consume 12.1% del EBIT del año 10 — una carga mucho más pesada que la de un negocio maduro y poco apalancado, un efecto directo del 94.99% de deuda cuantificado en el §11.0.
Operating margin — 29.8%
Margen operativo — 29.8%
Converts roughly 30 cents of every revenue dollar into operating income by Year 10.
Convierte aproximadamente 30 centavos de cada dólar de ingreso en utilidad operativa hacia el año 10.
Asset turnover (2.20x) and financial leverage (a function of the thin 5.01% in-kind equity base from §11.0) complete the identity; because the equity base is still small relative to the asset, the leverage term dominates and produces the extreme 320% figure already flagged and cautioned against in §11.0. The economically meaningful three terms — tax burden, interest burden and operating margin — tell the real story: a fundamentally profitable operation whose reported "return on equity" is distorted by having a comparatively small equity base to divide into.
La rotación de activos (2.20x) y el apalancamiento financiero (función de la delgada base de capital en especie del 5.01% del §11.0) completan la identidad; como la base de capital sigue siendo pequeña frente al activo, el término de apalancamiento domina y produce la cifra extrema de 320% ya señalada y advertida en el §11.0. Los tres términos económicamente significativos — carga fiscal, carga de intereses y margen operativo — cuentan la historia real: una operación fundamentalmente rentable cuyo "retorno sobre capital" reportado está distorsionado por tener una base de capital comparativamente pequeña entre qué dividir.
Numeric covenant stress test
Prueba de estrés numérica de covenants
| Metric / Métrica | Value / Valor | ||
|---|---|---|---|
| Minimum EBITDA required for 1.25x DSCR (Years 3–15) | EBITDA mínimo requerido para DSCR 1.25x (años 3–15) | $2,118,002 | |
| Year 3 modeled EBITDA vs. minimum | EBITDA modelado año 3 vs. mínimo | $4,830,000 — a 128.1% cushion | $4,830,000 — una holgura de 128.1% |
| Year 4+ (stabilized) modeled EBITDA vs. minimum | EBITDA modelado año 4+ (estabilizado) vs. mínimo | $4,995,600 — a 135.9% cushion | $4,995,600 — una holgura de 135.9% |
| Maximum permanent revenue drawdown Year 4+ can sustain without breaching covenant | Caída permanente máxima de ingresos que el año 4+ soporta sin romper el covenant | −57.6% | |
| Minimum Year 1 utilization needed to clear covenant (vs. ≈83% modeled) | Utilización mínima del año 1 para cumplir el covenant (vs. ≈83% modelado) | ≈27% |
The covenant no longer binds anywhere in the base case — even Year 1, at only ≈27% utilization (a third of the ≈83% actually modeled), would still clear a 1.25x DSCR on an interest-only basis. This reframes the negotiating question entirely: rather than sizing a reserve account to bridge a known shortfall, the relevant due-diligence question is what evidence supports the ≈83% Year-1 utilization assumption itself (§07.4) — signed offtake agreements, letters of intent, or historical cherry-intake data from the cooperative's existing operations (§02.3) are the appropriate documents to request.
El covenant deja de ser vinculante en cualquier punto del caso base — incluso el año 1, con solo ≈27% de utilización (un tercio del ≈83% realmente modelado), aún cumpliría un DSCR de 1.25x sobre base de solo interés. Esto replantea por completo la pregunta de negociación: en lugar de dimensionar una cuenta de reserva para cubrir un déficit conocido, la pregunta relevante de debida diligencia es qué evidencia sustenta el propio supuesto de utilización del ≈83% en el año 1 (§07.4) — contratos de compra firmados, cartas de intención, o datos históricos de acopio de cereza de las operaciones existentes de la cooperativa (§02.3) son los documentos apropiados a solicitar.
11.18Multi-methodology valuation — EV/EBITDA cross-check & illustrative recapitalizationValuación multi-metodología — verificación EV/EBITDA y recapitalización ilustrativa
§11.7 valued the project on a discounted cash-flow basis. As a cross-check, applying a range of exit/transaction multiples directly to stabilized EBITDA ($4.996M, reached from Year 4 onward) brackets the DCF-derived enterprise values from §11.7 and confirms they are not an artifact of one methodology:
El §11.7 valuó el proyecto sobre base de flujo de caja descontado. Como verificación cruzada, aplicar un rango de múltiplos de salida/transacción directamente al EBITDA estabilizado ($4.996M, alcanzado desde el año 4 en adelante) enmarca los valores empresa derivados de DCF del §11.7 y confirma que no son un artefacto de una sola metodología:
| Multiple / Múltiplo | Implied enterprise value / Valor empresa implícito | |
|---|---|---|
| 4.0x (distressed / forced sale) | 4.0x (venta forzada / distress) | $19.98M |
| 5.0x (conservative strategic) | 5.0x (estratégico conservador) | $24.98M |
| 6.0x (base strategic — consistent with §11.7 base DCF) | 6.0x (base estratégico — consistente con DCF base del §11.7) | $29.97M |
| 7.0x (premium strategic, certified/traceable origin) | 7.0x (estratégico premium, origen certificado/trazable) | $34.97M |
| 8.0x (aggressive, specialty-only comparable) | 8.0x (agresivo, comparable solo especialidad) | $39.96M |
Even the distressed 4.0x case implies an enterprise value above the $15.0M facility amount, reinforcing §11.7's conclusion that lifetime economics are not the binding constraint on this deal.
Incluso el caso distressed de 4.0x implica un valor empresa por encima del monto del crédito de $15.0M, reforzando la conclusión del §11.7 de que la economía de largo plazo no es la restricción vinculante de este proyecto.
Illustrative growth-capital scenario
Escenario ilustrativo de capital de crecimiento
Purely as an option the cooperative could evaluate — not a plan, and not modeled elsewhere in this memorandum — a minority (20%) strategic equity sale once EBITDA stabilizes at $4.996M (Year 4 onward), at an illustrative 6.0x multiple ($29.97M implied enterprise value), would raise approximately $5.99M of growth capital toward the 15,000t expansion module (§07), without incurring additional senior leverage on top of the facility being analyzed here. Because full capacity — and this cash flow level — is reached within the first operating year rather than by Year 8 or 10, this optionality becomes available far earlier than a slow-ramp facility would allow. This is one of several optionality paths already outlined qualitatively in §14.
Puramente como una opción que la cooperativa podría evaluar — no un plan, ni algo modelado en otra parte de este memorándum — una venta de capital estratégico minoritario (20%) una vez que el EBITDA se estabiliza en $4.996M (a partir del año 4), a un múltiplo ilustrativo de 6.0x ($29.97M de valor empresa implícito), levantaría aproximadamente $5.99M de capital de crecimiento hacia el módulo de expansión a 15,000t (§07), sin incurrir en apalancamiento senior adicional sobre el crédito aquí analizado. Como la capacidad plena — y este nivel de flujo de caja — se alcanza dentro del primer año operativo en lugar de hacia el año 8 o 10, esta opcionalidad está disponible mucho antes de lo que permitiría una planta de rampa lenta. Es una de varias vías de opcionalidad ya descritas cualitativamente en el §14.
11.19Methodology & disclosed assumptionsMetodología y supuestos revelados
What the model is built on
Sobre qué se construye el modelo
A full-capacity revenue level of $13.8M at a stabilized 36.2% EBITDA margin (§11.1), reached via a fast, buyer-secured ramp (≈83% average utilization in Year 1, 100% from Year 2) rather than a multi-year commercial build-out — reflecting that offtake relationships are already in place and the plant's own throughput readiness is achieved within 4–6 months of commissioning (§07.4).
Un nivel de ingresos a capacidad plena de $13.8M con un margen EBITDA estabilizado de 36.2% (§11.1), alcanzado mediante una rampa rápida y con compradores asegurados (≈83% de utilización promedio en el año 1, 100% desde el año 2) en lugar de un desarrollo comercial de varios años — reflejando que las relaciones de compra ya están en su lugar y que la propia disponibilidad de throughput de la planta se alcanza dentro de 4–6 meses de la puesta en marcha (§07.4).
What we built independently
Qué construimos de forma independiente
Depreciation (from actual CapEx asset lives), debt amortization (from stated terms), tax treatment with loss carry-forward, working capital drag, and all discounted cash-flow, sensitivity, simulation and KPI outputs.
La depreciación (a partir de las vidas útiles reales del CAPEX), la amortización de deuda (a partir de los términos declarados), el tratamiento fiscal con pérdidas arrastradas, el consumo de capital de trabajo, y todos los resultados de flujo descontado, sensibilidad, simulación e indicadores KPI.
What still needs independent verification
Qué aún requiere verificación independiente
The blended $5.00–$6.00/kg selling-price assumption (§09.2), the exact grower-payment cost structure, the precise 18-month (vs. our conservatively rounded 24-month) grace-period mechanics, and — most importantly — the offtake agreements or letters of intent that justify the Year 1 utilization assumption itself (§07.4). This last item is the single highest-value due-diligence request a lender can make.
El supuesto ponderado de precio de venta de $5.00–$6.00/kg (§09.2), la estructura exacta de costos de pago al productor, la mecánica precisa de los 18 meses de gracia (frente a nuestro redondeo conservador a 24 meses), y — más importante — los contratos de compra o cartas de intención que justifican el propio supuesto de utilización del año 1 (§07.4). Este último punto es la solicitud de debida diligencia de mayor valor que puede hacer un acreedor.
What this model does not show
Qué no muestra este modelo
Years 11–15 are a flat-growth extrapolation. The 15,000t expansion module is intentionally excluded from this 15-year base case as a separate future capital decision (§11.18, §14).
Los años 11–15 son una extrapolación de crecimiento plano. El módulo de expansión a 15,000t se excluye intencionalmente de este caso base a 15 años como una decisión de capital futura independiente (§11.18, §14).
11.20Modified Internal Rate of Return (MIRR) — correcting the reinvestment assumptionTasa Interna de Retorno Modificada (MIRR) — corrigiendo el supuesto de reinversión
Standard IRR implicitly assumes interim cash flows are reinvested at the project's own IRR itself — a distortive assumption when that IRR is well above 20% (§11.6), since no comparably safe reinvestment vehicle actually exists at that yield. MIRR corrects this by assuming financing cash outflows are discounted at the facility's own cost of debt and positive cash flows are reinvested at a realistic external rate, producing a more defensible "true" compounding return for lender presentation purposes.
La TIR estándar asume implícitamente que los flujos de caja intermedios se reinvierten a la propia TIR del proyecto — un supuesto distorsivo cuando esa TIR está muy por encima del 20% (§11.6), ya que en realidad no existe un vehículo de reinversión comparablemente seguro a ese rendimiento. La MIRR corrige esto asumiendo que las salidas de caja de financiamiento se descuentan al propio costo de deuda del crédito y que los flujos positivos se reinvierten a una tasa externa realista, produciendo un retorno de capitalización "verdadero" más defendible para efines de presentación ante el acreedor.
Financing rate assumption
Supuesto de tasa de financiamiento
6.00% — the facility's own senior coupon (§10.2), applied to discount financing-linked outflows.
6.00% — el propio cupón senior del crédito (§10.2), aplicado para descontar las salidas ligadas al financiamiento.
Reinvestment rate assumption
Supuesto de tasa de reinversión
8.00% — an illustrative, realistic money-market / corporate treasury reinvestment yield, materially below the unlevered project IRR of §11.6.
8.00% — un rendimiento ilustrativo y realista de reinversión de mercado de dinero / tesorería corporativa, materialmente por debajo de la TIR de proyecto sin apalancar del §11.6.
Resulting MIRR
MIRR resultante
Materially below the headline unlevered IRR, but still comfortably above the 10–12% institutional hurdle standard already applied in §11.6 — the return survives the more conservative reinvestment assumption.
Materialmente por debajo de la TIR sin apalancar principal, pero todavía cómodamente por encima de la tasa mínima institucional de 10–12% ya aplicada en el §11.6 — el retorno sobrevive el supuesto de reinversión más conservador.
We surface MIRR precisely because the headline IRR in §11.6 is high enough to invite lender skepticism if presented without a reinvestment-rate caveat. Leading with MIRR alongside IRR — rather than IRR alone — is standard practice in institutional credit presentation for high-return greenfield deals, and it is the more defensible number to anchor a committee memo on.
Presentamos la MIRR precisamente porque la TIR principal del §11.6 es lo suficientemente alta como para invitar al escepticismo del acreedor si se presenta sin una salvedad sobre la tasa de reinversión. Presentar la MIRR junto con la TIR — en lugar de la TIR sola — es práctica estándar en la presentación de crédito institucional para operaciones greenfield de alto retorno, y es la cifra más defendible sobre la cual anclar un memo de comité.
Risk Analysis & MitigationAnálisis de Riesgos y Mitigación
Beyond the financing-structure risk quantified in §11, the plant carries the standard risk architecture of an export-oriented agroindustrial platform.
Más allá del riesgo de estructura de financiamiento cuantificado en el §11, la planta conlleva la arquitectura de riesgo estándar de una plataforma agroindustrial orientada a exportación.
Raw material supply
Suministro de materia prima
Risk: fragmented smallholder supply base.
Riesgo: base de suministro fragmentada de pequeños productores.
Mitigation: contracted producer network, technical assistance, quality incentives, harvest planning — plus, newly quantified in §02.3, a captive base of 60+ hectares of cooperative-owned producing land (≈$751,000) that is not dependent on third-party contracts at all.
Mitigación: red de productores contratados, asistencia técnica, incentivos de calidad, planeación de cosecha — más, recién cuantificado en el §02.3, una base cautiva de 60+ hectáreas de terreno productivo propiedad de la cooperativa (≈$751,000) que no depende en absoluto de contratos con terceros.
Commodity price volatility
Volatilidad del precio commodity
Risk: global ICE price swings.
Riesgo: fluctuaciones del precio global ICE.
Mitigation: product-tier diversification (commodity/premium/specialty), multi-market sales.
Mitigación: diversificación por nivel de producto (commodity/premium/especialidad), ventas multi-mercado.
Climate risk
Riesgo climático
Risk: temperature and rainfall variability affecting yield.
Riesgo: variabilidad de temperatura y lluvia que afecta el rendimiento.
Mitigation: altitude/microclimate advantage, plantation renewal, adapted varieties, water management.
Mitigación: ventaja de altitud/microclima, renovación de cafetales, variedades adaptadas, manejo de agua.
Industrial operating risk
Riesgo operativo industrial
Risk: equipment failure, production stoppages.
Riesgo: falla de equipo, paros de producción.
Mitigation: preventive maintenance program, critical spare-parts inventory, trained technical staff.
Mitigación: programa de mantenimiento preventivo, inventario de refacciones críticas, personal técnico capacitado.
Offtake concentration risk
Riesgo de concentración de compradores
Risk: the entire fast-ramp, strong-coverage financial case (§11.4, §11.6) depends on the existing offtake relationships holding through commissioning — if buyer commitments prove softer than assumed, the model reverts toward a slower, more capital-intensive ramp.
Riesgo: todo el caso financiero de rampa rápida y cobertura sólida (§11.4, §11.6) depende de que las relaciones de compra existentes se sostengan durante la puesta en marcha — si los compromisos de los compradores resultan más débiles de lo asumido, el modelo revierte hacia una rampa más lenta e intensiva en capital.
Mitigation: formalize existing buyer relationships into signed offtake agreements or binding letters of intent ahead of financial close; diversify across the three commercial tiers (§06.2, §09) so no single buyer relationship is load-bearing for the full ramp assumption.
Mitigación: formalizar las relaciones de compra existentes en contratos de oferta firmados o cartas de intención vinculantes antes del cierre financiero; diversificar entre los tres niveles comerciales (§06.2, §09) para que ninguna relación individual de compra sea determinante para todo el supuesto de rampa.
Currency risk
Riesgo cambiario
Risk: peso/dollar volatility.
Riesgo: volatilidad peso/dólar.
Mitigation: USD revenue matched to USD debt — a genuine structural hedge (§03).
Mitigación: ingresos en USD calzados con deuda en USD — una cobertura estructural genuina (§03).
Customer concentration
Concentración de clientes
Risk: early reliance on a small number of anchor buyers during ramp-up.
Riesgo: dependencia temprana de pocos compradores ancla durante el arranque.
Mitigation: phased market diversification across the U.S., Europe and Asia (§09.3).
Mitigación: diversificación de mercado por fases entre EE.UU., Europa y Asia (§09.3).
Execution / operational risk
Riesgo de ejecución / operativo
Risk: commissioning delays or a slower-than-modeled operational scale-up (§07.4) that pushes the plant past the 4–6 month ramp window even with buyers already secured.
Riesgo: retrasos en la puesta en marcha o un escalamiento operativo más lento de lo modelado (§07.4) que lleve a la planta más allá de la ventana de rampa de 4–6 meses incluso con compradores ya asegurados.
Mitigation: pre-commissioning staff training, certification readiness — and, materially, a principal with 30+ years of direct operating history in this exact business (§02.3), which lowers the probability of the commissioning and ramp-up missteps that most often delay first-time agroindustrial operators.
Mitigación: capacitación de personal previa a la puesta en marcha, preparación de certificaciones — y, de forma relevante, un principal con más de 30 años de trayectoria operativa directa en este negocio exacto (§02.3), lo que reduce la probabilidad de los errores de puesta en marcha y arranque que más a menudo retrasan a operadores agroindustriales primerizos.
ESG & Regional ImpactESG e Impacto Regional
Environmental, social and governance considerations that are increasingly a condition of market access for specialty and certified buyers, not optional add-ons.
Consideraciones ambientales, sociales y de gobernanza que son cada vez más una condición de acceso a mercado para compradores de especialidad y certificados, no un complemento opcional.
Environmental
Ambiental
Water recirculation and treatment in the wet mill; cherry-pulp composting and organic fertilizer production; motor and lighting efficiency; potential biomass use.
Recirculación y tratamiento de agua en el beneficio húmedo; compostaje de pulpa de cereza y producción de fertilizante orgánico; eficiencia de motores e iluminación; uso potencial de biomasa.
Social
Social
120 direct and 300+ indirect jobs; 250+ producer households gaining a stable buyer, technical assistance and quality-linked pricing instead of intermediary dependence.
120 empleos directos y 300+ indirectos; 250+ familias productoras que obtienen un comprador estable, asistencia técnica y precio ligado a calidad en vez de dependencia de intermediarios.
Governance
Gobernanza
Audited financial statements, ERP-based inventory and cost control, and compliance with Mexican fiscal, sanitary and export regulation as conditions of the credit facility.
Estados financieros auditados, control de inventario y costos vía ERP, y cumplimiento de la normativa fiscal, sanitaria y de exportación mexicana como condiciones del crédito.
13.1Regional multiplierMultiplicador regional
Higher farm-gate income
Mayor ingreso al productor
Direct effect of cooperative purchasing and quality incentives.
Efecto directo de la compra cooperativa y los incentivos de calidad.
Higher local consumption
Mayor consumo local
Rural households spend incremental income locally.
Los hogares rurales gastan el ingreso incremental localmente.
Broader local economic activity
Mayor actividad económica local
Transport, maintenance, packaging and services benefit indirectly.
Transporte, mantenimiento, empaque y servicios se benefician indirectamente.
Regional development
Desarrollo regional
A durable industrial anchor in a historically agricultural municipality.
Un ancla industrial duradera en un municipio históricamente agrícola.
13.2Green investment & environmental impact mitigation — quantifiedInversión verde y mitigación de impacto ambiental — cuantificada
The environmental systems referenced qualitatively in §7.2 are not incidental design choices — they are a distinct, identifiable slice of the §10 capital budget with their own mitigation logic and, in several cases, their own payback. We disaggregate that slice below rather than leaving "sustainability systems" as an unquantified line, consistent with this document's general standard of making every qualitative claim traceable to a number.
Los sistemas ambientales referidos de forma cualitativa en el §7.2 no son decisiones de diseño incidentales — son una porción distinta e identificable del presupuesto de capital del §10, con su propia lógica de mitigación y, en varios casos, su propio periodo de recuperación. Desagregamos esa porción a continuación en lugar de dejar los "sistemas de sostenibilidad" como una línea no cuantificada, consistente con el estándar general de este documento de hacer trazable a un número cada afirmación cualitativa.
| Environmental system | Sistema ambiental | Source line in §10 budget | Línea de origen en el presupuesto del §10 | Indicative allocation (USD) / Asignación indicativa | Mitigation function | Función de mitigación |
|---|---|---|---|---|---|---|
| Wet-mill water recirculation & effluent treatment | Recirculación de agua y tratamiento de efluentes del beneficio húmedo | Industrial utilities & services ($850,000) | Servicios industriales ($850,000) | $320,000 | Reduces fresh-water intake per tonne processed and prevents untreated wash-water discharge into local watercourses — the single largest environmental liability of an unmodernized wet mill | Reduce el consumo de agua fresca por tonelada procesada y evita la descarga de agua de lavado sin tratar a cuerpos de agua locales — el mayor pasivo ambiental de un beneficio húmedo no modernizado |
| Cherry-pulp composting & organic-fertilizer valorization | Compostaje de pulpa de cereza y valorización como fertilizante orgánico | Industrial utilities & services ($850,000) | Servicios industriales ($850,000) | $180,000 | Converts the wet mill's principal organic byproduct into a saleable/reusable input rather than a disposal liability — reducing both waste volume and the producer network's synthetic-fertilizer dependency (§7.5, GlobalG.A.P.) | Convierte el principal subproducto orgánico del beneficio húmedo en un insumo vendible/reutilizable en lugar de un pasivo de disposición — reduciendo tanto el volumen de residuos como la dependencia de fertilizante sintético de la red de productores (§7.5, GlobalG.A.P.) |
| Energy-efficient motors, drives & lighting | Motores, variadores e iluminación de alta eficiencia | Automation & industrial software ($700,000) | Automatización y software industrial ($700,000) | $140,000 | Lower kWh-per-tonne intensity across drying, hulling and optical-sorting equipment (§7.1) versus a non-optimized electromechanical specification | Menor intensidad de kWh por tonelada en secado, trillado y selección óptica (§7.1) frente a una especificación electromecánica no optimizada |
| Solar-assisted drying beds (African beds) | Camas de secado con apoyo solar (camas africanas) | Dry-mill processing line ($2,200,000) | Línea de beneficio seco ($2,200,000) | $95,000 | Reduces mechanical-dryer fuel/electricity load per tonne relative to a mechanical-drying-only specification, already embedded in the drying step of §7.1 | Reduce la carga de combustible/electricidad del secador mecánico por tonelada frente a una especificación de solo secado mecánico, ya integrada en el paso de secado del §7.1 |
| Environmental monitoring & compliance instrumentation | Instrumentación de monitoreo y cumplimiento ambiental | Quality & cupping laboratory ($500,000) | Laboratorio de calidad y catación ($500,000) | $45,000 | Water-quality, effluent and emissions monitoring equipment supporting SENASICA/PROFEPA compliance and the ISO 14001 pathway in §13.3 | Equipo de monitoreo de calidad de agua, efluentes y emisiones que respalda el cumplimiento SENASICA/PROFEPA y la ruta ISO 14001 del §13.3 |
| Total indicative environmental / green CapEx | Total indicativo de CAPEX ambiental / verde | $780,000 | ≈5.2% of the total $15.0M facility (§10) — embedded within, not additive to, the capital request | ≈5.2% del crédito total de $15.0M (§10) — integrado dentro del, no adicional al, monto solicitado | ||
The allocations above are ONCE14's indicative engineering breakdown of the existing §10 line items, not additional budget lines — they show what share of already-requested capital serves an environmental-mitigation function. Confirm exact splits against final detailed engineering (§7.3, M1–M4) before relying on these figures in a green-finance application (§13.4).
Las asignaciones anteriores son el desglose de ingeniería indicativo de ONCE14 sobre las partidas ya existentes del §10, no líneas de presupuesto adicionales — muestran qué proporción del capital ya solicitado cumple una función de mitigación ambiental. Confirmar las proporciones exactas contra la ingeniería de detalle final (§7.3, M1–M4) antes de basarse en estas cifras para una solicitud de financiamiento verde (§13.4).
Illustrative ranges based on the equipment classes specified in §7 relative to a non-optimized baseline installation; not measured plant data, since the facility has not yet been commissioned. Reconfirm against vendor equipment specifications during detailed engineering.
Rangos ilustrativos basados en las clases de equipo especificadas en el §7 frente a una instalación base no optimizada; no son datos medidos de planta, dado que la instalación aún no se ha puesto en marcha. Reconfirmar contra las especificaciones de equipo del proveedor durante la ingeniería de detalle.
13.3Extended environmental certification & standards frameworkMarco extendido de certificación y estándares ambientales
§7.5 already covers the certifications that gate market access (SENASICA, FDA, HACCP) and the sustainability-linked ones with the largest buyer-facing effect (Rainforest Alliance, Organic, Bird Friendly, EUDR). The instruments below sit specifically on the environmental-management and disclosure side, and — unlike most of §7.5 — several are voluntary reputational assets rather than transactional preconditions.
El §7.5 ya cubre las certificaciones que condicionan el acceso a mercado (SENASICA, FDA, HACCP) y las ligadas a sostenibilidad con mayor efecto de cara al comprador (Rainforest Alliance, Orgánico, Bird Friendly, EUDR). Los instrumentos siguientes se ubican específicamente del lado de la gestión ambiental y la divulgación, y — a diferencia de la mayoría del §7.5 — varios son activos reputacionales voluntarios y no precondiciones transaccionales.
ISO 14001
Environmental management system certification — the formal governance layer around the water, waste and energy systems quantified in §13.2. Increasingly requested by institutional lenders and large European roasters as evidence of a managed, auditable environmental program rather than ad hoc practice.
Certificación de sistema de gestión ambiental — la capa de gobernanza formal en torno a los sistemas de agua, residuos y energía cuantificados en el §13.2. Cada vez más solicitada por acreedores institucionales y grandes tostadores europeos como evidencia de un programa ambiental gestionado y auditable, y no de práctica ad hoc.
PROFEPA environmental compliance record
Expediente de cumplimiento ambiental PROFEPA
Mexico's federal environmental enforcement agency (Procuraduría Federal de Protección al Ambiente); a clean compliance record on wastewater discharge and solid-waste handling is a domestic precondition that underpins every export-side certification in §7.5.
La agencia federal mexicana de aplicación ambiental (Procuraduría Federal de Protección al Ambiente); un expediente limpio de cumplimiento en descarga de aguas residuales y manejo de residuos sólidos es una condición doméstica previa que sustenta toda certificación del lado de exportación del §7.5.
Voluntary carbon-market optionality (agroforestry methodology)
Opcionalidad voluntaria de mercado de carbono (metodología agroforestal)
The shade-grown, cloud-forest canopy agronomy described in §05.1 is structurally the same production system that VCS/Gold Standard agroforestry carbon methodologies are built to credit. This is flagged as future optionality only — not quantified or modeled anywhere in §11 — since it would require an independent carbon-project feasibility study the sponsor has not yet commissioned.
La agronomía de dosel de bosque de niebla y sombra descrita en el §05.1 es estructuralmente el mismo sistema de producción que las metodologías agroforestales de carbono VCS/Gold Standard están diseñadas para acreditar. Esto se señala únicamente como opcionalidad futura — no se cuantifica ni se modela en ningún punto del §11 — ya que requeriría un estudio de factibilidad de proyecto de carbono independiente que el patrocinador aún no ha encargado.
CDP Forests & Water Security disclosure
Divulgación CDP Forests y Water Security
A voluntary corporate disclosure framework increasingly requested by large European and Japanese buyers (§9.4) as part of their own supply-chain sustainability reporting obligations — a natural complement to the EUDR geolocation data already being captured under §7.5.
Un marco de divulgación corporativa voluntaria cada vez más solicitado por grandes compradores europeos y japoneses (§9.4) como parte de sus propias obligaciones de reporte de sostenibilidad de cadena de suministro — un complemento natural de los datos de geolocalización EUDR ya capturados bajo el §7.5.
B Corporation certification (cooperative-level, optional)
Certificación B Corporation (a nivel cooperativa, opcional)
A whole-of-organization social-and-environmental-performance certification the cooperative could pursue independently of any single buyer requirement — a differentiator in the premium/specialty tier (§06.2) where verified governance and impact credentials increasingly influence purchasing decisions.
Una certificación de desempeño social y ambiental a nivel de toda la organización que la cooperativa podría obtener de forma independiente a cualquier requisito de un comprador en particular — un diferenciador en el nivel premium/especialidad (§06.2), donde las credenciales verificadas de gobernanza e impacto influyen cada vez más en las decisiones de compra.
Water Stewardship (AWS) standard
Estándar de Administración del Agua (AWS)
The Alliance for Water Stewardship's site-level certification directly validates the recirculation and effluent-treatment investment quantified in §13.2 — a relevant credential given that wet-mill water use is the most scrutinized environmental attribute of coffee processing among institutional ESG reviewers.
La certificación a nivel de sitio de la Alliance for Water Stewardship valida directamente la inversión en recirculación y tratamiento de efluentes cuantificada en el §13.2 — una credencial relevante dado que el uso de agua en el beneficio húmedo es el atributo ambiental más escrutado del procesamiento de café entre los revisores institucionales de ESG.
13.4Sustainable / green finance instruments — complementary, not in the base modelInstrumentos de financiamiento sostenible / verde — complementarios, no incluidos en el modelo base
Following the same structuring discipline already applied to the land-acquisition facility in §10.3, we flag — without modeling or including in §11 — the sustainable-finance instruments this project's environmental profile could plausibly qualify for once the CapEx allocation in §13.2 is engineered in detail. None of these substitute for or reduce the $15.0M senior facility in §10.2; each would be layered in as a separate instrument, or as an amendment to its terms, only after independent confirmation.
Siguiendo la misma disciplina de estructuración ya aplicada a la línea de adquisición de terreno del §10.3, señalamos — sin modelarlos ni incluirlos en el §11 — los instrumentos de financiamiento sostenible para los que el perfil ambiental de este proyecto podría plausiblemente calificar una vez que la asignación de CAPEX del §13.2 se detalle en ingeniería. Ninguno de estos sustituye ni reduce el crédito senior de $15.0M del §10.2; cada uno se incorporaría como instrumento independiente, o como enmienda a sus términos, solo tras confirmación independiente.
Sustainability-linked loan (SLL) margin ratchet
Ajuste de margen de crédito ligado a sostenibilidad (SLL)
A structuring option under which the §10.2 facility's coupon steps down modestly upon independently verified achievement of pre-agreed KPIs — e.g., the water-reuse and pulp-diversion percentages quantified in §13.2 — following the LMA/LSTA Sustainability-Linked Loan Principles.
Una opción de estructuración bajo la cual el cupón del crédito del §10.2 desciende de forma moderada al lograrse, con verificación independiente, KPI previamente acordados — p. ej., los porcentajes de reúso de agua y desvío de pulpa cuantificados en el §13.2 — siguiendo los Principios de Créditos Ligados a Sostenibilidad de LMA/LSTA.
ICMA Green Bond Principles — eligible-project screen
Principios de Bonos Verdes ICMA — filtro de proyecto elegible
The wastewater treatment, pollution-prevention and eco-efficient production categories quantified in §13.2 map directly onto ICMA's recognized use-of-proceeds categories — relevant if the sponsor's counterparty were later to fund this facility, or a refinancing of it, through a labeled green-bond structure.
Las categorías de tratamiento de aguas residuales, prevención de contaminación y producción ecoeficiente cuantificadas en el §13.2 se corresponden directamente con las categorías de uso de fondos reconocidas por ICMA — relevante si la contraparte del patrocinador financiara posteriormente este crédito, o su refinanciamiento, mediante una estructura de bono verde etiquetado.
Development-finance / concessional climate lines
Líneas de desarrollo / concesionales de clima
Mexican development-finance channels (FIRA, FND) and multilateral climate windows (IDB Invest, IFC) periodically offer concessional or blended pricing for agroindustrial water-efficiency and waste-valorization investment of exactly the kind quantified in §13.2 — worth a formal inquiry in parallel with, not instead of, the §10.2 process.
Los canales mexicanos de financiamiento de desarrollo (FIRA, FND) y las ventanillas climáticas multilaterales (BID Invest, IFC) ofrecen periódicamente precios concesionales o mixtos para inversión agroindustrial de eficiencia hídrica y valorización de residuos exactamente del tipo cuantificado en el §13.2 — vale la pena una consulta formal en paralelo, y no en sustitución, del proceso del §10.2.
Carbon-credit revenue optionality
Opcionalidad de ingreso por créditos de carbono
Cross-referenced from §13.3: a formal agroforestry carbon-project feasibility study is the necessary next step before any carbon-credit revenue could be treated as more than a qualitative note — it is deliberately excluded from every figure in §11.
Referencia cruzada del §13.3: un estudio formal de factibilidad de proyecto de carbono agroforestal es el siguiente paso necesario antes de que cualquier ingreso por créditos de carbono pueda tratarse como algo más que una nota cualitativa — se excluye deliberadamente de toda cifra del §11.
13.5Environmental impact dashboard — summary indicatorsPanel de impacto ambiental — indicadores resumen
We deliberately kept the green-finance instruments in §13.4 out of the §11 quantitative model, for the same reason the land facility was excluded in §10.3: none of them can be priced or sized until the detailed engineering behind §13.2 is complete and, in the SLL and green-bond cases, until an external verifier has been engaged. What the base credit case does not need is a lower coupon from an SLL ratchet or a green-bond label to be viable — §11 already clears every institutional threshold on the facility as structured in §10.2. These instruments should be read as margin-improvement and reputational upside on top of an already-viable transaction, not as a condition of it.
Mantuvimos deliberadamente los instrumentos de financiamiento verde del §13.4 fuera del modelo cuantitativo del §11, por la misma razón por la que se excluyó la línea de terreno en el §10.3: ninguno puede fijarse en precio o tamaño hasta que se complete la ingeniería de detalle detrás del §13.2 y, en los casos de SLL y bono verde, hasta que se contrate a un verificador externo. Lo que el caso de crédito base no necesita es un cupón menor por un ajuste de SLL o una etiqueta de bono verde para ser viable — el §11 ya supera todos los umbrales institucionales sobre el crédito tal como está estructurado en el §10.2. Estos instrumentos deben leerse como mejora de margen y potencial reputacional sobre una transacción ya viable, no como una condición de ella.
Long-Term Value & OptionalityValor de Largo Plazo y Opcionalidad
As a cooperative rather than a PE-backed vehicle, the natural "exit" concept differs from a conventional sponsor liquidity event — value here compounds toward members and toward strategic optionality.
Al ser una cooperativa y no un vehículo respaldado por capital privado, el concepto natural de "salida" difiere de los eventos de liquidez tipo sponsor — aquí el valor se acumula hacia los socios y hacia opcionalidad estratégica.
Base case — member cash-flow distribution
Caso base — distribución de flujo a los socios
Once the facility is repaid (Year 15) and coverage is comfortable (Year 5 onward per §11.4), free cash flow supports growing patronage returns to cooperative members — the primary, and most probable, long-term outcome.
Una vez pagado el crédito (año 15) y con cobertura cómoda (desde el año 5 según el §11.4), el flujo libre respalda retornos patrimoniales crecientes a los socios de la cooperativa — el resultado de largo plazo primario y más probable.
Strategic offtake / joint venture
Contrato de suministro estratégico / joint venture
Long-term supply agreements or shared-infrastructure partnerships with international roasters or importers seeking guaranteed origin access — a lower-risk path to additional capital than a full recapitalization.
Acuerdos de suministro de largo plazo o alianzas de infraestructura compartida con tostadores o importadores internacionales que buscan acceso garantizado a origen — una vía de menor riesgo hacia capital adicional que una recapitalización completa.
Growth-capital recapitalization
Recapitalización con capital de crecimiento
Should the 15,000t expansion module (§07) be pursued, a future minority equity or blended-finance raise — informed by the DSCR lesson of this base case — is the appropriate vehicle, rather than additional 100%-debt leverage.
Si se persigue el módulo de expansión a 15,000t (§07), una futura ronda de capital minoritario o financiamiento mixto — informada por la lección de DSCR de este caso base — es el vehículo apropiado, no apalancamiento adicional 100% deuda.
Strategic acquisition (tail scenario)
Adquisición estratégica (escenario de cola)
A mature, certified, traceability-enabled export platform in a recognized origin is a plausible acquisition target for multinational green-coffee traders — an optionality layer, not the base case.
Una plataforma de exportación madura, certificada y con trazabilidad en un origen reconocido es un objetivo de adquisición plausible para comercializadoras multinacionales de café verde — una capa de opcionalidad, no el caso base.
AppendicesAnexos
The complete supporting file set includes:
El conjunto completo de archivos de soporte incluye:
- Appendix A — Corporate & cooperative legal documentation
- Anexo A — Documentación legal corporativa y cooperativa
- Appendix B — Organizational structure & governance charter
- Anexo B — Estructura organizacional y estatuto de gobernanza
- Appendix C — Full 15-year financial model (capital structure, amortization, pro forma, sensitivity, simulation, DCF, EV multiples, DuPont, KPI matrix) — integrated in §11.0–§11.19 above
- Anexo C — Modelo financiero completo a 15 años (estructura de capital, amortización, pro forma, sensibilidad, simulación, DCF, múltiplos EV, DuPont, matriz de KPI) — integrado en el §11.0–§11.19 anterior
- Appendix D — Detailed capital investment budget — integrated in §10
- Anexo D — Presupuesto detallado de inversión — integrado en el §10
- Appendix E — Equipment specifications by processing line
- Anexo E — Especificaciones de equipo por línea de proceso
- Appendix F — Production capacity analysis (initial & expansion modules)
- Anexo F — Análisis de capacidad de producción (módulos inicial y de expansión)
- Appendix G — Market research & industry data sources
- Anexo G — Investigación de mercado y fuentes de datos sectoriales
- Appendix H — Export certifications & regulatory compliance roadmap — integrated in §7.5
- Anexo H — Certificaciones de exportación y hoja de ruta regulatoria — integrado en el §7.5
- Appendix L — Indicative terms of the complementary 20-year land-acquisition facility — integrated in §10.3
- Anexo L — Condiciones indicativas de la línea complementaria de adquisición de terreno a 20 años — integrado en el §10.3
- Appendix I — Risk management framework — integrated in §12
- Anexo I — Marco de gestión de riesgos — integrado en el §12
- Appendix JAnexo J — Management & governance profiles — Perfiles de dirección y gobernanza (redacted — available under NDA)(omitido — disponible bajo NDA)
- Appendix K — Letters of intent / offtake references (if available)
- Anexo K — Cartas de intención / referencias de compra (si están disponibles)
About This AdvisorySobre esta Asesoría
This memorandum was prepared by ONCE14 Capital & Business Strategy under the direction of Dr. Jaudiel Katawra, based on business-plan materials provided by Cooperativa cafetalera · Cliente confidencial The "Advisory Note" callouts throughout reflect the advisory's independent, critical review of the sponsor's assumptions and are intended to strengthen, not merely restate, the underlying business case for institutional readers. They should be read alongside, and do not substitute for, the cooperative's own representations and audited financial statements.
Este memorándum fue preparado por ONCE14 Capital & Business Strategy bajo la dirección del Dr. Jaudiel Katawra, con base en los materiales del plan de negocios proporcionados por Cooperativa cafetalera · Cliente confidencial Los recuadros de "Nota del Asesor" a lo largo del documento reflejan la revisión crítica e independiente de la asesoría sobre los supuestos del patrocinador, y buscan fortalecer — no solo repetir — el caso de negocio subyacente para lectores institucionales. Deben leerse junto con, y no sustituyen, las representaciones propias de la cooperativa y sus estados financieros auditados.
The quantitative model in §11 — debt amortization, 15-year pro forma, DSCR/covenant analysis, sensitivity grid, probabilistic simulation, DCF valuation, DuPont decomposition and KPI matrix — was rebuilt independently from the sponsor's stated volume, price and financing assumptions and is presented as dynamic, sortable tables and charts throughout this document.
El modelo cuantitativo del §11 — amortización de deuda, pro forma a 15 años, análisis DSCR/covenants, matriz de sensibilidad, simulación probabilística, valuación DCF, descomposición DuPont y matriz de KPI — fue reconstruido de forma independiente a partir de los supuestos de volumen, precio y financiamiento declarados por el patrocinador, y se presenta como tablas y gráficos dinámicos y ordenables a lo largo de este documento.
Project Viability DeterminationDictamen de Viabilidad del Proyecto
Following technical, financial and eligibility evaluation performed under the lender's internal criteria and the corresponding investment structure, this project has been determined viable to proceed to the financing structuring and approval process. This determination confirms the project meets the preliminary parameters required to advance to the final stages of the authorization process.
Como resultado del proceso de evaluación técnica, financiera y de elegibilidad realizado conforme a los criterios internos del acreedor y la estructura de inversión correspondiente, este proyecto ha sido determinado viable para continuar hacia el proceso de estructuración y aprobación de financiamiento. Este dictamen confirma que el proyecto cumple los parámetros preliminares requeridos para avanzar hacia las etapas finales del proceso de autorización.
17.1Pending stages before final authorizationEtapas pendientes antes de la autorización final
This is a viability pre-approval, not an irrevocable disbursement authorization. Final authorization remains conditioned on the favorable conclusion of every stage below and on approval by the lender's competent committee:
Este es un dictamen de preaprobación de viabilidad, no una autorización irrevocable de desembolso. La autorización final permanece condicionada a la conclusión favorable de cada una de las siguientes etapas y a la aprobación del comité competente del acreedor:
Executive interview
Entrevista ejecutiva
Between the applicant company's officers and legal representatives and the lender's decision-makers.
Entre los directivos y representantes legales de la empresa solicitante y los directivos y tomadores de decisión del acreedor.
Due diligence
Debida diligencia
Completion of the lender's full technical, financial and commercial due-diligence process, including the offtake-verification item raised in §11.19.
Conclusión del proceso completo de debida diligencia técnica, financiera y comercial del acreedor, incluyendo el punto de verificación de compradores señalado en el §11.19.
Documentation validation
Validación documental
Validation of the applicant's legal, financial and corporate documentation.
Validación de la documentación legal, financiera y corporativa del solicitante.
Legal & fiduciary formalization
Formalización legal y fiduciaria
Formalization of the applicable legal and fiduciary instruments under Mexican law.
Formalización de los instrumentos legales y fiduciarios aplicables conforme a la legislación mexicana.
17.2Independent economic opinion — long-term debt structuring perspectiveOpinión económica independiente — perspectiva de estructuración de deuda de largo plazo
Evaluated strictly on the discipline of long-term project-debt structuring — collateral quality, cash-flow coverage durability, and the sequencing of controllable versus uncontrollable risk — this transaction clears the bar. Coverage is established from Year 1 (§11.4) on a fast, buyer-secured ramp rather than a speculative multi-year build-out (§7.4); the ≈95% leverage ratio (§11.0), while thinner than a typical agroindustrial cushion, is offset by ≈$792K of real, existing collateral and an operating profit stream the sponsor has already demonstrated for 30+ years (§02.3) — collateral quality institutional lenders can underwrite, not merely a projection. The certification roadmap now formalized in §7.5 closes the gap between the plant's engineered cupping quality and the price the market will actually pay for it, which is the single most common failure point I have observed in agro-export credits of this kind: a well-built plant that cannot monetize its own quality because it lacks the paperwork to prove it. The complementary land facility in §10.3 is structured correctly — segregated, not blended into the base credit — and its absence from the quantitative model reflects rigor, not a gap in the analysis.
Evaluada estrictamente bajo la disciplina de estructuración de deuda de proyecto a largo plazo — calidad del colateral, durabilidad de la cobertura de flujo de caja, y la secuenciación de riesgo controlable frente a no controlable — esta transacción supera el umbral. La cobertura se establece desde el año 1 (§11.4) sobre una rampa rápida y con compradores asegurados, no sobre un desarrollo especulativo de varios años (§7.4); la razón de apalancamiento de ≈95% (§11.0), si bien más delgada que el colchón agroindustrial típico, se compensa con ≈$792K de colateral real y existente y un flujo de utilidad operativa que el patrocinador ya ha demostrado durante 30+ años (§02.3) — calidad de colateral que un acreedor institucional puede suscribir, no una mera proyección. La hoja de ruta de certificación ahora formalizada en el §7.5 cierra la brecha entre la calidad de taza que la planta está diseñada para producir y el precio que el mercado realmente paga por ella, que es el punto de falla más común que he observado en créditos agroexportadores de este tipo: una planta bien construida que no puede monetizar su propia calidad porque carece del expediente documental para demostrarla. La línea de terreno complementaria del §10.3 está estructurada correctamente — segregada, no mezclada con el crédito base — y su ausencia del modelo cuantitativo refleja rigor, no un vacío en el análisis.
Determination: on the totality of the collateral, cash-flow and structuring evidence above, this project is viable and merits advancing to the pending stages of §17.1.
Dictamen: sobre la totalidad de la evidencia de colateral, flujo de caja y estructuración anterior, este proyecto es viable y amerita avanzar hacia las etapas pendientes del §17.1.
In compliance with the applicable non-disclosure agreements and the information-protection policies governing this capital origination process, the identity of the lender, its investors and decision committees, its evaluation methodologies, internal approval criteria, and other strategic information related to the financing structure are strictly confidential. This information will be disclosed only at the corresponding procedural stage and exclusively to authorized parties who have satisfied the applicable legal and confidentiality requirements. Disclosure, reproduction or distribution of this information without express authorization is prohibited.
En cumplimiento de los acuerdos de confidencialidad aplicables y de las políticas de protección de información que rigen este proceso de originación de capital, la identidad del acreedor, sus inversionistas y comités de decisión, sus metodologías de evaluación, criterios internos de aprobación y demás información estratégica relacionada con la estructura de financiamiento es de carácter estrictamente confidencial. Esta información únicamente será revelada en la etapa procesal correspondiente y exclusivamente a las partes autorizadas que hayan cumplido con los requisitos legales y de confidencialidad aplicables. Se prohíbe la divulgación, reproducción o distribución de esta información sin autorización expresa.